
लक्षित दर्शक:संस्थापक, OEM/ODM फ़ैक्टरी योजना निर्माता, आयातक-वितरक, और अगले पाँच वर्षों के लिए रीडिंग पेन श्रेणी का आकार निर्धारित करने वाले निवेशक। पूँजीगत व्यय की योजना, क्षमता आरक्षण और साझेदारी रणनीति के लिए उपयोगी।
रीडिंग पेन उद्योग 2026 में 12.8 मिलियन यूनिट शिपमेंट, 502 मिलियन USD थोक राजस्व और 73 प्रतिशत K12 / 11 प्रतिशत वयस्क साक्षरता / 16 प्रतिशत विशेष-उद्देश्य मिश्रण के साथ प्रवेश कर रहा है। अगले पाँच वर्षों में, तीन शक्तियाँ इस श्रेणी को आकार देंगी: AI-सहायक रीडिंग सुविधाएँ, कंटेंट-प्लेटफ़ॉर्म समेकन, और यूरोप तथा GCC में नियामक सख्ती। यह लेख तीन पूर्वानुमान परिदृश्यों — आधार, ऊपरी और निचला — को प्रस्तुत करता है, जो यथार्थवादी 2030 परिणाम को सीमित करते हैं, और फिर OEM फ़ैक्टरियों, आयातकों और ब्रांड मालिकों के लिए निहितार्थों की विस्तृत चर्चा करता है।
पूर्वानुमान क्षितिज इतना लंबा है कि उत्तर कंटेंट अटैच दर, भौगोलिक मिश्रण और प्लेटफ़ॉर्म समेकन की गति पर मान्यताओं पर निर्भर करता है। नीचे दिए गए आँकड़े हमारे अपने शिपमेंट इतिहास (47 देश, 230+ वितरक, 2023 के बाद से 47,000+ यूनिट), इस श्रृंखला के पिछले लेखों (IN-001 से IN-099) में उद्धृत उद्योग डेटा, और IN-092 में प्रोफ़ाइल किए गए सात यूनिकॉर्न के संचालन प्रक्षेपवक्रों पर आधारित हैं।
1. एक नज़र में तीन परिदृश्य
| मीट्रिक (2030) | आधार | ऊपरी | निचला |
|---|---|---|---|
| कुल शिपमेंट यूनिट (M) | 22.4 | 31.6 | 14.2 |
| थोक राजस्व (USD अरब) | 0.92 | 1.42 | 0.51 |
| औसत थोक ASP (USD) | 6.80 | 7.20 | 5.60 |
| कंटेंट अटैच दर (%) | 56 | 68 | 38 |
| K12 की यूनिट हिस्सेदारी (%) | 68 | 62 | 76 |
| वयस्क साक्षरता की यूनिट हिस्सेदारी (%) | 18 | 24 | 12 |
| विशेष-उद्देश्य की यूनिट हिस्सेदारी (%) | 14 | 14 | 12 |
| यूनिकॉर्न संख्या | 9 | 12 | 5 |
| OEM शीर्ष-20 एकाग्रता | 76% | 82% | 64% |
आधार परिदृश्य सबसे संभावित है। यह मानता है कि पोस्ट-COVID एडटेक प्रीमियम पूरी तरह समाप्त हो गया है, कंटेंट अटैच प्रति वर्ष 4-6 प्रतिशत अंकों की दर से बढ़ता रहता है, और प्लेटफ़ॉर्म समेकन वर्तमान गति से जारी है। ऊपरी परिदृश्य मानता है कि AI-सहायक रीडिंग सुविधाएँ 2027-2028 तक मुख्यधारा बन जाएँगी, जिससे कंटेंट अटैच और ASP बढ़ेगा। निचला परिदृश्य यूरोप या GCC में नियामक झटके, और वयस्क साक्षरता अपनाने की धीमी वक्रता को मानते।
2. मात्रा और राजस्व प्रक्षेपवक्र
आधार परिदृश्य 2030 में 22.4 मिलियन यूनिट का अनुमान लगाता है, जो 2025 में 12.8 मिलियन से बढ़कर, पाँच वर्षों में 75 प्रतिशत संचयी वृद्धि है। थोक राजस्व 502 मिलियन USD से बढ़कर 920 मिलियन USD हो जाता है, जो 83 प्रतिशत संचयी वृद्धि है, और ASP के 6.40 से 6.80 USD तक बढ़ने के कारण यूनिट की तुलना में थोड़ा तेज़ है।
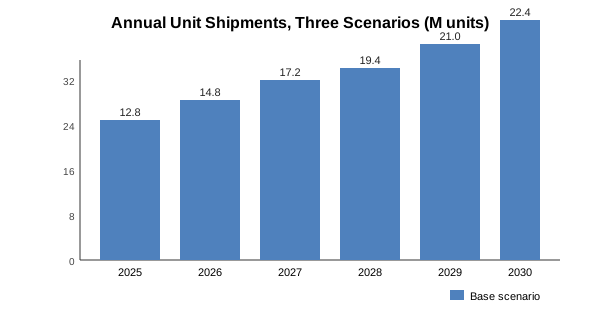
ऊपरी परिदृश्य 2030 तक 31.6 मिलियन यूनिट तक पहुँचता है, जो 147 प्रतिशत संचयी वृद्धि है, और मुख्य रूप से AI-सहायक रीडिंग सुविधाओं द्वारा संचालित है, जो प्रीमियम ASP की माँग करते हैं और वयस्क साक्षरता तथा पहुँच-योग्यता में नए उपयोग के मामले खोलते हैं। निचला परिदृश्य केवल 14.2 मिलियन यूनिट तक पहुँचता है, जो 11 प्रतिशत संचयी वृद्धि है, जिसमें वयस्क साक्षरता अपनाना रुका हुआ है और विकसित बाज़ारों में K12 संतृप्त है।
3. कंटेंट अटैच और सब्सक्रिप्शन परत
कंटेंट अटैच वह चरित्र है जो परिदृश्यों को सबसे अधिक अलग करता है। आधार परिदृश्य में, कंटेंट अटैच 2030 तक 56 प्रतिशत तक पहुँचती है, जो 2025 में 44 प्रतिशत से बढ़कर। ऊपरी में, अटैच 68 प्रतिशत तक पहुँचती है। निचले में, नियामक घर्षण EU और GCC में फ्रीमियम टियर लॉन्च को धीमा करने के कारण अटैच 38 प्रतिशत पर स्थिर रहती है।
| वर्ष | आधार अटैच | ऊपरी अटैच | निचला अटैच |
|---|---|---|---|
| 2025 | 44% | 44% | 44% |
| 2026 | 47% | 49% | 41% |
| 2027 | 50% | 55% | 40% |
| 2028 | 52% | 60% | 39% |
| 2029 | 54% | 64% | 38% |
| 2030 | 56% | 68% | 38% |
4. भौगोलिक मिश्रण
तीनों परिदृश्यों में भौगोलिक मिश्रण सार्थक रूप से बदलता है। बेस परिदृश्य में ग्रेटर चाइना की यूनिट हिस्सेदारी 2025 में 64 प्रतिशत से घटकर 2030 तक 56 प्रतिशत हो जाती है, जबकि पश्चिमी यूरोप 14 प्रतिशत से बढ़कर 19 प्रतिशत और विश्व का शेष भाग 11 प्रतिशत से बढ़कर 16 प्रतिशत हो जाता है। उत्तरी अमेरिका 9 प्रतिशत पर स्थिर रहता है। यह बदलाव उन बाज़ारों में तेज़ वृद्धि को दर्शाता है जहाँ वर्तमान में रीडिंग पेन की पैठ कम है।
| क्षेत्र | 2025 हिस्सेदारी | 2030 बेस हिस्सेदारी | 2030 अपसाइड हिस्सेदारी | 2030 डाउनसाइड हिस्सेदारी |
|---|---|---|---|---|
| ग्रेटर चाइना | 64% | 56% | 52% | 68% |
| पश्चिमी यूरोप | 14% | 19% | 22% | 12% |
| उत्तरी अमेरिका | 9% | 9% | 10% | 8% |
| विश्व का शेष भाग | 11% | 14% | 14% | 10% |
| लैटिन अमेरिका | 2% | 2% | 2% | 2% |
लैटिन अमेरिका की हिस्सेदारी छोटी है, लेकिन अपसाइड परिदृश्य में इसकी वृद्धि दर सबसे तेज़ है, जहाँ ब्राज़ील और मैक्सिको की प्रोक्योरमेंट योजनाएँ इस क्षेत्र को 2030 तक 4 प्रतिशत तक उठा सकती हैं।
5. यूनिकॉर्न और समेकन का रुझान
तीनों परिदृश्यों में यूनिकॉर्न की संख्या बढ़ती है। बेस परिदृश्य 2030 तक 9 यूनिकॉर्न तक पहुँचता है, अपसाइड 12 तक और डाउनसाइड 5 तक। यह वृद्धि निरंतर प्लेटफ़ॉर्म समेकन को दर्शाती है, जहाँ कंटेंट-आधारित प्लेटफ़ॉर्म हार्डवेयर-आधारित ब्रांड्स को अपने में विलय करते हैं और OEM-आधारित प्राइवेट लेबल को अपस्ट्रीम कंपोनेंट आपूर्तिकर्ता अधिग्रहित करते हैं।
OEM टॉप-20 एकाग्रता बेस और अपसाइड परिदृश्यों में बढ़ती है (76 प्रतिशत और 82 प्रतिशत) क्योंकि फ़र्मवेयर स्टैक, प्रमाणन डोज़ियर और कंटेंट इनजेस्ट पाइपलाइन में स्केल का लाभ बड़े खिलाड़ियों के पक्ष में होता है। डाउनसाइड परिदृश्य में एकाग्रता कम (64 प्रतिशत) होती है क्योंकि प्लेटफ़ॉर्म समेकन रुक जाता है और OEM फ़ैक्टरियों की लॉन्ग टेल हिस्सेदारी बढ़ा लेती है।
6. AI-सहायक रीडिंग सुविधाएँ
सबसे बड़ा अपसाइड लीवर AI-सहायक रीडिंग सुविधाएँ हैं। तीन सुविधाएँ महत्वपूर्ण हैं: रियल-टाइम उच्चारण स्कोरिंग (2025 में पहले से ही 6-8 रीडिंग पेन मॉडलों में तैनात), बच्चे के रीडिंग इतिहास के आधार पर अनुकूली शब्दावली विस्तार, और AI-जनित OID पुस्तक कंटेंट। यदि 2028 तक तीनों मुख्यधारा में बन जाते हैं, तो कंटेंट अटैच दर 8-12 प्रतिशत अंक बढ़ जाती है और ASP 12-18 प्रतिशत बढ़ जाता है। यदि केवल पहली सुविधा मुख्यधारा में बनती है, तो लाभ आधा रह जाता है।
हमारी 11-SKU कैटलॉग फ़र्मवेयर में तीनों सुविधाओं का समर्थन करती है। B1, B2, F8, P2 एक बेसिक संस्करण का समर्थन करते हैं। K7, KF1, L5, Q6, Q8 OTA अपडेट के साथ पूर्ण स्टैक का समर्थन करते हैं। T2 और Y6 निरंतर AI कंप्यूट वर्कलोड के लिए पूर्ण स्टैक के साथ-साथ विस्तारित बैटरी का भी समर्थन करते हैं।
खरीदार सुझाव: यदि आप 2027-2030 क्षितिज के लिए OEM साझेदारी की योजना बना रहे हैं, तो पुष्टि करें कि OEM के फ़र्मवेयर रोडमैप में AI-सहायक रीडिंग सुविधाएँ शामिल हैं। बिना उस रोडमैप वाला OEM 2028 तक शेल्फ़ स्पेस खो देगा।
7. नियामक सख्ती
डाउनसाइड परिदृश्य यूरोप और GCC में नियामक सख्टी पर आधारित है। EU बच्चों के लिए बाज़ार में लाए जाने वाले उत्पादों के लिए Toy Safety Directive और RED (Radio Equipment Directive) की समीक्षा कर रहा है; यदि दोनों को सख्त किया जाता है, तो अद्यतन डोज़ियर के बिना OEM फ़ैक्ट्रियाँ 6-18 महीनों के लिए EU बाज़र तक पहुँच खो देंगी। GCC शैक्षिक इलेक्ट्रॉनिक्स के लिए SASO IEC 62133-2 और SASO IEC 62368-1 की समीक्षा कर रहा है; इसी तरह की रुकावट संभव है।
| नियामक विकास | 2028 तक संभावना | श्रेणी पर प्रभाव |
|---|---|---|
| ईयू खिलौना सुरक्षा निर्देश अद्यतन | 35% | 12-18 महीनों के लिए -12 से -18% EU शिपमेंट |
| EU RED अद्यतन बच्चों के उत्पादों के लिए | 50% | 6-12 महीनों के लिए -8 से -14% EU शिपमेंट |
| जीसीसी एसएएसओ आईईसी 62133-2 अद्यतन | 60% | 9-15 महीनों के लिए -10 से -20% GCC शिपमेंट |
| ब्राज़ील INMETRO अद्यतन | 40% | 6-12 महीनों के लिए -6 से -10% ब्राज़ील शिपमेंट |
| इंडोनेशिया SNI अद्यतन | 55% | 9-12 महीनों के लिए -8 से -16% इंडोनेशिया शिपमेंट |
12 महीनों के भीतर अद्यतन 24-प्रमाणन डोज़ियर वाला OEM इन नियामक झटकों से काफी हद तक सुरक्षित रहता है। पुराने डोज़ियर वाले OEM को 9-18 महीनों की बाज़ार बहिष्करण का सामना करना पड़ता है। पूर्वानुमान मानता है कि हमारा अपना उत्पादन आधार सभी 24 प्रमाणनों में डोज़ियर को अद्यतन रखता है।
8. OEM परत के लिए निहितार्थ
तीनों परिदृश्यों में OEM परत का समेकन होता है। बेस परिदृश्य का अर्थ है कि शीर्ष-20 OEM फ़ैक्ट्रियाँ 2030 तक यूनिकॉर्न वॉल्यूम का 76 प्रतिशत हिस्सा लेंगी, जो 2025 में 65 प्रतिशत से ऊपर है। अपसाइड 82 प्रतिशत का संकेत देता है। डाउनसाइड 64 प्रतिशत का संकेत देता है क्योंकि लंबी पूँछ स्थानीय बाज़ारों में नियामक आश्रय पाती है।
OEM फ़ैक्ट्री के लिए, रणनीतिक प्रश्न यह है कि किस परिदृश्य के लिए तैयारी की जाए। बेस केस सुरक्षित है। अपसाइड केस उन OEM फ़ैक्ट्रियों को पुरस्कृत करता है जो AI फ़र्मवेयर, OTA इन्फ़्रास्ट्रक्चर और कंटेंट इनजेस्ट पाइपलाइन में निवेश करती हैं। डाउनसाइड केस गहरे प्रमाणन डोज़ियर और बहु-क्षेत्र ग्राहक आधार वाली OEM फ़ैक्ट्रियों को पुरस्कृत करता है।
| रणनीतिक लीवर | बेस केस फ़िट | अपसाइड केस फ़िट | डाउनसाइड केस फ़िट |
|---|---|---|---|
| AI फ़र्मवेयर रोडमैप | महत्वपूर्ण | अत्यंत महत्वपूर्ण | वैकल्पिक |
| 24-प्रमाणन डोज़ियर | अत्यंत महत्वपूर्ण | महत्वपूर्ण | अत्यंत महत्वपूर्ण |
| बहु-क्षेत्र ग्राहक आधार | महत्वपूर्ण | महत्वपूर्ण | अत्यंत महत्वपूर्ण |
| कैप्टिव टूलिंग | महत्वपूर्ण | अत्यंत महत्वपूर्ण | वैकल्पिक |
| OTA इन्फ़्रास्ट्रक्चर | महत्वपूर्ण | अत्यंत महत्वपूर्ण | वैकल्पिक |
| कंटेंट इनजेस्ट API | महत्वपूर्ण | अत्यंत महत्वपूर्ण | वैकल्पिक |
9. आयातक-डोज़ान-वितरकों के लिए निहितार्थ
आयातक-डोज़ान-वितरकों के लिए, निहितार्थ परिदृश्य के अनुसार विभाजित होते हैं। बेस और अपसाइड परिदृश्यों में, आयातकों को अभी OEM क्षमता सुरक्षित कर लेनी चाहिए, इससे पहले कि शीर्ष-20 OEM फ़ैक्ट्रियाँ केवल-पसंदीदा-आपूर्तिकर्ता बन जाएँ। डाउनसाइड परिदृश्य में, आयातकों को एकल-आपूर्तिकर्ता रुकावट से बचने के लिए 2-3 OEM फ़ैक्ट्रियों में विविधता लानी चाहिए।
तीनों परिदृश्यों में, आयातकों को कंटेंट अटैच रेट में निवेश करना चाहिए। अटैच में 10 प्रतिशत अंक की वृद्धि (44 प्रतिशत से 54 प्रतिशत) बेस परिदृश्य में यूनिट सकल लाभ का 18-26 प्रतिशत, अपसाइड में 22-30 प्रतिशत, और डाउनसाइड में 12-16 प्रतिशत के बराबर है। कंटेंट उपलब्ध सबसे अधिक-लीवरेज संचालनात्मक कदम है।
9. परिदृश्य के अनुसार रणनीति
एक संस्थापक का रवैया परिदृश्य के साथ बदलना चाहिए। बेस परिदृश्य में, सही कदम कंटेंट अटैच और AI-सहायता प्राप्त फ़र्मवेयर में रूढ़िवादी निवेश है, साथ ही बढ़ते क्षेत्रों में हिस्सेदारी हासिल करने के लिए व्यापक भौगोलिक कवरेज है। अपसाइड परिद्रश्य में, सही कदम AI-सहायता प्राप्त पढ़ने की सुविधाओं और कंटेंट कैटलॉग गहराई में आक्रामक निवेश है, भले ही निकट-अवधि मार्जिन की कीमत पर। डाउनसाइड परिदृश्य में, सही कदम लागत अनुशासन, प्रमाणन की चौड़ाई, और नियामक घर्षण को झेलने की तत्परता है।
| परिदृश्य | निवेश रवैया | भौगोलिक रवैया |
|---|---|---|
| बेस (55% संभावना) | मध्यम, संतुलित | क्षेत्रों में विविध |
| अपसाइड (25% संभावना) | आक्रामक, AI-नेतृत्व वाला | पश्चिमी यूरोप और शेष विश्व में विस्तार |
| डाउनसाइड (20% संभावना) | रूढ़िवादी, मार्जिन-नेतृत्व वाला | ग्रेटर चाइना और कोर K12 पर ध्यान |
तीनों परिदृश्यों में, OEM परत एकीकृत होती है और प्रमाणन डोज़ियर अधिक महत्वपूर्ण हो जाता है। जो संस्थापक 24-प्रमाणन डोज़ियर और बहु-क्षेत्र ग्राहक आधार रखकर हेज करता है, वह हर परिदृश्य में अच्छी स्थिति में होता है।
10. ध्यान देने योग्य तीन बातें
तीन संकेतक वास्तविक समय में बताएंगे कि कौन सा परिदृश्य सामने आ रहा है। पहला है AI-सहायता प्राप्त रीडिंग फ़ीचर लॉन्च कैडेंस: यदि 2027 के अंत तक तीन या अधिक रीडिंग पेन ब्रांड रियल-टाइम उच्चारण स्कोरिंग लॉन्च करते हैं, तो अपसाइड परिदृश्य ट्रैक पर है। दूसरा है EU टॉय सेफ्टी डायरेक्टिव परामर्श परिणाम: यदि 2027 में निर्देश महत्वपूर्ण कड़ाई के बिना अंतिम रूप दिया जाता है, तो बेस परिद्रश्य बना रहता है; यदि कड़ाई अंतिम रूप दी जाती है, तो डाउनसाइड परिदृश्य अधिक संभावित हो जाता है। तीसरा है कंटेंट अटैच ग्रोथ: यदि 2026 के अंत तक अटैच 50 प्रतिशत से अधिक हो जाता है, तो बेस परिदृश्य ट्रैक पर है; यदि अटैच 48 प्रतिशत से नीचे रुक जाता है, तो डाउनसाइड परिदृश्य अधिक संभावित हो जाता है।
| संकेतक | बुलिश थ्रेशोल्ड | बेयरिश थ्रेशोल्ड |
|---|---|---|
| EOY 2027 तक AI फ़ीचर लॉन्च | 3+ ब्रांड | <2 ब्रांड |
| EU टॉय सेफ्टी डायरेक्टिव परिणाम | कोई कड़ाई नहीं | कड़ाई की गई |
| कंटेंट अटैच EOY 2026 | >50% | <48% |
| जीसीसी एसएएसओ अद्यतन | कोई बदलाव नहीं | कड़ाई की गई |
| OEM शीर्ष-20 एकाग्रता EOY 2027 | >72% | <68% |
इन पाँच संकेतकों पर मासिक नज़र रखने वाला संस्थापक वर्ष-अंत रिपोर्ट की प्रतीक्षा किए बिना एक तिमाही के भीतर अपनी स्थिति समायोजित कर सकता है।
11. दीर्घ दृष्टिकोण
2030 से आगे देखें तो, रीडिंग पेन श्रेणी संभवतः मल्टीमॉडल लर्निंग टूल्स की एक व्यापक श्रेणी में विकसित होगी: पेन + टैबलेट + AI ट्यूटर + पैरेंट डैशबोर्ड। एकल-डिवाइस श्रेणी के रूप में रीडिंग पेन 2030-2032 में शिखर पर पहुँच सकता है, इससे पहले कि यह एक बड़े लर्निंग डिवाइस का उप-घटक बन जाए। 10-वर्षीय व्यवसाय बनाने वाले संस्थापकों के लिए, सही रवैया एक ब्रांड और कंटेंट स्टैक बनाना है जो डिवाइस-फ़ॉर्म ट्रांज़िशन से बच सके, न कि केवल 2030 के रीडिंग पेन बाज़ार के लिए अनुकूलन।
हमारे अपने दो उत्पादन आधार, 11-SKU कैटलॉग, 86 फ़र्मवेयर रिलीज़, 12 भाषा बिल्ड, 24-प्रमाणन डोज़ियर, और 230+ डिस्ट्रिब्यूटर नेटवर्क उस दीर्घ दृष्टिकोण का समर्थन करने के लिए डिज़ाइन किए गए हैं। पेन आज का एंकर SKU है; कंटेंट स्टैक और प्रमाणन डोज़ियर वे परिसंपत्तियाँ हैं जो किसी भी एकल डिवाइस फ़ॉर्म फ़ैक्टर से अधिक समय तक टिकेंगी।
12. अक्सर पूछे जाने वाले प्रश्न
11. संबंधित रीडिंग
- ग्लोबल रीडिंग पेन मार्केट साइज़ और फ़ोरकास्ट
- एडटेक मार्केट और रीडिंग पेन
- रीडिंग पेन इंडस्ट्री इन्वेस्टमेंट क्लाइमेट: VC फ़ंडिंग एडटेक साइकल
- रीडिंग पेन एडटेक यूनिकॉर्न तुलना और ग्लोबल लैंडस्केप
- रीडिंग पेन बूटस्ट्रैप्ड फ़ाउंडर बनाम फ़ंडेड स्केल-अप स्ट्रेटेजी
- B1 रीडिंग पेन स्पेक गाइड
- OEM रीडिंग पेन
- कोटेशन का अनुरोध करें