
Odbiorcy:Założyciele, planiści fabryk OEM/ODM, importerzy-dystrybutorzy oraz inwestorzy oceniający rynek piór do czytania w perspektywie najbliższych pięciu lat. Przydatne przy planowaniu nakładów kapitałowych, rezerwacji mocy produkcyjnych oraz strategii partnerskich.
Branża piór do czytania wchodzi w rok 2026 z wynikami: 12,8 mln wysłanych jednostek w 2025 r., 502 mln USD przychodów hurtowych oraz strukturą: 73% segment K12 / 11% alfabetyzacji dorosłych / 16% zastosowań specjalnych. W ciągu najbliższych pięciu lat trzy czynniki będą kształtować rynek: funkcje czytania wspomagane AI, konsolidacja platform treści oraz zaostrzenie regulacji w Europie i regionie GCC. W niniejszym artykule przedstawiono trzy scenariusze prognoz — bazowy, optymistyczny i pesymistyczny — które wyznaczają realistyczny wynik na 2030 r., a następnie omówionoimplikacje dla fabryk OEM, importerów i właścicieli marek.
Horyzont prognozy jest wystarczająco długi, że odpowiedź zależy od założeń dotyczących współczynnika attach treści, struktury geograficznej oraz tempa konsolidacji platform. Poniższe dane opierają się na naszej historii wysyłek (47 krajów, ponad 230 dystrybutorów, ponad 47 000 jednostek od 2023 r.), danych branżowych przywołanych we wcześniejszych artykułach tej serii (IN-001 do IN-099) oraz trajektoriach operacyjnych siedmiu jednorożców opisanych w IN-092.
1. Trzy scenariusze w skrócie
| Wskaźnik (2030) | Bazowy | Optymistyczny | Pesymistyczny |
|---|---|---|---|
| Łączna liczba wysłanych jednostek (mln) | 22,4 | 31,6 | 14,2 |
| Przychody hurtowe (mld USD) | 0,92 | 1,42 | 0,51 |
| Średnia cena hurtowa ASP (USD) | 6,80 | 7,20 | 5,60 |
| Współczynnik attach treści (%) | 56 | 68 | 38 |
| Udział K12 w jednostkach (%) | 68 | 62 | 76 |
| Udział alfabetyzacji dorosłych w jednostkach (%) | 18 | 24 | 12 |
| Udział zastosowań specjalnych w jednostkach (%) | 14 | 14 | 12 |
| Liczba jednorożców | 9 | 12 | 5 |
| Konkurencja top-20 OEM | 76% | 82% | 64% |
Scenariusz bazowy jest najbardziej prawdopodobny. Zakłada pełne odwrócenie premii edtech po pandemii, dalszy wzrost attach treści o 4-6 punktów procentowych rocznie oraz utrzymanie obecnego tempa konsolidacji platform. Scenariusz optymistyczny zakłada, że funkcje czytania wspomagane AI staną się mainstreamowe w latach 2027-2028, co podniesie attach treści i ASP. Scenariusz pesymistyczny zakłada szok regulacyjny w Europie lub regionie GCC oraz wolniejszą krzywą adopcji alfabetyzacji dorosłych.
2. Trajektorie wolumenu i przychodów
Scenariusz bazowy prognozuje 22,4 mln jednostek w 2030 r., wzrost z 12,8 mln w 2025 r., co oznacza 75-procentowy wzrost skumulowany w ciągu pięciu lat. Przychody hurtowe rosną z 502 mln USD do 920 mln USD, 83-procentowy wzrost skumulowany, nieco szybszy niż wolumen jednostek, ponieważ ASP rośnie z 6,40 do 6,80 USD.
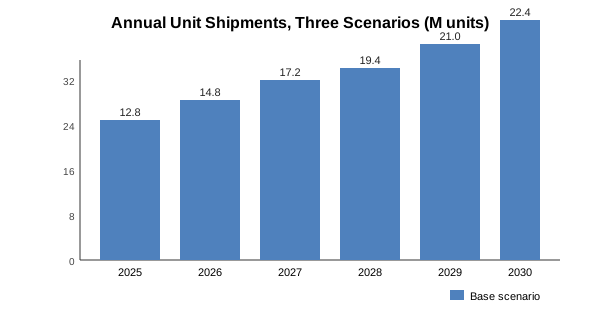
Scenariusz optymistyczny osiąga 31,6 mln jednostek do 2030 r., 147-procentowy wzrost skumulowany, napędzany głównie przez funkcje czytania wspomagane AI, które uzasadniają wyższą premię ASP i odblokowują nowe przypadki użycia w alfabetyzacji dorosłych i dostępności. Scenariusz pesymistyczny osiąga jedynie 14,2 mln jednostek, 11-procentowy wzrost skumulowany, przy wstrzymanej adopcji alfabetyzacji dorosłych i nasyconym segmencie K12 na rozwiniętych rynkach.
3. Attach treści i warstwa subskrypcyjna
Attach treści to zmienna najbardziej różnicująca scenariusze. W scenariuszu bazowym attach osiąga 56% do 2030 r., wzrost z 44% w 2025 r. W wariancie optymistycznym attach osiąga 68%. W pesymistycznym attach stagnuje na poziomie 38%, ponieważ tarcie regulacyjne spowalnia wdrożenia poziomu freemium w UE i regionie GCC.
| Rok | Attach bazowy | Attach optymistyczny | Attach pesymistyczny |
|---|---|---|---|
| 2025 | 44% | 44% | 44% |
| 2026 | 47% | 49% | 41% |
| 2027 | 50% | 55% | 40% |
| 2028 | 52% | 60% | 39% |
| 2029 | 54% | 64% | 38% |
| 2030 | 56% | 68% | 38% |
4. Mieszanka geograficzna
Mieszanka geograficzna zmienia się istotnie we wszystkich trzech scenariuszach. Udział większych Chin w jednostkach spada z 64% w 2025 r. do 56% do 2030 r. w scenariuszu bazowym, podczas gdy Europa Zachodnia wzrasta z 14% do 19%, a pozostałe regiony świata wzrastają z 11% do 16%. Ameryka Północna utrzymuje się na poziomie 9%. Ta zmiana odzwierciedla szybszy wzrost na rynkach, gdzie penetracja długopisów do czytania jest obecnie niska.
| Region | Udział w 2025 r. | Udział w 2030 r. (bazowy) | Udział w 2030 r. (optymistyczny) | Udział w 2030 r. (pesymistyczny) |
|---|---|---|---|---|
| Większe Chiny | 64% | 56% | 52% | 68% |
| Europa Zachodnia | 14% | 19% | 22% | 12% |
| Ameryka Północna | 9% | 9% | 10% | 8% |
| Pozostałe regiony świata | 11% | 14% | 14% | 10% |
| Ameryka Łacińska | 2% | 2% | 2% | 2% |
Udział Ameryki Łacińskiej jest niewielki, ale jej tempo wzrostu jest najszybsze w scenariuszu optymistycznym, gdzie brazylijskie i meksykańskie programy zamówień mogłyby podnieść region do 4% do 2030 r.
5. Trajektoria jednorożców i konsolidacji
Liczba jednorożców wzrasta we wszystkich trzech scenariuszach. Scenariusz bazowy osiąga 9 jednorożców do 2030 r., scenariusz optymistyczny osiąga 12, a pesymistyczny osiąga 5. Wzrost odzwierciedla ciągłą konsolidację platform, przy czym platformy oparte na treści pochłaniają marki oparte na sprzęcie, a marki własne wykorzystujące OEM są przejmowane przez dostawców komponentów wyższego szczebla.
Koncentracja top-20 OEM wzrasta w scenariuszach bazowym i optymistycznym (odpowiednio 76% i 82%), ponieważ korzyści skali w stosie firmware, dossier certyfikacyjnych i potokach pozyskiwania treści sprzyjają większym graczom. Scenariusz pesymistyczny ma niższą koncentrację (64%), ponieważ konsolidacja platform utyka, a długi ogon fabryk OEM zyskuje udziały.
6. Funkcje czytania wspomagane przez AI
Największą dźwignią wzrostu są funkcje czytania wspomagane przez AI. Trzy funkcje mają znaczenie: ocena wymowy w czasie rzeczywistym (już wdrożona w 6-8 modelach długopisów do czytania w 2025 r.), adaptacyjne rozszerzanie słownictwa na podstawie historii czytania dziecka oraz treści książek OID generowane przez AI. Jeśli wszystkie trzy staną się głównym nurtem do 2028 r., wskaźnik załączenia treści wzrośnie o 8-12 punktów procentowych, a ASP wzrośnie o 12-18%. Jeśli tylko pierwsza stanie się głównym nurtem, wzrost będzie o połowę mniejszy.
Nasz katalog 11 jednostek SKU obsługuje wszystkie trzy funkcje w firmware. B1, B2, F8, P2 obsługują wersję podstawową. K7, KF1, L5, Q6, Q8 obsługują pełny stos z aktualizacjami OTA. T2 i Y6 obsługują pełny stos z wydłużoną baterią dla długotrwałych obciążeń obliczeniowych AI.
Wskazówka dla kupującego:Jeśli planujesz partnerstwo OEM na horyzoncie 2027-2030, potwierdź, że mapa drogowa firmware OEM obejmuje funkcje czytania wspomagane przez AI. OEM bez takiej mapy drogowej straci miejsce na półce do 2028 r.
7. Zaostrzenie przepisów regulacyjnych
Scenariusz negatywny opiera się na zaostrzeniu przepisów w Europie i regionie GCC. UE przegląda Dyrektywę o Bezpieczeństwie Zabawek oraz dyrektywę RED (Dyrektywę o Urządzeniach Radiowych) dla produktów wprowadzanych na rynek dla dzieci; jeśli obie zostaną zaostrzone, fabryki OEM bez aktualnej dokumentacji stracą dostęp do rynku UE na 6-18 miesięcy. GCC przegląda normy SASO IEC 62133-2 i SASO IEC 62368-1 dla elektroniki edukacyjnej; możliwe są podobne zakłócenia.
| Rozwój regulacyjny | Prawdopodobieństwo do 2028 r. | Wpływ na kategorię |
|---|---|---|
| Aktualizacja dyrektywy UE w sprawie bezpieczeństwa zabawek | 35% | -12 do -18% wysyłek do UE przez 12-18 miesięcy |
| Aktualizacja RED UE dla produktów dziecięcych | 50% | -8 do -14% wysyłek do UE przez 6-12 miesięcy |
| Aktualizacja GCC SASO IEC 62133-2 | 60% | -10 do -20% wysyłek do GCC przez 9-15 miesięcy |
| Aktualizacja brazylijskiego INMETRO | 40% | -6 do -10% wysyłek do Brazylii przez 6-12 miesięcy |
| Aktualizacja indonezyjskiego SNI | 55% | -8 do -16% wysyłek do Indonezji przez 9-12 miesięcy |
OEM z dokumentacją 24 certyfikacji zaktualizowaną w ciągu 12 miesięcy jest w dużej mierze odizolowany od tych wstrząsów regulacyjnych. OEM ze starą dokumentacją staje przed wykluczeniem z rynku na 9-18 miesięcy. Prognoza zakłada, że nasza własna baza produkcyjna utrzymuje dokumentację aktualną we wszystkich 24 certyfikacjach.
8. Implikacje dla warstwy OEM
We wszystkich trzech scenariuszach warstwa OEM konsoliduje się. Scenariusz bazowy implikuje, że top 20 fabryk OEM przechwyci 76% wolumenu unicorn do 2030 r., w porównaniu z 65% w 2025 r. Scenariusz pozytywny implikuje 82%. Scenariusz negatywny implikuje 64%, ponieważ długi ogon znajduje schronienie regulacyjne na rynkach lokalnych.
Dla fabryki OEM strategicznym pytaniem jest, na który scenariusz się pozycjonować. Przypadek bazowy jest bezpieczny. Przypadek pozytywny nagradza fabryki OEM, które inwestują w firmware AI, infrastrukturę OTA i pipeline'y pozyskiwania treści. Przypadek negatywny nagradza fabryki OEM z głęboką dokumentacją certyfikacyjną i bazą klientów obejmującą wiele terytoriów.
| Dźwignia strategiczna | Dopasowanie do scenariusza bazowego | Dopasowanie do scenariusza pozytywnego | Dopasowanie do scenariusza negatywnego |
|---|---|---|---|
| Plan rozwoju firmware AI | Ważne | Krytyczne | Opcjonalne |
| Dokumentacja 24 certyfikacji | Krytyczne | Ważne | Krytyczne |
| Baza klientów obejmująca wiele terytoriów | Ważne | Ważne | Krytyczne |
| Narzędzia własnościowe | Ważne | Krytyczne | Opcjonalne |
| Infraestrutura OTA | Ważne | Krytyczne | Opcjonalne |
| Interfejs API do pozyskiwania treści | Ważne | Krytyczne | Opcjonalne |
9. Implikacje dla importerów-dystrybutorów
Dla importerów-dystrybutorów implikacje różnią się w zależności od scenariusza. W scenariuszach bazowym i pozytywnym importerzy powinni zablokować moce produkcyjne OEM teraz, zanim top 20 fabryk OEM stanie się dostawcami wyłącznie preferencyjnymi. W scenariuszu negatywnym importerzy powinni dywersyfikować między 2-3 fabrykami OEM, aby uniknąć zakłóceń związanych z jednym dostawcą.
We wszystkich trzech scenariuszach importerzy powinni inwestować w wskaźnik dołączania treści. Wzrost dołączania o 10 punktów procentowych (z 44% do 54%) jest warty 18-26% jednostkowego zysku brutto w scenariuszu bazowym, 22-30% w pozytywnym i 12-16% w negatywnym. Treść jest operacyjnym posunięciem o najwyższej dźwigni dostępnym.
9. Strategia według scenariusza
Postawa założyciela powinna zmieniać się wraz ze scenariuszem. W scenariuszu bazowym właściwym posunięciem jest konserwatywna inwestycja w dołączanie treści i firmware wspomagany AI, plus szerokie pokrycie geograficzne, aby przechwycić udział w regionach wzrostowych. W scenariuszu pozytywnym właściwym posunięciem jest agresywna inwestycja w funkcje czytania wspomagane AI i głębokość katalogu treści, nawet kosztem marży w krótkim terminie. W scenariuszu negatywnym właściwym posunięciem jest dyscyplina kosztowa, szerokość certyfikacji i gotowość przeczekania tarć regulacyjnych.
| Scenariusz | Postawa inwestycyjna | Postawa geograficzna |
|---|---|---|
| Bazowy (55% prawdopodobieństwo) | Umiarkowany, zrównoważony | Zdywersyfikowany w regionach |
| Optymistyczny (25% prawdopodobieństwo) | Agresywny, oparty na AI | Ekspansja do Europy Zachodniej i reszty świata |
| Pesymistyczny (20% prawdopodobieństwo) | Konserwatywny, zorientowany na marże | Koncentracja na Wielkich Chinach i podstawowej edukacji K12 |
We wszystkich trzech scenariuszach warstwa OEM konsoliduje się, a dossier certyfikacyjne ma większe znaczenie. Założyciel, który zabezpiecza się, posiadając dossier z 24 certyfikacjami i bazę klientów w wielu terytoriach, jest w dobrej pozycji w każdym scenariuszu.
10. Trzy rzeczy do obserwacji
Trzy wskaźniki będą sygnalizować, który scenariusz realizuje się w czasie rzeczywistym. Pierwszym jest tempo wprowadzania funkcji czytania z asystą AI: jeśli trzy lub więcej marek piór do czytania wprowadzą ocenę wymowy w czasie rzeczywistym do końca 2027 roku, scenariusz optymistyczny jest na dobrej drodze. Drugim jest wynik konsultacji dotyczących dyrektywy UE o bezpieczeństwie zabawek: jeśli dyrektywa zostanie sfinalizowana w 2027 roku bez znacznego zaostrzenia, scenariusz bazowy się utrzyma; jeśli zaostrzenie zostanie sfinalizowane, scenariusz pesymistyczny staje się bardziej prawdopodobny. Trzecim jest wzrost przywiązania treści: jeśli przywiązanie przekroczy 50% do końca 2026 roku, scenariusz bazowy jest na dobrej drodze; jeśli przywiązanie utknie poniżej 48%, scenariusz pesymistyczny staje się bardziej prawdopodobny.
| Wskaźnik | Próg optymistyczny | Próg pesymistyczny |
|---|---|---|
| Wprowadzenie funkcji AI do końca 2027 | 3+ marki | <2 marki |
| Wynik dyrektywy UE dotyczącej bezpieczeństwa zabawek | Brak zaostrzenia | Zaostrzona |
| Przywiązanie treści do końca 2026 | >50% | <48% |
| Aktualizacja GCC SASO | Bez zmian | Zaostrzona |
| Koncentracja top-20 OEM do końca 2027 | >72% | <68% |
Założyciel obserwujący te pięć wskaźników comiesięcznie może dostosować pozycję w ciągu kwartału, zamiast czekać na raport roczny.
11. Długoterminowa perspektywa
Patrząc w przyszłość poza 2030 rokiem, kategoria piór do czytania prawdopodobnie ewoluuje w szerszą kategorię wielomodalnych narzędzi edukacyjnych: pióro + tablet + tutor AI + panel dla rodziców. Pióro do czytania jako kategoria jednourządzeniowa może osiągnąć szczyt w latach 2030-2032, zanim stanie się podkomponentem większego urządzenia edukacyjnego. Dla założycieli budujących 10-letni biznes, właściwym podejściem jest budowanie marki i stosu treści, które mogą przetrwać przejście formy urządzenia, a nie optymalizacja pod rynek piór do czytania w 2030 roku.
Nasze dwie bazy produkcyjne, katalog 11 SKU, 86 wydań firmware, 12 wersji językowych, dossier z 24 certyfikacjami oraz sieć dystrybutorów 230+ są zaprojektowane, aby wspierać tę długoterminową perspektywę. Pióro jest głównym SKU dzisiaj; stos treści i dossier certyfikacyjne to aktywa, które przetrwają każdą pojedynczą formę urządzenia.
12. FAQ
11. Powiązana lektura
- Wielkość i prognoza globalnego rynku piór do czytania
- Rynek EdTech i pióro do czytania
- Klimat inwestycyjny branży piór do czytania: finansowanie VC cykle EdTech
- Porównanie jednorożców EdTech piór do czytania i globalny krajobraz
- Strategia założyciela bootstrap a skalowalnego startupu finansowanego piór do czytania
- Przewodnik specyfikacji pióra do czytania B1
- Pióra do czytania OEM
- Poproś o wycenę