
Аудитория:Основатели, планировщики OEM/ODM-заводов, импортеры-дистрибьюторы и инвесторы, оценивающие категорию читающих ручек на ближайшие пять лет. Полезно для планирования капитальных затрат, резервирования мощностей и стратегии партнерства.
Индустрия читающих ручек вступает в 2026 год с показателями: 12,8 млн единиц отгружено в 2025 году, оптовый доход 502 млн долларов США, распределение 73% K12 / 11% грамотность взрослых / 16% специальное назначение. В ближайшие пять лет три фактора будут формировать категорию: функции чтения с поддержкой ИИ, консолидация контент-платформ и ужесточение регулирования в Европе и странах ССЗГ. В этой статье представлены три прогнозных сценария — базовый, оптимистичный и пессимистичный — которые охватывают реалистичный результат 2030 года, а затем рассматриваются последствия для OEM-заводов, импортеров и владельцев брендов.
Горизонт прогноза достаточно долгий, поэтому ответ зависит от допущений о коэффициенте прикрепления контента, географическом распределении и скорости консолидации платформ. Приведенные ниже цифры основаны на нашей истории отгрузок (47 стран, 230+ дистрибьюторов, 47 000+ единиц с 2023 года), отраслевых данных, упомянутых в более ранних статьях этой серии (IN-001 – IN-099), и операционных траекториях семи единорогов, описанных в IN-092.
1. Обзор трех сценариев
| Показатель (2030) | Базовый | Оптимистичный | Пессимистичный |
|---|---|---|---|
| Всего отгружено единиц (млн) | 22,4 | 31,6 | 14,2 |
| Оптовый доход (млрд USD) | 0,92 | 1,42 | 0,51 |
| Средняя оптовая цена (USD) | 6,80 | 7,20 | 5,60 |
| Коэффициент прикрепления контента (%) | 56 | 68 | 38 |
| Доля K12 от единиц (%) | 68 | 62 | 76 |
| Доля взрослой грамотности от единиц (%) | 18 | 24 | 12 |
| Доля специального назначения от единиц (%) | 14 | 14 | 12 |
| Количество единорогов | 9 | 12 | 5 |
| Концентрация OEM топ-20 | 76% | 82% | 64% |
Базовый сценарий наиболее вероятен. Он предполагает, что пост-COVID премия edtech полностью сойдет на нет, прикрепление контента продолжит расти на 4–6 процентных пунктов в год, а консолидация платформ продолжится текущими темпами. Оптимистичный сценарий предполагает, что функции чтения с поддержкой ИИ станут массовыми в 2027–2028 годах, повышая прикрепление контента и ASP. Пессимистичный сценарий предполагает регуляторный шок в Европе или ССЗГ, а также более медленную кривую внедрения взрослой грамотности.
2. Траектории объема и дохода
Базовый сценарий прогнозирует 22,4 млн единиц в 2030 году против 12,8 млн в 2025 году — совокупный рост на 75% за пять лет. Оптовый доход растет с 502 млн USD до 920 млн USD, совокупный рост на 83%, что немного быстрее роста единиц, поскольку ASP повышается с 6,40 до 6,80 USD.
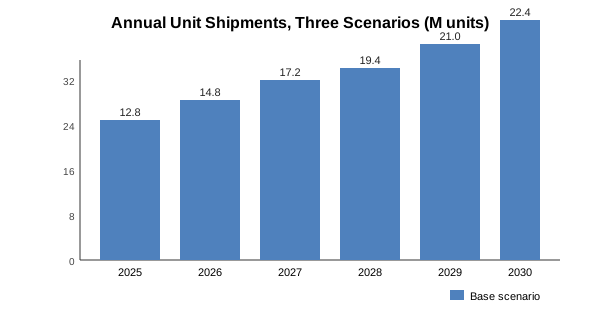
Оптимистичный сценарий достигает 31,6 млн единиц к 2030 году, совокупный рост на 147%, обусловленный в первую очередь функциями чтения с поддержкой ИИ, которые обеспечивают премиальную ASP и открывают новые варианты использования в области взрослой грамотности и доступности. Пессимистичный сценарий достигает лишь 14,2 млн единиц, совокупный рост на 11%, с остановкой внедрения взрослой грамотности и насыщением K12 на развитых рынках.
3. Прикрепление контента и подписочный слой
Прикрепление контента — это переменная, которая наиболее различает сценарии. В базовом сценарии прикрепление контента достигает 56% к 2030 году против 44% в 2025 году. В оптимистичном сценарии прикрепление достигает 68%. В пессимистичном сценарии прикрепление стагнирует на уровне 38%, поскольку регуляторные препятствия замедляют запуск бесплатных уровней в ЕС и ССЗГ.
| Год | Базовое прикрепление | Оптимистичное прикрепление | Пессимистичное прикрепление |
|---|---|---|---|
| 2025 | 44% | 44% | 44% |
| 2026 | 47% | 49% | 41% |
| 2027 | 50% | 55% | 40% |
| 2028 | 52% | 60% | 39% |
| 2029 | 54% | 64% | 38% |
| 2030 | 56% | 68% | 38% |
4. Географическое распределение
Географическое распределение существенно меняется во всех трёх сценариях. Доля Greater China в количестве единиц снижается с 64% в 2025 году до 56% к 2030 году в базовом сценарии, тогда как Western Europe растёт с 14% до 19%, а rest-of-world — с 11% до 16%. North America остаётся на уровне 9%. Это смещение отражает более быстрый рост рынков, где проникновение читающих ручек сейчас невелико.
| Регион | Доля в 2025 | Доля в 2030 базовый | Доля в 2030 позитивный | Доля в 2030 негативный |
|---|---|---|---|---|
| Большой Китай | 64% | 56% | 52% | 68% |
| Западная Европа | 14% | 19% | 22% | 12% |
| Северная Америка | 9% | 9% | 10% | 8% |
| Остальной мир | 11% | 14% | 14% | 10% |
| Латинская Америка | 2% | 2% | 2% | 2% |
Доля Latin America невелика, но темпы её роста являются самыми быстрыми в позитивном сценарии, где бразильские и мексиканские программы закупок могут поднять регион до 4% к 2030 году.
5. Траектория единорогов и консолидации
Количество единорогов растёт во всех трёх сценариях. Базовый сценарий достигает 9 единорогов к 2030 году, позитивный — 12, негативный — 5. Рост отражает продолжающуюся консолидацию платформ: контентные платформы поглощают аппаратные бренды, а OEM-частные марки приобретаются поставщиками компонентов верхнего уровня.
Концентрация OEM top-20 растёт в базовом и позитивном сценариях (76% и 82%), поскольку масштабные преимущества в стеке прошивки, сертификационных досье и контентных конвейерах благоприятствуют крупным игрокам. В негативном сценарии концентрация ниже (64%), поскольку консолидация платформ буксует и длинный хвост OEM-заводов наращивает долю.
6. Функции чтения с поддержкой ИИ
Крупнейший позитивный рычаг — функции чтения с поддержкой ИИ. Значение имеют три функции: оценка произношения в реальном времени (уже развёрнута в 6–8 моделях читающих ручек в 2025 году), адаптивное расширение словарного запаса на основе истории чтения ребёнка и автоматически генерируемый OID-контент книг. Если все три станут мейнстримом к 2028 году, коэффициент прикрепления контента вырастет на 8–12 процентных пунктов, а ASP — на 12–18%. Если мейнстримом станет только первая, эффект составит половину.
Наш каталог из 11 SKU поддерживает все три функции в прошивке. B1, B2, F8, P2 поддерживают базовую версию. K7, KF1, L5, Q6, Q8 поддерживают полный стек с обновлениями по воздуху (OTA). T2 и Y6 поддерживают полный стек плюс расширенную батарею для продолжительных вычислительных нагрузок ИИ.
Совет покупателю: Если вы планируете OEM-партнёрство на горизонт 2027–2030 годов, убедитесь, что дорожная карта прошивки OEM-производителя включает функции чтения с поддержкой ИИ. OEM без такой дорожной карты потеряет полочное пространство к 2028 году.
7. Ужесточение нормативного регулирования
Негативный сценарий основан на ужесточении нормативного регулирования в Европе и Совете сотрудничества арабских государств Персидского залива (GCC). ЕС пересматривает Директиву о безопасности игрушек и Директиву о радиооборудовании (RED) для продуктов, предназначенных для детей; если обе будут ужесточены, OEM-заводы без обновлённого досье потеряют доступ на рынок ЕС на 6–18 месяцев. GCC пересматривает SASO IEC 62133-2 и SASO IEC 62368-1 для образовательной электроники; возможны аналогичные нарушения.
| Нормативное развитие | Вероятность к 2028 году | Воздействие на категорию |
|---|---|---|
| Обновление Директивы ЕС о безопасности игрушек | 35% | от -12 до -18% поставок в ЕС на 12–18 месяцев |
| Обновление директивы RED ЕС для детской продукции | 50% | от -8 до -14% поставок в ЕС на 6–12 месяцев |
| Обновление SASO IEC 62133-2 для GCC | 60% | от -10 до -20% поставок в GCC на 9–15 месяцев |
| Обновление INMETRO Бразилии | 40% | от -6 до -10% поставок в Бразилию на 6–12 месяцев |
| Обновление SNI Индонезии | 55% | от -8 до -16% поставок в Индонезию на 9–12 месяцев |
OEM с досье из 24 сертификаций, обновлённым в течение 12 месяцев, в значительной степени защищён от этих нормативных потрясений. OEM с устаревшими досье сталкивается с исключением с рынка на 9–18 месяцев. Прогноз предполагает, что наша собственная производственная база поддерживает досье в актуальном состоянии по всем 24 сертификациям.
8. Последствия для OEM-сегмента
Во всех трёх сценариях OEM-сегмент консолидируется. Базовый сценарий предполагает, что ведущие 20 OEM-заводов захватят 76% объёма «единорогов» к 2030 году против 65% в 2025 году. Оптимистичный сценарий предполагает 82%. Негативный сценарий предполагает 64%, поскольку длинный хвост находит нормативное укрытие на местных рынках.
Для OEM-завода стратегический вопрос заключается в том, к какому сценарию позиционироваться. Базовый сценарий — безопасный. Оптимистичный сценарий вознаграждает OEM-заводы, инвестирующие в AI-прошивку, инфраструктуру OTA и конвейеры обработки контента. Негативный сценарий вознаграждает OEM-заводы с глубоким сертификационным досье и клиентской базой на нескольких территориях.
| Стратегический рычаг | Соответствие базовому сценарию | Соответствие оптимистичному сценарию | Соответствие негативному сценарию |
|---|---|---|---|
| Дорожная карта AI-прошивки | Важно | Критически важно | Опционально |
| Досье из 24 сертификаций | Критически важно | Важно | Критически важно |
| Клиентская база на нескольких территориях | Важно | Важно | Критически важно |
| Собственная оснастка | Важно | Критически важно | Опционально |
| Инфраструктура OTA | Важно | Критически важно | Опционально |
| API приёма контента | Важно | Критически важно | Опционально |
9. Последствия для импортёров-дистрибьюторов
Для импортёров-дистрибьюторов последствия различаются в зависимости от сценария. В базовом и оптимистичном сценариях импортёрам следует закрепить OEM-мощности сейчас, до того как ведущие 20 OEM-заводов станут поставщиками по предпочтению. В негативном сценарии импортёрам следует диверсифицировать между 2–3 OEM-заводами, чтобы избежать сбоев от единственного поставщика.
Во всех трёх сценариях импортёрам следует инвестировать в коэффициент прикрепления контента. Повышение прикрепления на 10 процентных пунктов (с 44% до 54%) стоит 18–26% валовой прибыли от единицы в базовом сценарии, 22–30% в оптимистичном и 12–16% в негативном. Контент — это операционный ход с наибольшим рычагом воздействия.
9. Стратегия по сценариям
Позиция основателя должна меняться в зависимости от сценария. В базовом сценарии правильный ход — консервативные инвестиции в прикрепление контента и AI-assisted прошивку, а также широкое географическое покрытие для захвата доли на растущих рынках. В оптимистичном сценарии правильный ход — агрессивные инвестиции в AI-assisted функции чтения и глубину каталога контента, даже за счёт краткосрочной маржи. В негативном сценарии правильный ход — дисциплина затрат, широта сертификации и готовность переждать нормативные препятствия.
| Сценарий | Инвестиционная позиция | Географическая позиция |
|---|---|---|
| Базовый (вероятность 55%) | Умеренный, сбалансированный | Диверсификация по регионам |
| Оптимистичный (вероятность 25%) | Агрессивный, на основе ИИ | Выход в Западную Европу и остальной мир |
| Пессимистичный (вероятность 20%) | Консервативный, ориентированный на маржу | Фокус на Большой Китай и основной сегмент K12 |
Во всех трёх сценариях слой OEM консолидируется, а сертификационный портфель приобретает большее значение. Основатель, который страхуется за счёт портфеля из 24 сертификаций и клиентской базы в нескольких территориях, будет хорошо позиционирован в любом сценарии.
10. Три ключевых показателя
Три индикатора укажут, какой сценарий реализуется в реальном времени. Первый — частота запусков функций чтения с поддержкой ИИ: если к концу 2027 года три или более бренда ридер-ручек выпустят функцию оценки произношения в реальном времени, сценарий оптимистичного роста идёт по плану. Второй — результат консультации по Директиве ЕС о безопасности игрушек: если директива будет утверждена в 2027 году без существенного ужесточения, базовый сценарий сохраняется; если ужесточение будет утверждено, пессимистичный сценарий становится более вероятным. Третий — рост привязки контента: если привязка превысит 50% к концу 2026 года, базовый сценарий идёт по плану; если привязка остановится ниже 48%, пессимистичный сценарий становится более вероятным.
| Показатель | Оптимистичный порог | Пессимистичный порог |
|---|---|---|
| Запуск функций ИИ к концу 2027 г. | 3+ брендов | <2 брендов |
| Результат Директивы ЕС по безопасности игрушек | Без ужесточения | Ужесточено |
| Привязка контента к концу 2026 г. | >50% | <48% |
| Обновление GCC SASO | Без изменений | Ужесточено |
| Концентрация OEM топ-20 к концу 2027 г. | >72% | <68% |
Основатель, отслеживающий эти пять показателей ежемесячно, может скорректировать позицию в течение квартала, не дожидаясь годового отчёта.
11. Долгосрочный взгляд
За пределами 2030 года категория ридер-ручек, вероятно, эволюционирует в более широкую категорию мультимодальных обучающих инструментов: ручка + планшет + ИИ-репетитор + панель для родителей. Ридер-ручка как категория отдельного устройства может достичь пика в 2030–2032 годах, прежде чем стать компонентом более крупного обучающего устройства. Для основателей, строящих бизнес на 10 лет, правильная позиция — создавать бренд и контентный стек, способные пережить переход форм-фактора устройства, а не оптимизировать только под рынок ридер-ручек 2030 года.
Наши две производственные базы, каталог из 11 SKU, 86 выпусков прошивки, 12 языковых сборок, портфель из 24 сертификаций и сеть из 230+ дистрибьюторов спроектированы для поддержки этого долгосрочного видения. Руководящая ручка — это ключевой SKU сегодня; контентный стек и сертификационный портфель — это активы, которые переживут любой конкретный форм-фактор устройства.
12. Вопросы и ответы
11. Рекомендуемое чтение
- Размер и прогноз мирового рынка ридер-ручек
- Рынок EdTech и ридер-ручка
- Инвестиционный климат индустрии ридер-ручек: циклы VC Funding EdTech
- Сравнение EdTech-единорогов ридер-ручек и мировой ландшафт
- Стратегия основателя ридер-ручек без внешнего финансирования против масштабирования с привлечением средств
- Руководство по спецификациям ридер-ручки B1
- OEM ридер-ручки
- Запросить расчёт