
Målgruppe: Gründere, OEM/ODM-fabrikkplanleggere, importør-distributører og investorer som vurderer størrelsen på kategorien lesepenner for de neste fem årene. Nyttig for capex-planlegging, kapasitetsreservasjon og partnerskapsstrategi.
Lesepenn-industrien går inn i 2026 med 12,8 millioner enheter sendt i 2025, 502 millioner USD i grossistinntekter og en miks på 73 prosent K12 / 11 prosent voksenlesing / 16 prosent spesialformål. De neste fem årene vil tre krefter forme kategorien: AI-assisterte lesefunksjoner, konsolidering av innholdsplattformer og en strammere regulering i Europa og GCC. Denne artikkelen legger frem tre prognosescenarier – base, oppside og nedside – som avgrenser det realistiske 2030-utfallet, og går deretter gjennom implikasjonene for OEM-fabrikker, importører og merkevareeiere.
Prognosehorisonten er så lang at svaret avhenger av antakelser om innholds-attach-rate, geografisk miks og hastigheten på plattformkonsolidering. Tallene nedenfor er basert på vår egen leveringshistorikk (47 land, 230+ distributører, 47 000+ enheter siden 2023), bransjedata referert i tidligere artikler i denne serien (IN-001 til IN-099) og driftstrajektoriene til de sju enhjørningene profilert i IN-092.
1. De tre scenariene ved et blikk
| Metrikk (2030) | Base | Oppside | Nedside |
|---|---|---|---|
| Totalt sendte enheter (M) | 22,4 | 31,6 | 14,2 |
| Grossistinntekter (USD mrd) | 0,92 | 1,42 | 0,51 |
| Gjennomsnittlig grossist-ASP (USD) | 6,80 | 7,20 | 5,60 |
| Innholds-attach-rate (%) | 56 | 68 | 38 |
| K12-andel av enheter (%) | 68 | 62 | 76 |
| Voksenlesing-andel av enheter (%) | 18 | 24 | 12 |
| Spesialformål-andel av enheter (%) | 14 | 14 | 12 |
| Antall enhjørninger | 9 | 12 | 5 |
| OEM topp-20 konsentrasjon | 76 % | 82 % | 64 % |
Base-scenariet er det mest sannsynlige. Det forutsetter at edtech-premien etter COVID er fullstendig reversert, innholds-attach fortsetter å vokse med 4–6 prosentpoeng per år, og plattformkonsolideringen fortsetter i dagens tempo. Oppside-scenariet forutsetter at AI-assisterte lesefunksjoner blir mainstream innen 2027–2028, og løfter innholds-attach og ASP. Nedside-scenariet forutsetter et regulatorisk sjokk i Europa eller GCC, i tillegg til en langsommere adopsjonskurve for voksenlesing.
2. Volum- og inntektsbaner
Base-scenariet projiserer 22,4 millioner enheter i 2030, opp fra 12,8 millioner i 2025, en kumulativ vekst på 75 prosent over fem år. Grossistinntektene vokser fra 502 millioner USD til 920 millioner USD, en kumulativ vekst på 83 prosent, litt raskere enn enhetene fordi ASP stiger fra 6,40 til 6,80 USD.
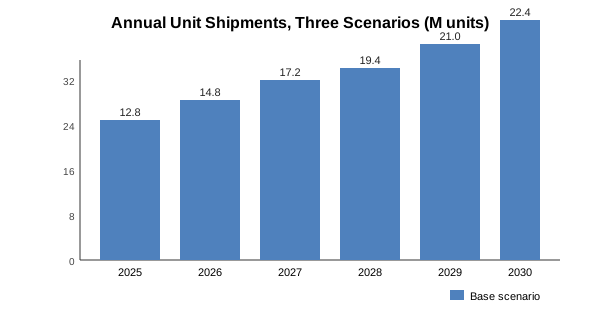
Oppside-scenariet når 31,6 millioner enheter innen 2030, en kumulativ vekst på 147 prosent, drevet primært av AI-assisterte lesefunksjoner som krever en premium-ASP og åpner nye bruksområder innen voksenlesing og tilgjengelighet. Nedside-scenariet når bare 14,2 millioner enheter, en kumulativ vekst på 11 prosent, med stillestående opptak av voksenlesing og mettet K12 i utviklede markeder.
3. Innholds-attach og abonnementslaget
Innholds-attach er variabelen som skiller scenariene mest. I base-scenariet når innholds-attach 56 prosent innen 2030, opp fra 44 prosent i 2025. I oppsiden når attach 68 prosent. I nedsiden stagnerer attach på 38 prosent fordi regulatorisk friksjon bremser lanseringer av gratissnivåer i EU og GCC.
| År | Base attach | Oppside attach | Nedside attach |
|---|---|---|---|
| 2025 | 44 % | 44 % | 44 % |
| 2026 | 47 % | 49 % | 41 % |
| 2027 | 50 % | 55 % | 40 % |
| 2028 | 52 % | 60 % | 39 % |
| 2029 | 54 % | 64 % | 38 % |
| 2030 | 56 % | 68 % | 38 % |
4. Geografisk miks
Den geografiske miksen endrer seg markant i alle tre scenarioene. Fastlands-Kinas andel av enheter synker fra 64 prosent i 2025 til 56 prosent innen 2030 i basisscenarioet, mens Vest-Europa stiger fra 14 prosent til 19 prosent, og resten av verden stiger fra 11 prosent til 16 prosent. Nord-Amerika holder seg på 9 prosent. Skiftet gjenspeiler raskere vekst i markeder der lesepennepenetrasjonen for tiden er lav.
| Region | 2025-andel | 2030 andel (basis) | 2030 andel (oppside) | 2030 andel (nedside) |
|---|---|---|---|---|
| Fastlands-Kina | 64 % | 56 % | 52 % | 68 % |
| Vest-Europa | 14 % | 19 % | 22 % | 12 % |
| Nord-Amerika | 9 % | 9 % | 10 % | 8 % |
| Resten av verden | 11 % | 14 % | 14 % | 10 % |
| Latin-Amerika | 2 % | 2 % | 2 % | 2 % |
Latin-Amerika-andelen er liten, men vekstraten er den raskeste i oppsidescenarioet, der brasilianske og meksikanske innkjøpsprogrammer kan løfte regionen til 4 prosent innen 2030.
5. Enhjørninger og konsolideringsforløp
Antallet enhjørninger stiger i alle tre scenarioene. Basisscenarioet når 9 enhjørninger innen 2030, oppsiden når 12, og nedsiden når 5. Økningen gjenspeiler fortsatt plattformkonsolidering, der innholdsledede plattformer absorberer maskinvareledede merkevarer, og OEM-utnyttede privatetiketter blir kjøpt opp av oppstrøms komponentleverandører.
OEM topp-20-konsentrasjonen stiger i basis- og oppsidescenarioene (76 prosent og 82 prosent) fordi stordriftsfordeler i firmware-stakk, sertifiseringsmapper og innholdsinntaks-pipeliner favoriserer større aktører. Nedsidescenarioet har lavere konsentrasjon (64 prosent) fordi plattformkonsolideringen stopper opp og den lange halen av OEM-fabrikker vinner andeler.
6. AI-støttede lesefunksjoner
Den største enkeltstående oppside-spaken er AI-støttede lesefunksjoner. Tre funksjoner teller: sanntids uttalevurdering (allerede utplassert i 6–8 lesepennmodeller i 2025), adaptiv vokabularutvidelse basert på barnets lesehistorikk, og AI-generert OID-bokinnhold. Hvis alle tre blir mainstream innen 2028, hopper innholdsvedhengsraten 8–12 prosentpoeng og ASP stiger 12–18 prosent. Hvis kun den første blir mainstream, er løftet halvparten av dette.
Vår 11-SKU-katalog støtter alle tre funksjonene i firmware. B1, B2, F8, P2 støtter en grunnleggende versjon. K7, KF1, L5, Q6, Q8 støtter hele stakken med OTA-oppdateringer. T2 og Y6 støtter hele stakken pluss utvidet batteri for vedvarende AI-beregningsarbeidsbelastninger.
Kjøpertips: Hvis du planlegger et OEM-partnerskap for horisonten 2027–2030, bekreft at OEM-ens firmware-kjøreplan inkluderer AI-støttede lesefunksjoner. En OEM uten den kjøreplanen vil miste hylleplass innen 2028.
7. Strammere regulering
Nedscenariet er forankret i en strammere regulering i Europa og GCC. EU vurderer leketøysikkerhetsdirektivet og RED (Radioutstyrsdirektivet) for produkter rettet mot barn; hvis begge strammes inn, vil OEM-fabrikker uten en oppdatert dokumentasjon miste tilgangen til EU-markedet i 6–18 måneder. GCC vurderer SASO IEC 62133-2 og SASO IEC 62368-1 for pedagogisk elektronikk; tilsvarende forstyrrelser er mulig.
| Regulatorisk utvikling | Sannsynlighet innen 2028 | Innvirkning på kategorien |
|---|---|---|
| Oppdatering av EUs leketøysikkerhetsdirektiv | 35 % | -12 til -18 % EU-forsendelser i 12–18 måneder |
| Oppdatering av EU RED for barneprodukter | 50 % | -8 til -14 % EU-forsendelser i 6–12 måneder |
| Oppdatering av GCC SASO IEC 62133-2 | 60 % | -10 til -20 % GCC-forsendelser i 9–15 måneder |
| Oppdatering av Brasils INMETRO | 40 % | -6 til -10 % Brasil-forsendelser i 6–12 måneder |
| Oppdatering av Indonesias SNI | 55 % | -8 til -16 % Indonesia-forsendelser i 9–12 måneder |
En OEM med et dokumentasjonssett på 24 sertifiseringer oppdatert innen 12 måneder er i stor grad skjermet mot disse regulatoriske sjokkene. En OEM med utdaterte dokumentasjonssett står overfor 9–18 måneders markedseksklusjon. Prognosen forutsetter at vår egen produksjonsbase holder dokumentasjonssettet oppdatert på tvers av alle 24 sertifiseringer.
8. Konsekvenser for OEM-laget
På tvers av alle tre scenarier konsolideres OEM-laget. Basscenarioet innebærer at de 20 største OEM-fabrikkene fanger 76 prosent av unicorn-volumet innen 2030, opp fra 65 prosent i 2025. Oppscenariet innebærer 82 prosent. Nedscenariet innebærer 64 prosent fordi den lange halen finner regulatorisk tilflukt i lokale markeder.
For en OEM-fabrikk er det strategiske spørsmålet hvilket scenario man skal posisjonere seg for. Basscenarioet er det trygge. Oppscenariet belønner OEM-fabrikker som investerer i AI-firmware, OTA-infrastruktur og innholdsinntaks-pipelines. Nedscenariet belønner OEM-fabrikker med et dypt sertifiseringsdokumentasjonssett og en kundebase i flere territorier.
| Strategisk virkemiddel | Tilpasning til basscenario | Tilpasning til oppscenario | Tilpasning til nedscenario |
|---|---|---|---|
| AI-firmware-kjøreplan | Viktig | Kritisk | Valgfri |
| Dokumentasjonssett med 24 sertifiseringer | Kritisk | Viktig | Kritisk |
| Kundebase i flere territorier | Viktig | Viktig | Kritisk |
| Internt verktøy | Viktig | Kritisk | Valgfri |
| OTA-infrastruktur | Viktig | Kritisk | Valgfri |
| API for innholdsinntak | Viktig | Kritisk | Valgfri |
9. Konsekvenser for importør-distributører
For importør-distributører deles konsekvensene inn etter scenario. I basis- og oppscenariene bør importører sikre OEM-kapasitet nå, før de 20 største OEM-fabrikkene blir kun foretrukne leverandører. I nedscenariet bør importører diversifisere seg på tvers av 2–3 OEM-fabrikker for å unngå forstyrrelser fra enkeltleverandører.
I alle tre scenariene bør importører investere i innholds-vedleggsraten. En økning på 10 prosentpoeng i vedlegg (fra 44 prosent til 54 prosent) er verdt 18–26 prosent av enhetens bruttofortjeneste i basscenarioet, 22–30 prosent i oppscenariet og 12–16 prosent i nedscenariet. Innhold er det mest lønnsomme operasjonelle grepet som er tilgjengelig.
9. Strategi etter scenario
En grunders holdning bør endres med scenariet. I basscenarioet er riktig grep konservativ investering i innholdsvedlegg og AI-assistert firmware, samt bred geografisk dekning for å fange andel i voksende regioner. I oppscenariet er riktig grep aggressiv investering i AI-assisterte lesefunksjoner og dybde i innholdskatalogen, selv på bekostning av kortsiktig margin. I nedscenariet er riktig grep kostnadskontroll, sertifiseringsbredde og vilje til å vente ut regulatorisk friksjon.
| Scenario | Investeringsholdning | Geografisk holdning |
|---|---|---|
| Basis (55 % sannsynlighet) | Moderat, balansert | Diversifisert på tvers av regioner |
| Oppside (25 % sannsynlighet) | Aggressiv, AI-drevet | Satsing mot Vest-Europa og resten av verden |
| Nedside (20 % sannsynlighet) | Konservativ, margindrevet | Fokus på Stor-Kina og kjerne K12 |
I alle tre scenarioene konsoliderer OEM-leddet, og sertifiseringsdokumentasjonen blir viktigere. En gründer som sikrer seg ved å ha en dokumentasjonsmappe med 24 sertifiseringer og en kundebase i flere territorier, er godt posisjonert i alle scenarioer.
10. De tre tingene å følge med på
Tre indikatorer vil signalisere hvilket scenario som utfolder seg i sanntid. Den første er lanseringstakten for AI-støttede lesefunksjoner: dersom tre eller flere lesepennmerker leverer sanntids uttalevurdering innen utgangen av 2027, er oppside-scenarioet i rute. Den andre er utfallet av høringen om EU-direktivet for toysikkerhet: dersom direktivet ferdigstilles i 2027 uten vesentlig innstramming, holder basis-scenarioet seg; dersom det ferdigstilles med innstramming, blir nedside-scenarioet mer sannsynlig. Den tredje er veksten i innholdsvedlegg: dersom vedlegget overstiger 50 prosent innen utgangen av 2026, er basis-scenarioet i rute; dersom vedlegget stopper under 48 prosent, blir nedside-scenarioet mer sannsynlig.
| Indikator | Optimistisk terskel | Pessimistisk terskel |
|---|---|---|
| AI-funksjonslanseringer innen utgangen av 2027 | 3+ merker | <2 merker |
| Utfall av EU-direktivet for toysikkerhet | Ingen innstramming | Innstrammet |
| Innholdsvedlegg innen utgangen av 2026 | >50 % | <48 % |
| GCC SASO-oppdatering | Ingen endring | Innstrammet |
| Konsentrasjon i OEM topp-20 innen utgangen av 2027 | >72 % | <68 % |
En gründer som følger disse fem indikatorene månedlig kan justere kursen innen et kvartal, i stedet for å vente på årsrapporten.
11. Det lange perspektivet
Ser vi forbi 2030, vil lesepenn-kategorien sannsynligvis utvikle seg til en bredere kategori av multimodale læringsverktøy: penn + nettbrett + AI-veileder + foreldredashboard. Lesepennen som enkeltstående enhetskategori vil trolig nå en topp i 2030–2032 før den blir en delkomponent i en større læringsenhet. For gründere som bygger en 10-års virksomhet, er riktig posisjon å bygge en merkevare- og innholdsstack som kan overleve overgangen mellom enhetsformer, ikke å optimalisere for lesepenn-markedet i 2030 alene.
Våre to produksjonsbaser, 11-SKU-katalog, 86 firmware-utgivelser, 12 språkbygg, dokumentasjonsmappe med 24 sertifiseringer og distributørnettverk på 230+ er utformet for å støtte dette lange perspektivet. Pennen er anker-SKUen i dag; innholdsstacken og sertifiseringsdokumentasjonen er eiendelene som vil overleve enhver enkelt enhetsform.
12. FAQ
11. Relatert lesning
- Global størrelse og prognose for lesepennmarkedet
- Edtech-markedet og lesepennen
- Investeringsklimaet for lesepennbransjen: VC-finansiering og edtech-sykluser
- Sammenligning av lesepenn-edtech-enhjørninger og det globale landskapet
- Lesepenn: bootstrappet gründer vs. finansiert vekststrategi
- B1 lesepenn – spesifikasjonsguide
- OEM-lesepenner
- Be om et tilbud