
Audience: Perustajille, OEM/ODM-tehtaiden suunnittelijoille, maahantuojille ja jakelijoille sekä sijoittajille, jotka arvioivat lukukynäkategoriaa seuraavan viiden vuoden aikana. Hyödyllinen investointien suunnitteluun, kapasiteetin varaukseen ja kumppanuusstrategiaan.
Lukukynäteollisuus aloittaa vuoden 2026 siten, että vuonna 2025 toimitettiin 12,8 miljoonaa yksikköä, tukkukaupan liikevaihto oli 502 miljoonaa USD, ja myyntijakauma on 73 % K12 / 11 % aikuiset lukutaito / 16 % erikoiskäyttö. Seuraavan viiden vuoden aikana kolme tekijää muokkaa kategoriaa: tekoälypohjaiset lukutoiminnot, sisältöalustojen konsolidoituminen ja sääntelyn tiukentuminen Euroopassa ja GCC-maissa. Tässä artikkelissa esitetään kolme ennuste-skenaariota — perus, nousu ja lasku — jotka rajaavat realistisen 2030-tuloksen, ja käydään läpi niiden vaikutukset OEM-tehtaille, maahantuojille ja brändinomistajille.
Ennusteen aikahorisontti on niin pitkä, että vastaus riippuu oletuksista sisällön liitännäisosuudesta, maantieteellisestä jakaumasta ja alustojen konsolidoitumisen nopeudesta. Alla olevat luvut perustuvat omaan toimitushistoriaamme (47 maata, yli 230 jakelijaa, yli 47 000 yksikköä vuodesta 2023 lähtien), aiemmissa tämän sarjan artikkeleissa (IN-001 – IN-099) viitattuihin toimialatietoihin sekä IN-100–109-artikkeleissa kuvattujen seitsemän yksisarvisen toiminnan kehityskulkuihin.
1. Kolme skenaariota lyhyesti
| Mittari (2030) | Perus | Nousu | Lasku |
|---|---|---|---|
| Toimitetut yksiköt yhteensä (M) | 22,4 | 31,6 | 14,2 |
| Tukkukaupan liikevaihto (miljardia USD) | 0,92 | 1,42 | 0,51 |
| Keskimääräinen tukkukaupan ASP (USD) | 6,80 | 7,20 | 5,60 |
| Sisällön liitännäisosuus (%) | 56 | 68 | 38 |
| K12-osuus yksiköistä (%) | 68 | 62 | 76 |
| Aikuisten lukutaidon osuus yksiköistä (%) | 18 | 24 | 12 |
| Erikoismallien osuus yksiköistä (%) | 14 | 14 | 12 |
| Yksisarvislukumäärä | 9 | 12 | 5 |
| OEM top-20 -keskittyminen | 76% | 82% | 64% |
Perusskenaario on todennäköisin. Siinä oletetaan, että pandemian jälkeinen edtech-preemio purkautuu kokonaan, sisältöliittymä kasvaa 4–6 prosenttiyksikköä vuodessa ja alustakonsolidaatio jatkuu nykyisellä vauhdilla. Yläskenaariossa tekoälyavusteiset lukuominaisuudet yleistyvät vuoteen 2027–2028 mennessä, mikä nostaa sisältöliittymää ja ASP:tä. Alaskenaariossa oletetaan sääntelyshokki Euroopassa tai GCC-maissa sekä aikuislukutaidon hitaampi käyttöönotto.
2. Volyymi- ja liikevaihtokehitys
Perusskenaario ennustaa 22,4 miljoonaa yksikköä vuonna 2030, mikä on 12,8 miljoonasta yksiköstä vuonna 2025 – 75 prosentin kumulatiivinen kasvu viidessä vuodessa. Tukkuliikevaihto kasvaa 502 miljoonasta Yhdysvaltain dollarista 920 miljoonaan Yhdysvaltain dollariin eli 83 prosentin kumulatiivinen kasvu, mikä on hieman yksiköitä nopeampaa, koska ASP nousee 6,40 dollarista 6,80 dollariin.
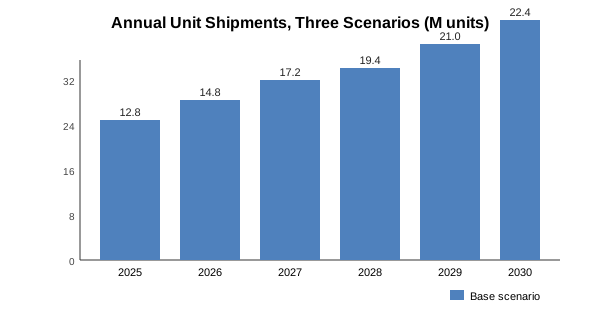
Yläskenaariossa vuonna 2030 saavutetaan 31,6 miljoonaa yksikköä eli 147 prosentin kumulatiivinen kasvu, jota vauhdittavat ensisijaisesti tekoälyavusteiset lukuominaisuudet, jotka oikeuttavat korkeamman ASP:n ja avaavat uusia käyttötapauksia aikuislukutaidossa ja saavutettavuudessa. Alaskenaariossa päästään vain 14,2 miljoonaan yksikköön eli 11 prosentin kumulatiiviseen kasvuun, kun aikuislukutaidon käyttöönotto pysähtyy ja K12-segmentti on kyllästynyt kehittyneillä markkinoilla.
3. Sisältöliittymä ja tilauskerros
Sisältöliittymä on muuttuja, joka eniten erottaa skenaariot toisistaan. Perusskenaariossa sisältöliittymä saavuttaa 56 prosenttia vuoteen 2030 mennessä, lähtien 44 prosentista vuonna 2025. Yläskenaariossa liittymä saavuttaa 68 prosenttia. Alaskenaariossa liittymä pysähtyy 38 prosenttiin, koska sääntelyvastus hidastaa freemium-tasojen lanseerauksia EU:ssa ja GCC-maissa.
| Vuosi | Perusliittymä | Yläliittymä | Alaliittymä |
|---|---|---|---|
| 2025 | 44% | 44% | 44% |
| 2026 | 47 % | 49 % | 41 % |
| 2027 | 50 % | 55 % | 40 % |
| 2028 | 52 % | 60 % | 39 % |
| 2029 | 54 % | 64 % | 38 % |
| 2030 | 56 % | 68 % | 38 % |
4. Maantieteellinen jakauma
Maantieteellinen jakauma muuttuu merkityksellisesti kaikissa kolmessa skenaariossa. Suur-Kiinan yksikköosuus laskee 64 prosentista vuonna 2025 56 prosenttiin vuoteen 2030 mennessä perusskenaariossa, kun taas Länsi-Eurooppa nousee 14 prosentista 19 prosenttiin ja muu maailma 11 prosentista 16 prosenttiin. Pohjois-Amerikka pysyy 9 prosentissa. Muutos heijastaa nopeampaa kasvua markkinoilla, joilla lukukynien penetraatio on tällä hetkellä alhainen.
| Alue | Osuus 2025 | Osuus 2030 perus | Osuus 2030 nousu | Osuus 2030 lasku |
|---|---|---|---|---|
| Suur-Kiina | 64 % | 56 % | 52 % | 68 % |
| Länsi-Eurooppa | 14 % | 19 % | 22 % | 12 % |
| Pohjois-Amerikka | 9 % | 9 % | 10 % | 8 % |
| Muu maailma | 11 % | 14 % | 14 % | 10 % |
| Latinalainen Amerikka | 2 % | 2 % | 2 % | 2 % |
Latinalaisen Amerikan osuus on pieni, mutta sen kasvuvauhti on nopein noususkenaariossa, jossa Brasilian ja Meksikon hankintaohjelmat voivat nostaa alueen 4 prosenttiin vuoteen 2030 mennessä.
5. Yksisarviset ja konsolidaatiosuunta
Yksisarvisten määrä kasvaa kaikissa kolmessa skenaariossa. Perusskenaario saavuttaa 9 yksisarvista vuoteen 2030 mennessä, noususkenaario 12 ja laskuskenaario 5. Kasvu heijastaa jatkuvaa alustakonsolidointia, jossa sisältövetoiset alustat absorboivat laitevetoisia brändejä ja OEM-vipuvartisia private label -tuotteita hankkivat ylävirran komponenttivalmistajat.
OEM top-20 -keskittyminen nousee perus- ja noususkenaarioissa (76 % ja 82 %), koska mittakaavaedut laiteohjelmistopinossa, sertifiointidokumentaatiossa ja sisällön syöttöputkissa suosivat suurempia toimijoita. Laskuskenaariossa keskittyminen on alhaisempi (64 %), koska alustakonsolidointi pysähtyy ja OEM-tehtaiden pitkä häntä kasvattaa osuuttaan.
6. Tekoälyavusteiset lukutoiminnot
Suurin yksittäinen nousuvipu on tekoälyavusteiset lukutoiminnot. Kolme ominaisuutta on merkityksellisiä: reaaliaikainen ääntämisarviointi (jo käytössä 6–8 lukukynämallissa vuonna 2025), lapsen lukuhistoriaan perustuva adaptiivinen sanaston laajentaminen sekä tekoälyn tuottama OID-kirjojen sisältö. Jos kaikki kolme yleistyvät vuoteen 2028 mennessä, sisällön liitännäisaste nousee 8–12 prosenttiyksikköä ja ASP nousee 12–18 prosenttia. Jos vain ensimmäinen yleistyy, vaikutus on puolet tästä.
11 SKU:n valikoimamme tukee kaikkia kolmea ominaisuutta laiteohjelmistossa. B1, B2, F8, P2 tukevat perusversiota. K7, KF1, L5, Q6, Q8 tukevat koko pinota OTA-päivityksillä. T2 ja Y6 tukevat koko pintoa sekä laajennettua akkua pitkäaikaisiin tekoälylaskentakuormiin.
Ostajan vinkki: Jos suunnittelet OEM-kumppanuutta jaksolle 2027–2030, varmista, että OEM-valmistajan laiteohjelmistotiekartta sisältää tekoälyavusteiset lukutoiminnot. OEM, jonka tiekartasta tämä puuttuu, menettää hyllytilaa vuoteen 2028 mennessä.
7. Sääntelyn kiristäminen
Huonomman skenaarion ankkurina on sääntelyn kiristyminen Euroopassa ja GCC-maissa. EU tarkastelee leluturvallisuusdirektiiviä ja RED-direktiiviä (Radio Equipment Directive) lapsille suunnattujen tuotteiden osalta; jos molempia kiristetään, OEM-tehtaat, joilla ei ole päivitettyä dokumentaatiota, menettävät pääsyn EU-markkinoille 6–18 kuukaudeksi. GCC tarkastelee SASO IEC 62133-2- ja SASO IEC 62368-1 -standardeja koulutuselektroniikassa; vastaava häiriö on mahdollinen.
| Sääntelyn kehitys | Todennäköisyys vuoteen 2028 mennessä | Vaikutus tuoteryhmään |
|---|---|---|
| EU:n leluturvallisuusdirektiivin päivitys | 35 % | -12 – -18 % EU:n toimitukset 12–18 kuukaudeksi |
| EU:n RED-direktiivin päivitys lasten tuotteille | 50 % | -8 – -14 % EU:n toimitukset 6–12 kuukaudeksi |
| GCC:n SASO IEC 62133-2 -päivitys | 60 % | -10 – -20 % GCC:n toimitukset 9–15 kuukaudeksi |
| Brasilian INMETRO-päivitys | 40 % | -6 – -10 % Brasilian toimitukset 6–12 kuukaudeksi |
| Indonesian SNI-päivitys | 55 % | -8 – -16 % Indonesian toimitukset 9–12 kuukaudeksi |
OEM, jolla on 24 sertifikaatin dokumentaatio päivitettynä 12 kuukauden sisällä, on suurelta osin suojassa näiltä sääntelyshokeilta. OEM, jonka dokumentaatio on vanhentunut, kohtaa 9–18 kuukauden markkinaepäämisen. Ennuste olettaa, että oma tuotantomme pitää dokumentaation ajan tasalla kaikkien 24 sertifikaatin osalta.
8. Vaikutukset OEM-tasolle
Kaikissa kolmessa skenaariossa OEM-taso konsolidoituu. Perusskenaario merkitsee, että 20 suurinta OEM-tehdasta kattaa 76 prosenttia yksisarvisvolyymistä vuoteen 2030 mennessä, nousua 65 prosentista vuonna 2025. Noususkenaario merkitsee 82 prosenttia. Laskuskenaario merkitsee 64 prosenttia, koska pitkä häntä löytää sääntelysuojaa paikallisilta markkinoilta.
OEM-tehtaalle strateginen kysymys on, mihin skenaarioon varaudutaan. Perustapaus on turvallinen. Nousutapaus palkitsee OEM-tehtaita, jotka investoivat AI-ohjelmistoihin, OTA-infrastruktuuriin ja sisällönsyöttöputkiin. Laskutapaus palkitsee OEM-tehtaita, joilla on syvällinen sertifiointidokumentaatio ja monialueellinen asiakaskunta.
| Strateginen vipu | Perustapauksen sopivuus | Nousutapauksen sopivuus | Laskutapauksen sopivuus |
|---|---|---|---|
| AI-ohjelmistotiekartta | Tärkeä | Kriittinen | Valinnainen |
| 24 sertifikaatin dokumentaatio | Kriittinen | Tärkeä | Kriittinen |
| Monialueellinen asiakaskunta | Tärkeä | Tärkeä | Kriittinen |
| Sitoutettu työkaluvalmistus | Tärkeä | Kriittinen | Valinnainen |
| OTA-infrastruktuuri | Tärkeä | Kriittinen | Valinnainen |
| Sisällönsyöttö-API | Tärkeä | Kriittinen | Valinnainen |
9. Vaikutukset maahantuojille ja jakelijoille
Maahantuojille ja jakelijoille vaikutukset jakautuvat skenaarioittain. Perus- ja noususkenaarioissa maahantuojien tulisi lukita OEM-kapasiteetti nyt, ennen kuin 20 suurinta OEM-tehdasta siirtyvät vain valituille toimittajille. Laskuskenaariossa maahantuojien tulisi hajauttaa 2–3 OEM-tehtaan kesken välttääkseen yhden toimittajan aiheuttamat häiriöt.
Kaikissa kolmessa skenaariossa maahantuojien tulisi investoida sisällön liittämisasteeseen. 10 prosenttiyksikön nousu liittämisessä (44 prosentista 54 prosenttiin) tuottaa 18–26 prosenttia yksikön bruttokat-teesta perusskenaariossa, 22–30 prosenttia noususkenaariossa ja 12–16 prosenttia laskuskenaariossa. Sisältö on korkeimman vipuvaikutuksen operatiivinen toimenpide.
9. Strategia skenaarioittain
Perustajan asenteen tulisi muuttua skenaarion mukana. Perusskenaariossa oikea liike on konservatiivinen investointi sisällön liittämiseen ja AI-avusteiseen ohjelmistoon sekä laaja maantieteellinen kattavuus kasvavien alueiden markkinaosuuden kaappaamiseksi. Noususkenaariossa oikea liike on aggressiivinen investointi AI-avusteisiin lukutoimintoihin ja sisältökatalogin syvyyteen, vaikka lyhyen aikavälin kate kärsisi. Laskuskenaariossa oikea liike on kustannuskuri, laaja sertifiointivalikoima ja valmius odottaa sääntely kitkaa.
| Skenaario | Investointiasenne | Maantieteellinen asenne |
|---|---|---|
| Perus (55 % todennäköisyys) | Kohtalainen, tasapainoinen | Monipuolistettu alueiden välillä |
| Nousu (25 % todennäköisyys) | Aggressiivinen, tekoälyvetoinen | Laajentuminen Länsi-Eurooppaan ja muualle maailmaan |
| Lasku (20 % todennäköisyys) | Konservatiivinen, katteeseen keskittyvä | Painotus Suur-Kiinaan ja ydin-K12-segmenttiin |
Kaikissa kolmessa skenaariossa OEM-taso konsolidoituu ja sertifiointidokumentaation merkitys kasvaa. Perustaja, joka hajauttaa riskiä pitämällä hallussaan 24 sertifioinnin dokumentaatiota ja monen alueen asiakaskuntaa, on hyvässä asemassa missä tahansa skenaariossa.
10. Kolme seurattavaa tekijää
Kolme indikaattoria osoittaa reaaliajassa, mikä skenaario on toteutumassa. Ensimmäinen on tekoälyavusteisten lukutoimintojen julkaisutahti: jos kolme tai useampi lukukynämerkkiä tuo markkinoille reaaliaikaisen ääntämyksen pisteytyksen vuoden 2027 loppuun mennessä, noususkenaario on raiteillaan. Toinen on EU:n leluturvallisuusdirektiivin kuulemisen tulos: jos direktiivi finalisoidaan vuonna 2027 ilman merkittävää tiukentamista, perusskenaario pysyy voimassa; jos tiukennus finalisoidaan, laskuskenaario muuttuu todennäköisemmäksi. Kolmas on sisältöliitännäisen kasvu: jos liitännäinen ylittää 50 prosenttia vuoden 2026 loppuun mennessä, perusskenaario on raiteillaan; jos liitännäinen jää alle 48 prosenttiin, laskuskenaario muuttuu todennäköisemmäksi.
| Indikaattori | Noususuuntaisen raja | Laskusuuntaisen raja |
|---|---|---|
| Tekoälytoimintojen julkaisut vuoden 2027 loppuun mennessä | 3+ merkkiä | <2 merkkiä |
| EU:n leluturvallisuusdirektiivin tulos | Ei tiukennusta | Tiukennettu |
| Sisältöliitännäinen vuoden 2026 lopussa | >50 % | <48 % |
| GCC SASO -päivitys | Ei muutosta | Tiukennettu |
| OEM Top-20 -keskittyminen vuoden 2027 lopussa | >72 % | <68 % |
Perustaja, joka seuraa näitä viittä indikaattoria kuukausittain, voi muuttaa asentoaan kvartaalin sisällä sen sijaan, että odottaisi vuosiraporttia.
11. Pitkän aikavälin näkymä
Katsottaessa vuoden 2030 yli, lukukynäkategoria todennäköisesti kehittyy laajemmaksi multimodaalisten oppimistyökalujen kategoriaksi: kynä + tabletti + tekoälyopettaja + vanhempien hallintapaneeli. Lukukynä yksittäisenä laitteena saattaa saavuttaa huippunsa vuosina 2030–2032, ennen kuin siitä tulee suuremman oppimislaitteen osakomponentti. Kymmenen vuoden liiketoimintaa rakentaville perustajille oikea asento on rakentaa brändi- ja sisältöpino, joka selviää laitemuodon muutoksesta, sen sijaan, että optimoisi yksinomaan vuoden 2030 lukukynämarkkinoille.
Omat kaksi tuotantolaitostamme, 11 SKU:n valikoimamme, 86 laiteohjelmistopäivitystä, 12 kieliversiota, 24 sertifioinnin dokumentaatio ja 230+ jakelijaverkosto on suunniteltu tukemaan tätä pitkän aikavälin näkemystä. Kynä on tämän päivän ankkuri-SKU; sisältöpino ja sertifiointidokumentaatio ovat omaisuutta, jotka säilyvät minkä tahansa yksittäisen laitemuodon yli.
12. UKK
11. Liittyvää luettavaa
- Lukukynän globaalin markkinan koko ja ennuste
- Edtech-markkinat ja lukukynä
- Lukukynäalan investointi-ilmasto: VC-rahoitus ja edtech-syklit
- Lukukynäalan edtech-yksisarvisvertailu ja globaali maisema
- Lukukynä: bootstrappauksella rakentavan perustajan vs. rahoitetun kasvuyrityksen strategia
- B1-lukukynän teknisten tietojen opas
- OEM-lukukynät
- Pyydä tarjous