
Khalayak Sasaran: Pengasas, perancang kilang OEM/ODM, pengimport-pengedar, dan pelabur yang sedang menilai kategori pen bacaan untuk tempoh lima tahun akan datang. Berguna untuk perancangan capex, tempahan kapasiti, dan strategi perkongsian.
Industri pen bacaan memasuki tahun 2026 dengan 12.8 juta unit dihantar pada 2025, hasil borong 502 juta USD, dan campuran 73 peratus K12 / 11 peratus literasi dewasa / 16 peratus tujuan khas. Dalam tempoh lima tahun akan datang, tiga kuasa akan membentuk kategori ini: ciri bacaan berbantu AI, penyatuan platform kandungan, dan pengetatan peraturan di Eropah serta GCC. Artikel ini membentangkan tiga senario ramalan — asas, menaik, dan menurun — yang merangkumi hasil 2030 yang realistik, kemudian membincangkan implikasi untuk kilang OEM, pengimport, dan pemilik jenama.
Julat ramalan ini cukup panjang sehingga jawapannya bergantung kepada andaian tentang kadar lampiran kandungan, campuran geografi, dan kelajuan penyatuan platform. Angka-angka di bawah adalah berdasarkan sejarah penghantaran kami sendiri (47 negara, 230+ pengedar, 47,000+ unit sejak 2023), data industri yang dirujuk dalam artikel terdahulu dalam siri ini (IN-001 hingga IN-099), dan trajektori operasi tujuh unicorn yang dibentangkan dalam IN-092.
1. Tiga Senario Sekilas Pandang
| Metrik (2030) | Asas | Menaik | Menurun |
|---|---|---|---|
| Jumlah unit dihantar (J) | 22.4 | 31.6 | 14.2 |
| Hasil borong (USD B) | 0.92 | 1.42 | 0.51 |
| Purata ASP borong (USD) | 6.80 | 7.20 | 5.60 |
| Kadar lampiran kandungan (%) | 56 | 68 | 38 |
| Bahagian K12 daripada unit (%) | 68 | 62 | 76 |
| Bahagian literasi dewasa daripada unit (%) | 18 | 24 | 12 |
| Bahagian tujuan khas daripada unit (%) | 14 | 14 | 12 |
| Bilangan unicorn | 9 | 12 | 5 |
| Penumpuan OEM top-20 | 76% | 82% | 64% |
Senario asas adalah yang paling berkemungkinan. Ia mengandaikan premium edtech pasca-COVID ditarik balik sepenuhnya, lampiran kandungan terus berkembang pada 4-6 mata peratusan setahun, dan penyatuan platform kekal pada kadar semasa. Senario menaik mengandaikan ciri bacaan berbantu AI menjadi arus perdana menjelang 2027-2028, meningkatkan lampiran kandungan dan ASP. Senario menurun mengandaikan satu kejutan peraturan di Eropah atau GCC, ditambah lengkung penerimaan literasi dewasa yang lebih perlahan.
2. Trajektori Volum dan Hasil
Senario asas mengunjurkan 22.4 juta unit pada 2030, naik daripada 12.8 juta pada 2025, iaitu pertumbuhan kumulatif 75 peratus dalam lima tahun. Hasil borong berkembang daripada 502 juta USD kepada 920 juta USD, pertumbuhan kumulatif 83 peratus, sedikit lebih pantas daripada unit kerana ASP naik daripada 6.40 kepada 6.80 USD.
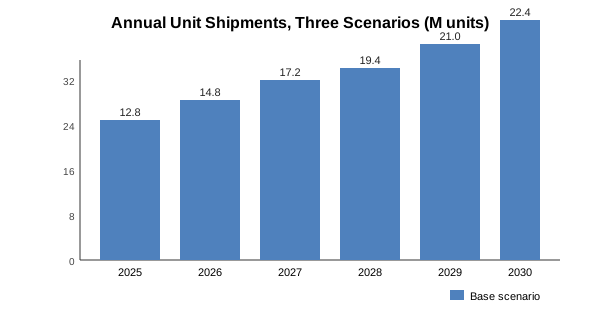
Senario menaik mencapai 31.6 juta unit menjelang 2030, pertumbuhan kumulatif 147 peratus, didorong terutamanya oleh ciri bacaan berbantu AI yang mem premium ASP dan membuka kes penggunaan baharu dalam literasi dewasa dan kebolehcapaian. Senario menurun hanya mencapai 14.2 juta unit, pertumbuhan kumulatif 11 peratus, dengan penerimaan literasi dewasa terbantut dan K12 tepu di pasaran maju.
3. Lampiran Kandungan dan Lapisan Langganan
Lampiran kandungan adalah pemboleh ubah yang paling memisahkan senario. Dalam senario asas, lampiran kandungan mencapai 56 peratus menjelang 2030, naik daripada 44 peratus pada 2025. Dalam senario menaik, lampiran mencapai 68 peratus. Dalam senario menurun, lampiran stagnat pada 38 peratus kerana geseran peraturan melambatkan pelancaran tier freemium di EU dan GCC.
| Tahun | Lampiran asas | Lampiran menaik | Lampiran menurun |
|---|---|---|---|
| 2025 | 44% | 44% | 44% |
| 2026 | 47% | 49% | 41% |
| 2027 | 50% | 55% | 40% |
| 2028 | 52% | 60% | 39% |
| 2029 | 54% | 64% | 38% |
| 2030 | 56% | 68% | 38% |
4. Campuran Geografi
Campuran geografi berubah dengan ketara dalam ketiga-tiga senario. Bahagian unit Greater China jatuh daripada 64 peratus pada 2025 kepada 56 peratus menjelang 2030 dalam senario asas, manakala Eropah Barat naik daripada 14 peratus kepada 19 peratus, dan seluruh dunia lain naik daripada 11 peratus kepada 16 peratus. Amerika Utara kekal pada 9 peratus. Perubahan ini mencerminkan pertumbuhan lebih pantas di pasaran yang mana penembusan pen baca masih rendah.
| Wilayah | Bahagian 2025 | Bahagian asas 2030 | Bahagian upside 2030 | Bahagian downside 2030 |
|---|---|---|---|---|
| Greater China | 64% | 56% | 52% | 68% |
| Eropah Barat | 14% | 19% | 22% | 12% |
| Amerika Utara | 9% | 9% | 10% | 8% |
| Seluruh dunia lain | 11% | 14% | 14% | 10% |
| Amerika Latin | 2% | 2% | 2% | 2% |
Bahagian Amerika Latin kecil tetapi kadar pertumbuhannya paling pantas dalam senario upside, di mana program perolehan Brazil dan Mexico boleh melonjakkan rantau ini kepada 4 peratus menjelang 2030.
5. Trajektori Unicorn dan Penyatuan
Bilangan unicorn meningkat dalam ketiga-tiga senario. Senario asas mencapai 9 unicorn menjelang 2030, upside mencapai 12, dan downside mencapai 5. Peningkatan ini mencerminkan penyatuan platform yang berterusan, dengan platform berteraskan kandungan menyerap jenama berteraskan perkakasan dan label persendirian berpaksikan OEM diambil alih oleh pembekal komponen huluan.
Penumpuan 20 teratas OEM meningkat dalam senario asas dan senario positif (76 peratus dan 82 peratus) kerana kelebihan skala dalam timbunan firmware, dosir pensijilan, dan saluran paip pengingesan kandungan memihak kepada pemain yang lebih besar. Senario negatif mencatatkan penumpuan yang lebih rendah (64 peratus) kerana konsolidasi platform terbantut dan ekor panjang kilang OEM meraih bahagian pasaran yang lebih besar.
6. Ciri Bacaan Bantuan AI
Tuil upside tunggal terbesar ialah ciri bacaan bantuan AI. Tiga ciri penting: penskoran sebutan masa nyata (sudah digunakan dalam 6-8 model pen baca pada 2025), pengembangan perbendaharaan kata adaptif berdasarkan sejarah bacaan kanak-kanak, dan kandungan buku OID janaan AI. Jika ketiga-tiganya menjadi arus perdana menjelang 2028, kadar lampiran kandungan melonjak 8-12 mata peratus dan ASP naik 12-18 peratus. Jika hanya yang pertama menjadi arus perdana, lonjakannya adalah separuh daripada itu.
Katalog 11-SKU kami menyokong ketiga-tiga ciri dalam firmware. B1, B2, F8, P2 menyokong versi asas. K7, KF1, L5, Q6, Q8 menyokong timbunan penuh dengan kemas kini OTA. T2 dan Y6 menyokong timbunan penuh ditambah bateri lanjutan untuk beban kerja pengiraan AI yang berterusan.
Tip pembeli: Jika anda merancang perkongsian OEM untuk ufuk 2027-2030, pastikan pelan hala tuju firmware OEM itu termasuk ciri bacaan bantuan AI. OEM tanpa pelan hala tuju sedemikian akan kehilangan ruang rak menjelang 2028.
7. Pengetatan Peraturan
Senario terburuk disandarkan pada pengetatan peraturan di Eropah dan GCC. EU sedang mengkaji semula Toy Safety Directive dan RED (Radio Equipment Directive) untuk produk yang dipasarkan kepada kanak-kanak; jika kedua-duanya diketatkan, kilang OEM tanpa dossier yang dikemas kini akan kehilangan akses ke pasaran EU selama 6-18 bulan. GCC sedang mengkaji SASO IEC 62133-2 dan SASO IEC 62368-1 untuk elektronik pendidikan; gangguan yang serupa boleh berlaku.
| Perkembangan peraturan | Kebarangkalian menjelang 2028 | Kesan ke atas kategori |
|---|---|---|
| Kemas kini EU Toy Safety Directive | 35% | -12 hingga -18% penghantaran EU selama 12-18 bulan |
| Kemas kini EU RED untuk produk kanak-kanak | 50% | -8 hingga -14% penghantaran EU selama 6-12 bulan |
| Kemas kini GCC SASO IEC 62133-2 | 60% | -10 hingga -20% penghantaran GCC selama 9-15 bulan |
| Kemas kini Brazil INMETRO | 40% | -6 hingga -10% penghantaran Brazil selama 6-12 bulan |
| Kemas kini Indonesia SNI | 55% | -8 hingga -16% penghantaran Indonesia selama 9-12 bulan |
Sebuah OEM dengan dossier 24 pensijilan yang dikemas kini dalam tempoh 12 bulan pada kebanyakannya terlindung daripada kejutan peraturan ini. Sebuah OEM dengan dossier yang lapuk menghadapi pengecualian pasaran selama 9-18 bulan. Ramalan mengandaikan pangkalan pengeluaran kami sendiri memastikan dossier sentiasa dikemas kini merentasi 24 pensijilan.
8. Implikasi untuk Lapisan OEM
Merentasi ketiga-tiga senario, lapisan OEM menyatukan. Senario asas membayangkan 20 kilang OEM teratas menawan 76 peratus volum unicorn menjelang 2030, meningkat daripada 65 peratus pada 2025. Senario terbaik membayangkan 82 peratus. Senario terburuk membayangkan 64 peratus kerana ekor panjang mencari perlindungan peraturan di pasaran tempatan.
Bagi sebuah kilang OEM, persoalan strategik ialah senario mana untuk diposisikan. Kes asas adalah yang selamat. Kes terbaik memberi ganjaran kepada kilang OEM yang melabur dalam firmware AI, infrastruktur OTA, dan saluran paip ingest kandungan. Kes terburuk memberi ganjaran kepada kilang OEM dengan dossier pensijilan yang mendalam dan pangkalan pelanggan pelbagai wilayah.
| Tuil strategik | Kesesuaian kes asas | Kesesuaian kes terbaik | Kesesuaian kes terburuk |
|---|---|---|---|
| Pelan hala tuju firmware AI | Penting | Kritikal | Pilihan |
| Dossier 24 pensijilan | Kritikal | Penting | Kritikal |
| Pangkalan pelanggan pelbagai wilayah | Penting | Penting | Kritikal |
| Alat tawanan | Penting | Kritikal | Pilihan |
| Infrastruktur OTA | Penting | Kritikal | Pilihan |
| API ingest kandungan | Penting | Kritikal | Pilihan |
9. Implikasi untuk Pengimport-Pengedis
Bagi pengimport-pengedis, implikasi berpecah mengikut senario. Dalam senario asas dan terbaik, pengimport harus mengunci kapasiti OEM sekarang, sebelum 20 kilang OEM teratas menjadi pembekal pilihan sahaja. Dalam senario terburuk, pengimport harus mempelbagaikan merentasi 2-3 kilang OEM untuk mengelakkan gangguan pembekal tunggal.
Dalam ketiga-tiga senario, pengimport harus melabur dalam kadar lampiran kandungan. Peningkatan 10 mata peratusan (dari 44 peratus kepada 54 peratus) bernilai 18-26 peratus daripada keuntungan kasar unit dalam senario asas, 22-30 peratus dalam senario terbaik, dan 12-16 peratus dalam senario terburuk. Kandungan ialah langkah kecekapan operasi tertinggi yang tersedia.
9. Strategi mengikut Senario
Postur pengasas harus berubah mengikut senario. Dalam senario asas, tindakan yang betul adalah pelaburan konservatif dalam lampiran kandungan dan firmware berbantu AI, serta liputan geografi yang luas untuk mengecualui bahagian di kawasan berkembang. Dalam senario terbaik, tindakan yang betul adalah pelaburan agresif dalam ciri pembacaan berbantu AI dan kedalaman katalog kandungan, walaupun pada kos margin jangka pendek. Dalam senario terburuk, tindakan yang betul adalah disiplin kos, keluasan pensijilan, dan kesanggupan untuk menunggu geseran peraturan.
| Senario | Postur pelaburan | Postur geografi |
|---|---|---|
| Asas (kebarangkalian 55%) | Sederhana, seimbang | Diversifikasi merentasi rantau |
| Naik (kebarangkalian 25%) | Agresif, diterajui AI | Penembusan ke Eropah Barat dan seluruh dunia |
| Menurun (kebarangkalian 20%) | Konservatif, diterajui margin | Fokus kepada China Besar dan teras K12 |
Dalam ketiga-tiga senario, lapisan OEM menyatukan dan dosir pensijilan menjadi lebih penting. Pengusaha yang melindungi risiko dengan menyimpan dosir 24 pensijilan dan pangkalan pelanggan berbilang wilayah berada pada kedudukan yang baik dalam mana-mana senario.
10. Tiga Perkara untuk Diperhatikan
Tiga petunjuk akan memberi isyarat senario mana yang berlaku dalam masa nyata. Pertama ialah kadar pelancaran ciri bacaan berbantukan AI: jika tiga atau lebih jenama pen baca menghantar skor sebutan masa nyata menjelang akhir 2027, senario naik mengikut landasan. Kedua ialah hasil rundingan Arahan Keselamatan Mainan EU: jika arahan itu dimuktamadkan pada 2027 tanpa ketegasan tambahan yang ketara, senario asas kekal; jika ketegasan tambahan dimuktamadkan, senario menurun menjadi lebih berkemungkinan. Ketiga ialah pertumbuhan lampiran kandungan: jika lampiran melebihi 50 peratus menjelang akhir 2026, senario asas mengikut landasan; jika lampiran tersekat di bawah 48 peratus, senario menurun menjadi lebih berkemungkinan.
| Penunjuk | Ambang kenaikan | Ambang penurunan |
|---|---|---|
| Pelancaran ciri AI menjelang akhir 2027 | 3+ jenama | <2 jenama |
| Hasil Arahan Keselamatan Mainan EU | Tiada ketegasan | Ditetapkan lebih ketat |
| Lampiran kandungan menjelang akhir 2026 | >50% | <48% |
| GCC SASO update | No change | Tightened |
| OEM top-20 concentration EOY 2027 | >72% | <68% |
Seorang pengasas yang memantau lima petunjuk ini setiap bulan boleh mengubah strategi dalam masa suku tahun berbanding menunggu laporan akhir tahun.
11. Perspektif Jangka Panjang
Melangkah ke hadapan melepasi 2030, kategori pen pembacaan berkemungkinan akan berkembang menjadi kategori alat pembelajaran multimodal yang lebih luas: pen + tablet + tutor AI + papan pemuka ibu bapa. Pen pembacaan sebagai kategori peranti tunggal mungkin mencapai kemuncak pada 2030-2032 sebelum menjadi sub-komponen peranti pembelajaran yang lebih besar. Bagi pengasas yang membina perniagaan 10 tahun, strategi yang tepat ialah membina jenama dan timbunan kandungan yang mampu bertahan melalui transisi bentuk peranti, bukan mengoptimumkan hanya untuk pasaran pen pembacaan 2030.
Kedua-dua tapak pengeluaran kami, katalog 11-SKU, 86 pelepasan firmware, 12 binaan bahasa, dossier 24 pensijilan, dan rangkaian 230+ pengedar kami direka untuk menyokong perspektif jangka panjang tersebut. Pen merupakan SKU utama hari ini; timbunan kandungan dan dossier pensijilan merupakan aset yang akan kekal melebihi mana-mana bentuk peranti tunggal.
12. Soalan Lazim
11. Bacaan Berkaitan
- Saiz dan Ramalan Pasaran Pen Pembacaan Global
- Pasar Edtech dan Pen Pembacaan
- Iklim Pelaburan Industri Pen Pembacaan: Kitaran Pendanaan VC Edtech
- Perbandingan Unicorn Edtech Pen Pembacaan dan Landskap Global
- Strategi Pengasas Pen Pembacaan Bootstrap lwn Skala-Up Berpendanaan
- Panduan Spesifikasi Pen Pembacaan B1
- Pen Pembacaan OEM
- Minta Sebut Harga