
Célközönség: Alapítók, OEM/ODM gyári tervezők, importőr-forgalmazók és befektetők, akik a következő öt évre méretezik az olvasótoll kategóriát. Hasznos beruházástervezéshez, kapacitáslekötéshez és partnerségi stratégiához.
Az olvasótoll iparág a 2025-ös 12,8 millió leszállított egységgel, 502 millió USD nagykereskedelmi bevétellel és 73 százalék K12 / 11 százalék felnőttkori olvasás / 16 százalék speciális felhasználás keverékkel lép be 2026-ba. A következő öt évben három erő formálja a kategóriát: az AI-alapú olvasási funkciók, a tartalomplatformok konszolidációja, valamint a szabályozási szigorodás Európában és a GCC-ben. Ez a cikk három prognosztikai forgatókönyvet vázol fel – alap, felfelé és lefelé –, amelyek közrefogják a reális 2030-as kimenetet, majd végigmegy az OEM gyárakra, importőrökre és márkatulajdonosokra vonatkozó következményeken.
A prognózis horizontja elég hosszú ahhoz, hogy a válasz a tartalomcsatlakozási arányra, a földrajzi keverékre és a platformkonszolidáció sebességére vonatkozó feltételezésektől függjön. Az alábbi számok a saját szállítási előzményeinken (47 ország, 230+ forgalmazó, 47 000+ egység 2023 óta), a cikksorozat korábbi írásaiban hivatkozott iparági adatokon (IN-001-től IN-099-ig), valamint az IN-092-ben bemutatott hét unikornis működési pályáján alapulnak.
1. A három forgatókönyv egy pillantásra
| Mutató (2030) | Alap | Felfelé | Lefelé |
|---|---|---|---|
| Összes leszállított egység (M) | 22,4 | 31,6 | 14,2 |
| Nagykereskedelmi bevétel (USD B) | 0,92 | 1,42 | 0,51 |
| Átlagos nagykereskedelmi ASP (USD) | 6,80 | 7,20 | 5,60 |
| Tartalomcsatlakozási arány (%) | 56 | 68 | 38 |
| K12 részesedés az egységekből (%) | 68 | 62 | 76 |
| Felnőttkori olvasás részesedése az egységekből (%) | 18 | 24 | 12 |
| Speciális felhasználás részesedése az egységekből (%) | 14 | 14 | 12 |
| Unikornisok száma | 9 | 12 | 5 |
| OEM top-20 koncentráció | 76% | 82% | 64% |
Az alap forgatókönyv a legvalószínűbb. Feltételezi, hogy a COVID utáni edtech felár teljesen leépül, a tartalomcsatlakozás évi 4-6 százalékponttal növekszik, és a platformkonszolidáció a jelenlegi ütemben folytatódik. A felfelé forgatókönyv feltételezi, hogy az AI-alapú olvasási funkciók 2027-2028-ra mainstreammé válnak, ami megemeli a tartalomcsatlakozást és az ASP-t. A lefelé forgatókönyv feltételez egy szabályozási sokkot Európában vagy a GCC-ben, valamint a felnőttkori olvasás lassabb elfogadási görbéjét.
2. Volumen- és bevételi pályák
Az alap forgatókönyv 22,4 millió egységet vetít előre 2030-ra, a 2025-ös 12,8 millióról, ami öt év alatt 75 százalékos kumulatív növekedés. A nagykereskedelmi bevétel 502 millió USD-ről 920 millió USD-re nő, 83 százalékos kumulatív növekedéssel, kissé gyorsabban, mint az egységek, mivel az ASP 6,40-ről 6,80 USD-re emelkedik.
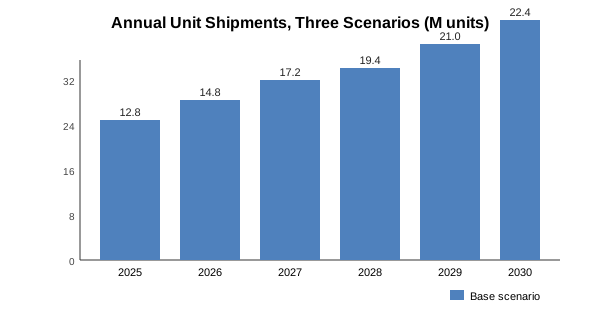
A felfelé forgatókönyv 2030-ra eléri a 31,6 millió egységet, ami 147 százalékos kumulatív növekedés, elsősorban az AI-alapú olvasási funkcióknak köszönhetően, amelyek feláras ASP-t kínálnak és új felhasználási eseteket nyitnak meg a felnőttkori olvasásban és az akadálymentesítésben. A lefelé forgatókönyv mindössze 14,2 millió egységet ér el, ami 11 százalékos kumulatív növekedés, a felnőttkori olvasás stagnálásával és a K12 telítettségével a fejlett piacokon.
3. Tartalomcsatlakozás és az előfizetési réteg
A tartalomcsatlakozás az a változó, amely a forgatókönyveket leginkább megkülönbözteti. Az alap forgatókönyvben a tartalomcsatlakozás 2030-ra eléri az 56 százalékot, a 2025-ös 44 százalékról. A felfelé forgatókönyvben a csatlakozás eléri a 68 százalékot. A lefelé forgatókönyvben a csatlakozás 38 százalékon stagnál, mert a szabályozási súrlódások lassítják a freemium csomagok bevezetését az EU-ban és a GCC-ben.
| Év | Alap csatlakozás | Felfelé csatlakozás | Lefelé csatlakozás |
|---|---|---|---|
| 2025 | 44% | 44% | 44% |
| 2026 | 47% | 49% | 41% |
| 2027 | 50% | 55% | 40% |
| 2028 | 52% | 60% | 39% |
| 2029 | 54% | 64% | 38% |
| 2030 | 56% | 68% | 38% |
4. Földrajzi megoszlás
A földrajzi megoszlás mindhárom forgatókönyvben érdemben eltolódik. A Greater China egységrészesedése az alaphelyzetben 64%-ról (2025) 56%-ra csökken 2030-ra, miközben Nyugat-Euróka 14%-ról 19%-ra, a világ többi része pedig 11%-ról 16%-ra nő. Észak-Amerika 9%-on stabil marad. Az átrendeződés azokon a piacokon mutatkozó gyorsabb növekedést tükrözi, ahol az olvasótollak penetrációja jelenleg alacsony.
| Régió | 2025-ös részesedés | 2030-as részesedés (alap) | 2030-as részesedés (felfelé) | 2030-as részesedés (lefelé) |
|---|---|---|---|---|
| Greater China | 64% | 56% | 52% | 68% |
| Nyugat-Európa | 14% | 19% | 22% | 12% |
| Észak-Amerika | 9% | 9% | 10% | 8% |
| Világ többi része | 11% | 14% | 14% | 10% |
| Latin-Amerika | 2% | 2% | 2% | 2% |
A latin-amerikai részesedés ugyan kicsi, de növekedési üteme a felfelé forgatókönyvben a leggyorsabb: a brazil és mexikói beszerzési programok 2030-ra akár 4%-ra is emelhetik a régiót.
5. Egyszarvúak és konszolidációs pálya
Az egyszarvúak száma mindhárom forgatókönyvben nő. Az alaphelyzet 2030-ra 9 egyszarvúig jut, a felfelé forgatókönyv 12-ig, a lefelé forgatókönyv pedig 5-ig. A növekedés a platformok további konszolidációját tükrözi: a tartalomvezérelt platformok bekebelezik a hardvervezérelt márkákat, az OEM-re épülő private labeleket pedig a upstream alkatrész-beszállítók vásárolják fel.
Az OEM top-20 koncentráció az alap- és a felfelé forgatókönyvben nő (76% és 82%), mert a firmware-verem, a tanúsítványi dokumentáció és a tartalomfeldolgozó pipeline méretgazdaságossági előnyei a nagyobb szereplőknek kedveznek. A lefelé forgatókönyvben alacsonyabb a koncentráció (64%), mert a platformkonszolidáció megtorpan, és az OEM-gyárak hosszú farka növeli részesedését.
6. AI-alapú olvasási funkciók
A legnagyobb felfelé mutató lendítőerő az AI-alapú olvasási funkciók. Három funkció számít: a valós idejű kiejtés-pontozás (2025-ben már 6-8 olvasótollmodellben bevezetve), a gyermek olvasási előzményein alapuló adaptív szókincsbővítés, valamint az AI által generált OID könyvtartalom. Ha mindhárom 2028-ra mainstreammé válik, a tartalomcsatolási arány 8-12 százalékponttal ugrik, az ASP pedig 12-18%-kal nő. Ha csak az első válik mainstreammé, a hatás ennek a fele.
A 11-SKU katalógusunk firmware-szinten mindhárom funkciót támogatja. A B1, B2, F8, P2 egy alapverziót támogat. A K7, KF1, L5, Q6, Q8 a teljes stack-et OTA frissítésekkel. A T2 és Y6 a teljes stack-et és a kiterjesztett akkumulátort is támogatja a tartós AI-számítási feladatokhoz.
Vásárlási tipp: Ha a 2027-2030-as időszakra tervezel OEM-partnerséget, erősítsd meg, hogy az OEM firmware-ütemterve tartalmazza az AI-alapú olvasási funkciókat. Az ezzel az ütemtervvel nem rendelkező OEM 2028-ra elveszíti a polcokat.
7. Szabályozási szigorodás
A kedvezőtlen forgatókönyv középpontjában az Európában és a GCC-országokban tapasztalható szabályozási szigorodás áll. Az EU felülvizsgálja a Toy Safety Directive-et és a RED (Radio Equipment Directive) irányelvet a gyermekeknek szánt termékek esetében; ha mindkettő szigorodik, azon OEM gyárak, amelyek nem rendelkeznek frissített dokumentációval, 6–18 hónapra elveszítik a hozzáférést az EU piacához. A GCC felülvizsgálja a SASO IEC 62133-2 és a SASO IEC 62368-1 szabványokat az oktatási elektronikai termékekre; hasonló zavarok lehetségesek.
| Szabályozási fejlemény | Valószínűség 2028-ig | Hatás a kategóriára |
|---|---|---|
| EU Toy Safety Directive frissítés | 35% | -12 és -18% közötti EU szállítások 12–18 hónapra |
| EU RED frissítés gyermektermékekre | 50% | -8 és -14% közötti EU szállítások 6–12 hónapra |
| GCC SASO IEC 62133-2 frissítés | 60% | -10 és -20% közötti GCC szállítások 9–15 hónapra |
| Brazil INMETRO frissítés | 40% | -6 és -10% közötti brazil szállítások 6–12 hónapra |
| Indonézia SNI frissítés | 55% | -8 és -16% közötti indonéziai szállítások 9–12 hónapra |
Egy olyan OEM, amely 24 tanúsítványból álló, 12 hónapon belül frissített dokumentációval rendelkezik, nagyrészt védett ezen szabályozási sokkok ellen. Az elavult dokumentációval rendelkező OEM 9–18 hónapos piaci kizárással néz szembe. Az előrejelzés feltételezi, hogy saját gyártóbázisunk a 24 tanúsítvány mindegyikét naprakészen tartja.
8. Következmények az OEM rétegre nézve
Mindhárom forgatókönyvben az OEM réteg konszolidálódik. Az alapforgatókönyv szerint a top-20 OEM gyár 2030-ra a unikornis mennyiség 76 százalékát birtokolja, szemben a 2025-ös 65 százalékkal. A felfelé forgatókönyv 82 százalékot feltételez. A lefelé forgatókönyv 64 százalékot jelent, mivel a hosszú farok a helyi piacokon talál szabályozási menedéket.
Egy OEM gyár számára a stratégiai kérdés az, hogy mely forgatókönyvre pozicionáljon. Az alap eset a biztonságos. A felfelé eset azokat az OEM gyárakat jutalmazza, amelyek AI firmware-be, OTA infrastruktúrába és tartalom-beviteli folyamatokba fektetnek. A lefelé eset azokat az OEM gyárakat jutalmazza, amelyek mély tanúsítványi dokumentációval és több területet lefedő vevőkörrel rendelkeznek.
| Stratégiai eszköz | Alap esethez illeszkedés | Felfelé esethez illeszkedés | Lefelé esethez illeszkedés |
|---|---|---|---|
| AI firmware ütemterv | Fontos | Kritikus | Opcionális |
| 24 tanúsítványból álló dokumentáció | Kritikus | Fontos | Kritikus |
| Több területet lefedő vevőkör | Fontos | Fontos | Kritikus |
| Saját szerszámozás | Fontos | Kritikus | Opcionális |
| OTA infrastruktúra | Fontos | Kritikus | Opcionális |
| Tartalom-beviteli API | Fontos | Kritikus | Opcionális |
9. Következmények az importőr-forgalmazókra nézve
Az importőr-forgalmazók számára a következmények forgatókönyvenként eltérőek. Az alap és a felfelé forgatókönyvben az importőröknek most kell lekötniük az OEM kapacitást, mielőtt a top-20 OEM gyár kizárólag preferált beszállítóvá válik. A lefelé forgatókönyvben az importőröknek 2–3 OEM gyár között kell diverzifikálniuk, hogy elkerüljék az egyszeres beszállítótól függő zavarokat.
Mindhárom forgatókönyvben az importőröknek érdemes a tartalom csatolási arányba fektetniük. A csatolás 10 százalékpontos növelése (44 százalékról 54 százalékra) az egységnyi bruttó nyereség 18–26 százalékát éri az alap forgatókönyvben, 22–30 százalékát a felfelé forgatókönyvben, és 12–16 százalékát a lefelé forgatókönyvben. A tartalom a legnagyobb hatású operatív lépés.
9. Stratégia forgatókönyvenként
Az alapító hozzáállásának a forgatókönyvvel együtt kell változnia. Az alap forgatókönyvben a helyes lépés a tartalom csatolásba és az AI-alapú firmware-be történő konzervatív befektetés, valamint a széles földrajzi lefedettség a növekvő régiókban való részesedés megszerzéséhez. A felfelé forgatókönyvben a helyes lépés az AI-alapú olvasási funkciókba és a tartalomkatalógus mélységébe történő agresszív befektetés, akár a rövid távú haszonkulcs rovására is. A lefelé forgatókönyvben a helyes lépés a költségfegyelem, a tanúsítványi szélesség és a szabályozási súrlódások kivárására való hajlandóság.
| Forgatókönyv | Befektetési hozzáállás | Földrajzi hozzáállás |
|---|---|---|
| Bázis (55% valószínűség) | Mérsékelt, kiegyensúlyozott | Régiók szerint diverzifikált |
| Felfelé mutató forgatókönyv (25% valószínűség) | Agresszív, AI-vezérelt | Belépés Nyugat-Európába és a világ többi részére |
| Lefelé mutató forgatókönyv (20% valószínűség) | Konzervatív, haszonkulcs-vezérelt | Fókusz a Nagy-Kín térségben és az alap K12 szegmensben |
Mindhárom forgatókönyvben konszolidálódik az OEM réteg, és a tanúsítványi portfólió egyre fontosabbá válik. Az a alapító, aki 24 tanúsítványt tartalmazó dokumentációval és több területet lefedő vevőkörrel fedez, bármelyik forgatókönyvben jó pozícióban van.
10. A három figyelendő tényező
Három mutató jelzi valós időben, hogy melyik forgatókönyv bontakozik ki. Az első az AI-alapú olvasási funkciók bevezetési üteme — ha 2027 végéig három vagy több olvasótoll-márka szállít valós idejű kiejtés-pontozást, a felfelé mutató forgatókönyv halad. A második az EU Játékbiztonsági Irányelv konzultációjának eredménye: ha az irányelv 2027-ben jelentős szigorítás nélkül véglegesítésre kerül, a bázis forgatókönyv marad; ha szigorítás történik, a lefelé mutató forgatókönyv valószínűsége nő. A harmadik a tartalom-csatolás növekedése: ha a csatolás 2026 végére meghaladja az 50%-ot, a bázis forgatókönyv halad; ha 48% alatt stagnál, a lefelé mutató forgatókönyv valószínűsége nő.
| Mutató | Optimista küszöb | Pesszimista küszöb |
|---|---|---|
| AI funkciók bevezetése 2027 végéig | 3+ márka | <2 márka |
| EU Játékbiztonsági Irányelv eredménye | Nincs szigorítás | Szigorítás |
| Tartalom-csatolás 2026 végén | >50% | <48% |
| GCC SASO frissítés | Változatlan | Szigorítás |
| Top 20 OEM koncentráció 2027 végén | >72% | <68% |
Egy alapító, aki havonta figyeli ezt az öt mutatót, negyedéven belül tudja igazítani a pozícióját, ahelyett hogy az év végi jelentésre várna.
11. A hosszú távú kilátások
2030-en túl tekintve az olvasótoll-kategória várhatóan a multimodális tanulási eszközök szélesebb kategóriájává fejlődik: toll + táblagép + AI tutor + szülői dashboard. Az olvasótoll mint önálló eszközkategória valószínűleg 2030–2032-ben éri el a csúcsot, mielőtt egy nagyobb taneszköz részegységévé válik. A tízéves üzletet építő alapítók számára a helyes stratégia olyan márka és tartalomportfólió építése, amely túlél az eszközformátum-váltást, nem pedig a 2030-es olvasótoll-piacra való optimalizálás.
A mi két gyártóbázisunk, 11-es SKU-katalógusunk, 86 firmware-kiadásunk, 12 nyelvi buildünk, 24 tanúsítványt tartalmazó dokumentációnk és 230+ forgalmazói hálózatunk ezt a hosszú távú kilátást szolgálja. A toll ma a fő SKU; a tartalomportfólió és a tanúsítványi dokumentáció azok az eszközök, amelyek bármely eszközformátumnál tovább élnek.
12. GYIK
11. Kapcsolódó olvasmányok
- Globális olvasótoll-piac mérete és előrejelzése
- Edtech piac és olvasótoll
- Olvasótoll-iparági befektetési klíma: VC finanszírozási edtech ciklusok
- Olvasótoll edtech unikornisok összehasonlítása és a globális piaci kép
- Olvasótoll: önfinanszírozó alapító vs. tőkefinanszírozott skálázódó stratégia
- B1 olvasótoll specifikációs útmutató
- OEM olvasótollak
- Ajánlatot kérek