
Doelgroep:Oprichters, OEM/ODM-fabrieksplanners, importeur-distributeurs en investeerders die de leespencategorie voor de komende vijf jaar inschatten. Bruikbaar voor capex-planning, capaciteitsreservering en partnershipsstrategie.
De leespenindustrie betreedt 2026 met 12,8 miljoen verzonden eenheden in 2025, 502 miljoen USD groothandelsomzet en een verdeling van 73 procent K12 / 11 procent alfabetisering volwassenen / 16 procent speciaal gebruik. In de komende vijf jaar zullen drie krachten de categorie vormgeven: AI-gestuurde leesfuncties, consolidatie van contentplatforms en strengere regelgeving in Europa en de GCC. Dit artikel zet drie prognosescenario's uiteen — basaal, optimistisch en pessimistisch — die de realistische 2030-uitkomst omlijsten, en bespreekt vervolgens de implicaties voor OEM-fabrieken, importeurs en merkondernemers.
De prognosehorizon is lang genoeg dat het antwoord afhangt van aannames over content-attachrate, geografische mix en de snelheid van platformconsolidatie. De onderstaande cijfers zijn gebaseerd op onze eigen verzendgeschiedenis (47 landen, 230+ distributeurs, 47.000+ eenheden sinds 2023), brancheggevens waarnaar in eerdere artikelen in deze serie wordt verwezen (IN-001 tot en met IN-099), en de operationele trajectories van de zeven unicorns die in IN-092 zijn geprofileerd.
1. De Drie Scenario's in een Oogopslag
| Metriek (2030) | Basaal | Optimistisch | Pessimistisch |
|---|---|---|---|
| Totaal verzonden eenheden (M) | 22,4 | 31,6 | 14,2 |
| Groothandelsomzet (USD B) | 0,92 | 1,42 | 0,51 |
| Gemiddelde groothandels-ASP (USD) | 6,80 | 7,20 | 5,60 |
| Content-attachrate (%) | 56 | 68 | 38 |
| K12-aandeel van eenheden (%) | 68 | 62 | 76 |
| Alfabetiseringsaandeel volwassenen van eenheden (%) | 18 | 24 | 12 |
| Speciaal gebruik-aandeel van eenheden (%) | 14 | 14 | 12 |
| Unicorn-telling | 9 | 12 | 5 |
| OEM top-20-concentratie | 76% | 82% | 64% |
Het basisscenario is het meest waarschijnlijk. Het gaat ervan uit dat de post-COVID edtech-premie volledig is afgewikkeld, de content-attach blijft groeien met 4-6 procentpunten per jaar, en platformconsolidatie voortgaat in het huidige tempo. Het optimistische scenario gaat ervan uit dat AI-gestuurde leesfuncties mainstream worden tegen 2027-2028, waardoor content-attach en ASP stijgen. Het pessimistische scenario gaat uit van een regulatoire schok in Europa of de GCC, plus een tragere adoptiecurve voor alfabetisering van volwassenen.
2. Volume- en Omzettrajectories
Het basisscenario projecteert 22,4 miljoen eenheden in 2030, een stijging ten opzichte van 12,8 miljoen in 2025, een cumulatieve groei van 75 procent over vijf jaar. De groothandelsomzet groeit van 502 miljoen USD naar 920 miljoen USD, een cumulatieve groei van 83 procent, iets sneller dan eenheden omdat de ASP stijgt van 6,40 naar 6,80 USD.
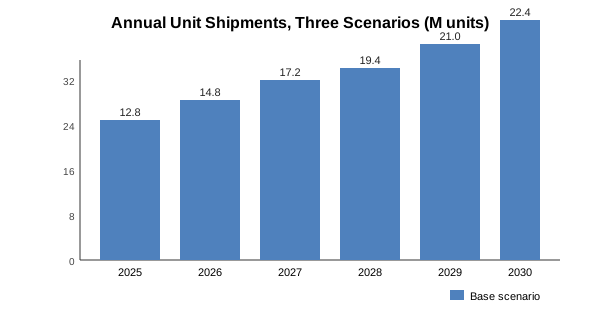
Het optimistische scenario bereikt 31,6 miljoen eenheden tegen 2030, een cumulatieve groei van 147 procent, voornamelijk gedreven door AI-gestuurde leesfuncties die een premium ASP opleveren en nieuwe gebruiksscenario's ontsluiten voor alfabetisering van volwassenen en toegankelijkheid. Het pessimistische scenario bereikt slechts 14,2 miljoen eenheden, een cumulatieve groei van 11 procent, met stagnerende adoptie van alfabetisering volwassenen en verzadigde K12 in ontwikkelde markten.
3. Content-attach en de Abonnementslaag
Content-attach is de variabele die de scenario's het meest scheidt. In het basisscenario bereikt content-attach 56 procent tegen 2030, opwaarts van 44 procent in 2025. In het optimistische scenario bereikt attach 68 procent. In het pessimistische scenario stagneert attach op 38 procent omdat regulatoire frictie de lanceringen van freemium-tier in de EU en GCC vertraagt.
| Jaar | Basaal attach | Optimistisch attach | Pessimistisch attach |
|---|---|---|---|
| 2025 | 44% | 44% | 44% |
| 2026 | 47% | 49% | 41% |
| 2027 | 50% | 55% | 40% |
| 2028 | 52% | 60% | 39% |
| 2029 | 54% | 64% | 38% |
| 2030 | 56% | 68% | 38% |
4. Geografische Mix
De geografische mix verschuift aanzienlijk in alle drie de scenario's. Het aandeel van Greater China in units daalt van 64 procent in 2025 naar 56 procent in 2030 in het basisscenario, terwijl West-Europa stijgt van 14 procent naar 19 procent en rest van de wereld stijgt van 11 procent naar 16 procent. Noord-Amerika blijft stabiel op 9 procent. Deze verschuiving weerspiegelt snellere groei in markten waar de penetratie van leespennen momenteel laag is.
| Regio | Aandeel 2025 | Aandeel 2030 basisscenario | Aandeel 2030 upsidescenario | Aandeel 2030 downsidescenario |
|---|---|---|---|---|
| Greater China | 64% | 56% | 52% | 68% |
| West-Europa | 14% | 19% | 22% | 12% |
| Noord-Amerika | 9% | 9% | 10% | 8% |
| Rest van de wereld | 11% | 14% | 14% | 10% |
| Latijns-Amerika | 2% | 2% | 2% | 2% |
Het aandeel van Latijns-Amerika is klein, maar de groeisnelheid is de hoogste in het upsidescenario, waar Braziliaanse en Mexicaanse overheidsinkoopprogramma's de regio naar 4 procent kunnen tillen in 2030.
5. Unicorn- en Consolidatietraject
Het aantal unicorns stijgt in alle drie de scenario's. Het basisscenario bereikt 9 unicorns in 2030, het upsidescenario 12 en het downsidescenario 5. De stijging weerspiegelt voortgezette platformconsolidatie, waarbij contentgedreven platforms hardwaregerichte merken absorberen en door OEM ondersteunde private labels worden overgenomen door upstream-componentleveranciers.
De OEM top-20-concentratie stijgt in het basis- en upsidescenario (76 procent en 82 procent) omdat schaalvoordelen in firmware-stack, certificeringsdossiers en contentinvoerpijplijnen grotere spelers bevoordelen. Het downsidescenario heeft een lagere concentratie (64 procent) omdat platformconsolidatie stagneert en de lange tail van OEM-fabrieken aandeel wint.
6. AI-Ondersteunde Leesfuncties
De enkele grootste upsides hefboom zijn AI-ondersteunde leesfuncties. Drie functies zijn belangrijk: realtime uitspraakbeoordeling (reeds geïmplementeerd in 6-8 leespennmodellen in 2025), adaptieve vocabulaire-uitbreiding op basis van de leesgeschiedenis van het kind en door AI gegenereerde OID-boekcontent. Als alle drie in 2028 mainstream worden, stijgt de contentattachrate met 8-12 procentpunten en de ASP met 12-18 procent. Als alleen de eerste mainstream wordt, is de verbetering de helft daarvan.
Onze 11-SKU-catalogus ondersteunt alle drie de functies in firmware. B1, B2, F8, P2 ondersteunen een basisversie. K7, KF1, L5, Q6, Q8 ondersteunen de volledige stack met OTA-updates. T2 en Y6 ondersteunen de volledige stack plus extended battery voor langdurige AI-compute workloads.
Aankooptip: Als u een OEM-partnerschap plant voor de horizon 2027-2030, bevestig dan dat de firmware-roadmap van de OEM AI-ondersteunde leesfuncties omvat. Een OEM zonder die roadmap verliest schapruimte tegen 2028.
7. Aanscherping van regelgeving
Het negatieve scenario is gebaseerd op een aanscherping van de regelgeving in Europa en de GCC. De EU herziet de Speelgoedveiligheidsrichtlijn en de RED (Radioapparatuurrichtlijn) voor producten die op de markt worden gebracht voor kinderen; als beide worden aangescherpt, verliezen OEM-fabrieken zonder een vernieuwd dossier 6-18 maanden lang de toegang tot de EU-markt. De GCC herziet SASO IEC 62133-2 en SASO IEC 62368-1 voor educatieve elektronica; vergelijkbare verstoring is mogelijk.
| Regelgevingsontwikkeling | Waarschijnlijkheid tegen 2028 | Impact op de categorie |
|---|---|---|
| Bijwerking EU-speelgoedveiligheidsrichtlijn | 35% | -12 tot -18% EU-zendingen gedurende 12-18 maanden |
| Bijwerking EU RED voor kinderproducten | 50% | -8 tot -14% EU-zendingen gedurende 6-12 maanden |
| Bijwerking GCC SASO IEC 62133-2 | 60% | -10 tot -20% GCC-zendingen gedurende 9-15 maanden |
| Bijwerking Brazilië INMETRO | 40% | -6 tot -10% Brazilië-zendingen gedurende 6-12 maanden |
| Bijwerking Indonesië SNI | 55% | -8 tot -16% Indonesië-zendingen gedurende 9-12 maanden |
Een OEM met een 24-certificeringendossier dat binnen 12 maanden wordt bijgewerkt, is grotendeels beschermd tegen deze regelgevingsschokken. Een OEM met verouderde dossiers kan 9-18 maanden van de markt worden uitgesloten. De prognose gaat ervan uit dat onze eigen productiebasis het dossier actueel houdt voor alle 24 certificeringen.
8. Implicaties voor de OEM-laag
In alle drie de scenario's consolideert de OEM-laag. Het basisscenario impliceert dat de top-20 OEM-fabrieken 76 procent van het unicornvolume in 2030 veroveren, tegenover 65 procent in 2025. Het positieve scenario impliceert 82 procent. Het negatieve scenario impliceert 64 procent omdat de lange staart regelgevingsbeschutting vindt in lokale markten.
Voor een OEM-fabriek is de strategische vraag op welk scenario je je moet positioneren. Het basisscenario is het veilige scenario. Het positieve scenario beloont OEM-fabrieken die investeren in AI-firmware, OTA-infrastructuur en content-invoerpijplijnen. Het negatieve scenario beloont OEM-fabrieken met een diep certificeringsdossier en een klantenbestand in meerdere gebieden.
| Strategische hefboom | Pasvorm basisscenario | Pasvorm positief scenario | Pasvorm negatief scenario |
|---|---|---|---|
| AI-firmware-roadmap | Belangrijk | Cruciaal | Optioneel |
| 24-certificeringendossier | Cruciaal | Belangrijk | Cruciaal |
| Klantenbestand in meerdere gebieden | Belangrijk | Belangrijk | Cruciaal |
| Captive tooling | Belangrijk | Cruciaal | Optioneel |
| OTA-infrastructuur | Belangrijk | Cruciaal | Optioneel |
| Content ingest API | Belangrijk | Cruciaal | Optioneel |
9. Implicaties voor importeur-distributeurs
Voor importeur-distributeurs splitsen de implicaties zich per scenario. In de basis- en positieve scenario's moeten importeurs OEM-capaciteit nu vastleggen, voordat de top-20 OEM-fabrieken alleen nog preferred supplier zijn. In het negatieve scenario moeten importeurs diversifiëren over 2-3 OEM-fabrieken om verstoring door één leverancier te voorkomen.
In alle drie de scenario's moeten importeurs investeren in de content attach rate. Een stijging van 10 procentpunten in attach (van 44 procent naar 54 procent) is goed voor 18-26 procent van de brutomarge per eenheid in het basisscenario, 22-30 procent in het positieve en 12-16 procent in het negatieve. Content is de operatieel meest renderende stap die beschikbaar is.
9. Strategie per scenario
De houding van een founder moet veranderen met het scenario. In het basisscenario is de juiste zet conservatieve investering in content attach en AI-ondersteunde firmware, plus brede geografische dekking om marktaandeel te veroveren in groeiende regio's. In het positieve scenario is de juiste zet agressieve investering in AI-ondersteunde leesfuncties en contentcatalogusdiepte, zelfs ten koste van de kortetermijnmarge. In het negatieve scenario is de juiste zet kostenbeheersing, certificeringsbreedte en bereidheid om regelgevingsfrictie te doorstaan.
| Scenario | Investeringshouding | Geografische houding |
|---|---|---|
| Basis (55% kans) | Gematigd, gebalanceerd | Gediversifieerd over regio's |
| Optimistisch (25% kans) | Agressief, AI-gestuurd | Uitbreiding naar West-Europa en de rest van de wereld |
| Pessimistisch (20% kans) | Conservatief, winstgevendheidsgestuurd | Focus op Greater China en kern K12 |
In alle drie de scenario's consolideert de OEM-laag en wordt het certificeringsdossier belangrijker. Een founder die afdekt door een 24-certificeringsdossier en een multiterritoriaal klantenbestand aan te houden, is in elk scenario goed gepositioneerd.
10. De drie zaken om te volgen
Drie indicatoren zullen aangeven welk scenario zich in real time ontvouwt. De eerste is het lanceerritme van AI-gestuurde leesfuncties: als drie of meer leespennenmerken tegen eind 2027 real-time uitspraakbeoordeling verzenden, is het optimistische scenario op koers. De tweede is de uitkomst van de EU-richtlijnconsultatie speelgoedveiligheid: als de richtlijn in 2027 wordt vastgesteld zonder significante aanscherping, houdt het basisscenario stand; als aanscherping wordt vastgesteld, wordt het pessimistische scenario waarschijnlijker. De derde is content attach-groei: als attach eind 2026 de 50 procent overschrijdt, is het basisscenario op koers; als attach stagneert onder 48 procent, wordt het pessimistische scenario waarschijnlijker.
| Indicator | Optimistische drempel | Pessimistische drempel |
|---|---|---|
| AI-functielanceringen tegen einde 2027 | 3+ merken | <2 merken |
| EU-richtlijn speelgoedveiligheid uitkomst | Geen aanscherping | Aangescherpt |
| Content attach einde 2026 | >50% | <48% |
| GCC SASO-update | Geen wijziging | Aangescherpt |
| OEM top-20 concentratie einde 2027 | >72% | <68% |
Een founder die deze vijf indicatoren maandelijks volgt, kan zijn positie binnen een kwartaal aanpassen in plaats van te wachten op het jaarverslag.
11. Het lange termijnbeeld
Kijkend naar 2030 en daarna, zal de leespencategorie waarschijnlijk evolueren naar een bredere categorie van multimodale leermiddelen: pen + tablet + AI-tutor + ouderdashboard. De leespens als losse apparaatcategorie kan pieken rond 2030-2032 voordat het een subcomponent wordt van een groter leerapparaat. Voor founders die een tienjarig bedrijf opbouwen, is de juiste houding om een merk en contentstack te bouwen die de apparaatvormtransitie kan overleven, niet om te optimaliseren voor de leespennemarkt alleen in 2030.
Onze twee productiebasissen, 11-SKU-catalogus, 86 firmware-releases, 12 taalbuilds, 24-certificeringsdossier en 230+ distributienetwerk zijn ontworpen om dat lange termijnbeeld te ondersteunen. De pen is de anker-SKU vandaag; de contentstack en het certificeringsdossier zijn de activa die elke enkele apparaatvorm zullen overleven.
12. FAQ
11. Gerelateerde artikelen
- Wereldwijde leespennemarktomvang en -voorspelling
- Edtech-markt en leespens
- Investeringsklimaat leespensector: VC-financiering edtech-cycli
- Vergelijking leespens edtech-eenheden en wereldwijd landschap
- Leespens bootstrapped founder vs gefinancierde scale-up-strategie
- B1 leespens specificatiehandleiding
- OEM leespennen
- Vraag een offerte aan