

Public cible :Cet article s'adresse aux importateurs, responsables financiers et directeurs d'approvisionnement qui évaluent l'économie unitaire d'un investissement dans un moule de stylet de lecture.
Il suppose que le lecteur dispose d'une prévision de volume sur plusieurs années et doit justifier les dépenses d'outillage face à un examen financier.
Le coût de l'outillage est le poste le plus susceptible de compromettre le cas d'affaires d'un stylet de lecture s'il n'est pas correctement modélisé. Un moule de 10 000 $ s'amortit à 100 $ par unité à 100 unités et à 0,10 $ par unité à 100 000 unités — une différence de 1 000 fois sur une seule variable de décision. La bonne façon de modéliser cela est de construire un tableau d'amortissement volume par volume, d'identifier le point de seuil de rentabilité avec l'alternative ODM, et de confirmer les prévisions de volume selon trois scénarios de risque. Cet article passe en revue les calculs, présente le croisement du seuil de rentabilité et fournit le cadre ROI défendable que les équipes financières exigent.
1. Les composantes du coût d'outillage
Un programme de stylet de lecture comprend cinq postes d'outillage, chacun avec un profil d'amortissement différent :
| Poste d'outillage | Fourchette de coût | Durée de vie utile | Unité d'amortissement |
|---|---|---|---|
| Moule d'injection (boîtier) | 4 000 $–28 000 $ | 300 000 coulées | Par coulée |
| Écrans de sérigraphie | 120 $–280 $ par couleur | 50 000 impressions | Par serie de couleurs |
| Cliché de tampographie | 80 $–160 $ par logo | 30 000 impressions | Par logo |
| Outillage de découpe d'emballage | 400 $–900 $ | 200 000 boîtes | Par boîte |
| Fixation pour test de chute | 1 200 $–2 400 $ | Durée du programme | Unique |
Le moule d'injection domine le coût par unité. L'outillage de sérigraphie et de tampographie est négligeable par unité à partir de 5 000+ unités. L'outillage de découpe d'emballage est important pour les programmes en boîte de détail. La fixation pour test de chute est un coût d'ingénierie unique.
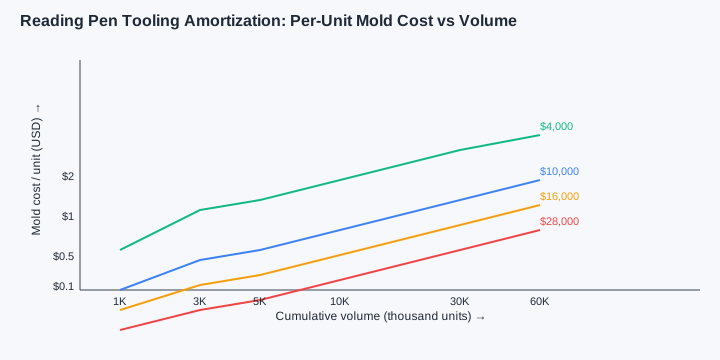
Le graphique visualise la décroissance convexe. Le moule prototype de 4 000 $ s'amortit en dessous de 1,00 $ par unité à 4 000 unités ; le moule de production de 10 000 $ s'amortit en dessous de 0,50 $ par unité à 20 000 unités ; le moule à canal chaud de 16 000 $ s'amortit en dessous de 0,50 $ par unité à 32 000 unités. Le moule empilé de 28 000 $ n'atteint jamais 0,50 $ par unité avant 56 000 unités.
2. Analyse par palier de volume
| Volume | Moule de 4 000 $ / unité | Moule de 10 000 $ / unité | Moule de 16 000 $ / unité | Moule de 28 000 $ / unité |
|---|---|---|---|---|
| 1 000 | 4,00 $ | 10,00 $ | 16,00 $ | 28,00 $ |
| 3 000 | 1,33 $ | 3,33 $ | 5,33 $ | 9,33 $ |
| 5 000 | 0,80 $ | 2,00 $ | 3,20 $ | 5,60 $ |
| 10 000 | 0,40 $ | 1,00 $ | 1,60 $ | 2,80 $ |
| 30 000 | 0,13 $ | 0,33 $ | 0,53 $ | 0,93 $ |
| 60 000 | 0,07 $ | 0,17 $ | 0,27 $ | 0,47 $ |
| 100 000 | 0,04 $ | 0,10 $ | 0,16 $ | 0,28 $ |
Le tableau constitue l'épine dorsale de tout projet commercial de stylo de lecture. À 30 000 unités, le coût du moule par unité se situe entre 0,13 $ (prototype) et 0,93 $ (moule empilé) — un écart de 0,80 $ qui détermine le type de moule à spécifier.
3. Le point mort avec l'ODM
La voie OEM est en concurrence avec la voie ODM, où l'usine amortit le coût du moule dans le prix unitaire. Pour un programme Q6 sur un moule de 10 000 $ :
| Volume | Coût unitaire OEM (incl. moule) | Coût unitaire ODM | Avantage OEM |
|---|---|---|---|
| 1 000 | 19,40 $ | 7,80 $ | -11,60 $ (ODM gagne) |
| 3 000 | 11,93 $ | 7,40 $ | -4,53 $ (ODM gagne) |
| 5 000 | 9,20 $ | 7,20 $ | -2,00 $ (ODM gagne) |
| 10 000 | 7,40 $ | 6,80 $ | -0,60 $ (ODM gagne) |
| 12 500 | 7,00 $ | 6,60 $ | 0,00 $ (point mort) |
| 30 000 | 5,33 $ | 5,52 $ | +0,19 $ (OEM gagne) |
| 60 000 | 4,97 $ | 4,92 $ | +0,05 $ (OEM gagne) |
Le point mort se situe à 12 500 unités. En deçà de ce volume, l'ODM est moins cher par unité. Au-delà de 12 500 unités, l'OEM est moins cher — et l'importateur conserve l'intégralité de la PI.
4. Scénarios de risque pour les prévisions de volume
Le point mort suppose que l'importateur atteigne les prévisions de volume. En pratique, trois scénarios se réalisent :
| Scénario | Probabilité | Résultat en volume | Résultat pour l'importateur |
|---|---|---|---|
| Objectif atteint | 55 % | 30 000 unités | 5 700 $ d'économies vs ODM |
| Légère sous-performance | 25 % | 15 000 unités | 1 500 $ de coût vs ODM |
| Sous-performance sévère | 15 % | 6 000 unités | 5 600 $ de coût vs ODM |
| Échec du programme | 5 % | < 2 000 unités | 14 000 $ de coût irrécouvrable |
La valeur attendue au seuil de rentabilité de 12 500 unités est d'environ 1 500 $ d'économie — proche de zéro sur l'axe économique unitaire. La décision n'est donc pas guidée uniquement par l'économique unitaire ; la propriété intellectuelle, la flexibilité de sortie et la différenciation de marque sont les facteurs déterminants au-delà de 12 500 unités.
Conseil acheteur : Ne vous engagez jamais sur un moule au-dessus de la prévision de volume à 70 % de confiance. Si vous n'êtes pas sûr d'expédier 12 500 unités, restez en ODM. Le pari OEM ne rapporte qu'au-dessus du seuil de rentabilité avec une marge de sécurité de 30 %.
5. Fourchettes d'amortissement par modèle
Chaque modèle de stylo de lecture dispose d'une fourchette de coût de moule et d'un volume de rentabilité différent :
| Modèle | Batterie | Nombre de cavités | Coût du moule | Rentabilité (vs ODM) |
|---|---|---|---|---|
| B1 (entrée) | 700 mAh | 2 | 6 500 $–9 500 $ | 7 500 unités |
| B2 | 800 mAh | 2 | 6 500 $–9 500 $ | 7 500 unités |
| F8 | 600 mAh | 2 | 7 000 $–10 000 $ | 8 500 unités |
| K7 / KF1 | 800 mAh Li-ion 14500 | 4 | 10 000 $–14 000 $ | 12 500 unités |
| L5 | 1 200 mAh | 4 | 11 000 $–15 000 $ | 13 500 unités |
| P2 | 500 mAh | 2 | 6 500 $–9 500 $ | 7 500 unités |
| Q6 | 900 mAh | 4 | 10 000 $–14 000 $ | 12 500 unités |
| Q8 | 1 000 mAh | 4 | 11 000 $–15 000 $ | 13 500 unités |
| T2 | 2 500 mAh Li-ion 18650 | 4 canaux chauds | 16 000 $–22 000 $ | 19 000 unités |
| Y6 | 2 000 mAh | 4 canaux chauds | 16 000 $–22 000 $ | 19 000 unités |
Le seuil de rentabilité augmente avec la complexité du modèle. T2 et Y6 nécessitent des moules à canaux chauds en raison de la cavité plus grande de la cellule 18650 ; le coût plus élevé du moule déplace le seuil de rentabilité de 12 500 à 19 000 unités.
6. Tableaux d'amortissement pour la finance
La plupart des équipes financières souhaitent un calendrier d'amortissement. Pour un moule de 10 000 $ produisant 30 000 unités sur 18 mois, le calendrier standard est :
| Période | Unités produites | Amortissement cumulé | Valeur comptable résiduelle |
|---|---|---|---|
| T1 | 5 000 | 1 667 $ | 8 333 $ |
| T2 | 5 000 | 3 333 $ | 6 667 $ |
| T3 | 5 000 | 5 000 $ | 5 000 $ |
| T4 | 5 000 | 6 667 $ | 3 333 $ |
| T5 | 5 000 | 8 333 $ | 1 667 $ |
| T6 | 5 000 | 10 000 $ | 0 $ |
L'amortissement linéaire sur 18 mois est le plus simple. Certains importateurs utilisent l'amortissement basé sur les unités de production, directement lié à la courbe de volume. Les deux méthodes sont acceptables ; le choix relève de la politique comptable.
7. Impact sur le fonds de roulement
Le paiement du moule se fait généralement à 50 % à la commande et à 50 % à l'échantillon T1. Pour un moule de 10 000 $, cela représente 5 000 $ versés à la commande et 5 000 $ versés 35 jours plus tard. L'engagement en fonds de roulement est donc de 35 jours au point le plus élevé — beaucoup plus court que le cycle d'inventaire de 90 jours sur les unités produites.
Pour un programme de 30 000 unités, le capital du moule de 10 000 $ représente 1,5 % du capital d'inventaire de 666 000 $ (30 000 unités × 22,20 $ de coût rendu). La décision concernant le moule est dominée par la décision d'inventaire en termes de trésorerie.
8. Trois études de cas programmatiques
Un programme de test Amazon FBA de 6 mois sur Q6 à 3 000 unités : choisir ODM, éviter le moule, conserver 10 000 $ en fonds de roulement. La prime ODM de 4,53 $ par unité × 3 000 = 13 590 $ est moins chère que le coût du moule plus le risque.
Un programme scolaire de 24 mois sur Q6 à 30 000 unités : choisir OEM, accepter un moule de 10 000 $, économiser 0,19 $ par unité (5 700 $) plus capturer la PI complète pour une extension de deuxième référence. La voie OEM l'emporte.
Un programme de vente au détail premium de 36 mois sur Y6 à 60 000 unités : choisir OEM avec moule à canaux chauds, accepter un moule de 18 000 $, économiser 0,40 $ par unité (24 000 $) plus le transfert de PI. La voie OEM l'emporte sans conteste.
9. Coûts cachés qui affectent le calcul
La formule du seuil de rentabilité suppose une exécution parfaite. En pratique, les coûts cachés grignotent les économies :
| Coût caché | Valeur typique | Fréquence |
|---|---|---|
| Révisions d'échantillon T1 (1–2 rounds) | 400–1 200 $ | Chaque moule |
| Mise à niveau de la certification acier | 600–1 500 $ | Si nécessaire |
| Déplacement de moule (seconde source) | 2 000 $–5 000 $ | Si déclenché |
| Audit annuel du moule | 800 $–1 200 $ | Par an |
| Réfection du moule | 1 800 $–3 500 $ | Toutes les 200 000 injections |
Un moule de 10 000 $ avec deux révisions d'échantillons, un audit annuel et aucun déplacement se termine à 11 600 $ en coût total du moule chargé. Le seuil de rentabilité sur 12 500 unités passe à 14 500 unités. La marge de sécurité compte.
10. Matrice de décision
| Question | Réponse : ODM | Réponse : OEM |
|---|---|---|
| Votre prévision de volume avec une confiance de 70 % est-elle inférieure à 12 500 unités ? | Oui | |
| Votre prévision de volume avec une confiance de 70 % est-elle supérieure à 12 500 unités ? | Oui | |
| Votre programme dure-t-il moins de 12 mois ? | Oui | |
| Votre programme dure-t-il plus de 24 mois ? | Oui | |
| Planifiez-vous une extension de deuxième SKU ? | Oui | |
| Votre canal est-il la vente au détail (saison unique) ? | Oui | |
| Votre canal est-il un appel d'offres scolaire (pluriannuel) ? | Oui | |
| Votre équipe financière préfère-t-elle les OPEX aux CAPEX ? | Oui | |
| Votre fonds de roulement est-il contraint ? | Oui |
Pour le cadre plus large sur l'outillage par rapport au volume, voir Stylo de lecture OEM vs ODM. Pour les clauses contractuelles qui protègent l'investissement dans le moule, voir Propriété du moule d'injection du stylo de lecture.
Lectures complémentaires
- Propriété du moule d'injection du stylo de lecture
- Stylo de lecture OEM vs ODM
- Liste de vérification des spécifications du stylo de lecture
- Processus de développement du produit Stylo de lecture
- Grappes de fabrication de stylos de lecture en Chine
- Stylo de lecture RSP et Ventilation des marges
- Stylos de lecture OEM
- Demander un devis
12. Coût d'outillage par modèle : Table de référence à onze modèles
La gamme SmartReadingPen à onze modèles présente des coûts d'outillage différents selon le facteur de forme, la complexité et la BOM. Le B1 (compact entrée de gamme) nécessite un moule à 2 cavités à 6 500 $ avec un cycle de 75 secondes. Le B2 (Bluetooth) nécessite un moule à 2 cavités à 7 200 $ avec un cycle de 70 secondes. Le F8 (flagship prêt pour l'IA) nécessite un moule à 5 cavités à 18 000 $ avec un cycle de 65 secondes et un système hot-runner. Le K7 (sécurité enfants avec bords arrondis) nécessite un moule à 4 cavités à 12 500 $ avec un cycle de 80 secondes. Le KF1 (variante spécification coréenne) nécessite un moule à 4 cavités à 13 200 $ avec un cycle de 75 secondes. Le L5 (autonomie la plus longue, 8,5 h) nécessite un moule à 4 cavités à 11 800 $ avec un cycle de 70 secondes.
Le P2 (premium) nécessite un moule à 4 cavités à 14 500 $ avec un cycle de 75 secondes. Le Q6 (cheval de bataille, 900 mAh) nécessite un moule à 4 cavités à 10 000 $ avec un cycle de 90 secondes. Le Q8 (Q6 avec bibliothèque OID étendue) nécessite un moule à 4 cavités à 11 200 $ avec un cycle de 85 secondes. Le T2 (compagnon tablette) nécessite un moule à 5 cavités à 16 500 $ avec un cycle de 70 secondes. Le Y6 (variante grand écran) nécessite un moule à 5 cavités à 14 000 $ avec un cycle de 75 secondes. Le coût moyen d'outillage de la gamme est de 11 950 $ ; le temps de cycle moyen est de 75 secondes.
Pour un programme de 5 000 unités, l'allocation d'outillage par unité varie de 1,30 $ (B1) à 3,60 $ (F8). Pour un programme de 25 000 unités, l'allocation d'outillage par unité varie de 0,26 $ (B1) à 0,72 $ (F8). Pour un programme de 100 000 unités, l'allocation d'outillage par unité varie de 0,065 $ (B1) à 0,18 $ (F8). La sélection du modèle a un impact de 2,7x sur l'allocation d'outillage à faible volume et de 2,8x à fort volume, ce qui signifie que le choix du modèle compte autant que le choix du volume pour l'ingénierie des coûts unitaires.
13. Meilleures pratiques pour le tableau d'amortissement
Trois meilleures pratiques pour le tableau d'amortissement émergent des données. La première est d'aligner le tableau sur la montée en revenus du programme. Un programme qui passe à 1 000 unités au T1, 2 500 au T2, 4 000 au T3 et 5 000 au T4 amortit le moule de 10 000 $ sur 12 500 unités en 12 mois. La charge d'amortissement linéaire est de 833 $ par mois ou de 0,83 $ par unité en moyenne. La charge basée sur les unités de production est de 0,80 $ par unité quel que soit le volume mensuel. L'approche linéaire correspond mieux à la charge mensuelle du compte de résultat ; l'approche par unités de production correspond mieux à la marge par unité.
La deuxième meilleure pratique est de maintenir une réserve de réfection dès le premier jour. Les cycles de réfection surviennent toutes les 200 000 injections sur un moule à 4 cavités. Un programme de 5 000 unités atteint 200 000 injections en année 5 (en supposant 25 000 unités cumulées par an). Le coût de réfection est de 1 800 $–3 500 $. Pour préfinancer la réfection, allouez 0,012 $ par unité à un compte de réserve. Sur 25 000 unités par an, la réserve accumule 300 $ par mois, atteignant 3 600 $ d'ici la fin de l'année 1, suffisant pour la première réfection en année 5.
La troisième meilleure pratique est de négocier un plafond de coût de réfection dans le contrat de moule. Le plafond standard est de 30 % du coût original du moule (3 000 $ sur un moule de 10 000 $) pour la première réfection, 50 % pour la deuxième et 70 % pour la troisième. Sans plafond, les coûts de réfection peuvent augmenter car l'usine découvre une usure supplémentaire lors du démontage.
14. FAQ étendue
Q6 : L'amortissement du moule affecte-t-il différemment le fonds de roulement que la tarification à l'unité ? Oui. L'amortissement du moule selon le calendrier linéaire affecte le compte de résultat à hauteur de 833 $ par mois indépendamment du volume unitaire, ce qui constitue un coût fixe. Selon le calendrier par unités de production, l'amortissement affecte le compte de résultat à hauteur de 0,80 $ par unité vendue, ce qui constitue un coût variable. Pour un programme dont le volume mensuel est inégal, l'approche par unités de production lisse la marge mais crée des problèmes de timing des flux de trésorerie car le coût du moule est payé upfront mais récupéré sur 12 500 unités.
Q7 : Quelle est la différence de coût entre un moule à 2 cavités et un moule à 4 cavités ? Un moule à 2 cavités coûte 6 500 $–8 000 $ avec un cycle de 75–80 secondes ; un moule à 4 cavités coûte 10 000 $–14 000 $ avec un cycle de 60–70 secondes. Le moule à 4 cavités produit deux fois plus de pièces par cycle mais à un coût initial plus élevé. Le seuil de rentabilité de la mise à niveau vers 4 cavités est d'environ 12 000 unités cumulées, après quoi la productivité accrue du moule à 4 cavités amortit le surcoût de la mise à niveau.
Q8 : Les coûts d'outillage sont-ils négociables pour le premier programme ?Oui, mais seulement en marge. Les usines de niveau 1 réduisent rarement en dessous de 90 pour cent du prix catalogue pour les premiers programmes car la construction du moule est un travail sur mesure à valeur de réutilisation limitée. Les clients réguliers avec un historique multi-programmes peuvent négocier entre 80 et 85 pour cent du prix catalogue. Les remises sur volume s'appliquent à partir de 5 programmes ou plus de spécifications similaires.
Q9 : Comment le coût de l'outillage est-il traité dans les calculs de coût débarqué pour les douanes ?Le coût de l'outillage n'est PAS inclus dans la valeur en douane des marchandises ; la valeur en douane est uniquement le prix unitaire FOB. L'importateur paie les droits de douane (3,5 pour cent pour le SH 8543.70) sur la valeur FOB, et non sur l'amortissement de l'outillage. Cela signifie que le calcul du coût débarqué par unité doit exclure l'amortissement de l'outillage à des fins douanières mais l'inclure pour l'analyse des marges.
Q10 : Le coût de l'outillage peut-il être financé par l'usine ?Oui, dans certains cas. Les usines de niveau 1 proposent un financement d'outillage pour les importateurs dignes de confiance avec un historique multi-programmes. Le financement est structuré comme un prêt d'outillage de 24 mois à un taux d'intérêt de 6 à 8 pour cent, remboursé via une surtaxe de 0,40 à 0,60 USD par unité sur les 20 000 premières unités. Le financement réduit le capital initial mais augmente le coût par unité. SmartReadingPen propose cette option de financement pour les clients réguliers avec 2 programmes ou plus antérieurs.