

Zielgruppe: Dieser Artikel richtet sich an Importeure, Finanzverantwortliche und Einkaufsleiter, die die Stückkostenökonomie einer Investition in eine Lesestift-Spritzgussform bewerten.
Er setzt voraus, dass die Leser eine mehrjährige Volumenprognose haben und die Werkzeugausgaben gegenüber dem Finanzteam verteidigen müssen.
Die Werkzeugkosten sind die Position, die ein Lesestift-Business-Case am wahrscheinlichsten zum Kippen bringt, wenn sie nicht korrekt modelliert wird. Eine Form für 10.000 USD amortisiert sich bei 100 Einheiten zu 100 USD pro Einheit und bei 100.000 Einheiten zu 0,10 USD pro Einheit – ein 1.000-facher Unterschied bei einer einzigen Entscheidungsvariablen. Die richtige Methode ist, eine volumenbasierte Amortisationstabelle zu erstellen, den Break-even-Punkt gegenüber der ODM-Alternative zu identifizieren und die Volumenprognose anhand von drei Risikoszenarien zu validieren. Dieser Artikel erläutert die Mathematik, zeigt den Break-even-Crossover und liefert den vertretbaren ROI-Rahmen, den Finanzteams verlangen.
1. Der Werkzeugkostenstapel
Ein Lesestift-Programm umfasst fünf Werkzeugpositionen, jede mit einem eigenen Amortisationsprofil:
| Werkzeugposition | Kostenspanne | Nutzungsdauer | Amortisationseinheit |
|---|---|---|---|
| Spritzgussform (Gehäuse) | 4.000–28.000 USD | 300.000 Schuss | Pro Schuss |
| Siebdruckplatten | 120–280 USD pro Farbe | 50.000 Drucke | Pro Farblauf |
| Tampondruck-Klischee | 80–160 USD pro Logo | 30.000 Drucke | Pro Logo |
| Stanzwerkzeug für Verpackung | 400–900 USD | 200.000 Schachteln | Pro Schachtel |
| Falltest-Vorrichtung | 1.200–2.400 USD | Programmlaufzeit | Einmalig |
Die Spritzgussform dominiert die Stückkosten. Siebdruck- und Tampondruck-Werkzeuge sind bei 5.000+ Einheiten pro Stück vernachlässigbar. Das Verpackungs-Stanzwerkzeug ist für Retail-Box-Programme relevant. Die Falltest-Vorrichtung ist eine einmalige Engineering-Kostenposition.
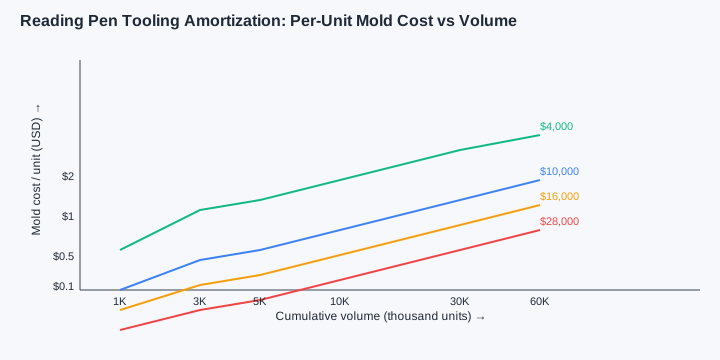
Die Grafik veranschaulicht den konvexen Kostenverfall. Die Prototypenform für 4.000 USD amortisiert sich unter 1,00 USD pro Einheit bei 4.000 Einheiten; die Produktionsform für 10.000 USD amortisiert sich unter 0,50 USD pro Einheit bei 20.000 Einheiten; die Heißkanal-Form für 16.000 USD amortisiert sich unter 0,50 USD pro Einheit bei 32.000 Einheiten. Die Stapelform für 28.000 USD erreicht erst bei 56.000 Einheiten 0,50 USD pro Einheit.
2. Volumenstufenanalyse
| Volumen | Form 4.000 USD / Einheit | Form 10.000 USD / Einheit | Form 16.000 USD / Einheit | Form 28.000 USD / Einheit |
|---|---|---|---|---|
| 1.000 | 4,00 USD | 10,00 USD | 16,00 USD | 28,00 USD |
| 3.000 | 1,33 USD | 3,33 USD | 5,33 USD | 9,33 USD |
| 5.000 | 0,80 USD | 2,00 USD | 3,20 USD | 5,60 USD |
| 10.000 | 0,40 USD | 1,00 USD | 1,60 USD | 2,80 USD |
| 30.000 | 0,13 | $0.33 | $0.53 | $0.93 |
| 60,000 | $0.07 | $0.17 | $0.27 | $0.47 |
| 100,000 | $0.04 | $0.10 | $0.16 | $0.28 |
Die Tabelle ist das Rückgrat jedes Business Case für einen Lesestift. Bei 30.000 Einheiten liegen die Werkzeugkosten pro Einheit zwischen 0,13 $ (Prototyp) und 0,93 $ (Stack-Werkzeug) — eine Spanne von 0,80 $, die bestimmt, welcher Werkzeugtyp gewählt wird.
3. Der Break-even-Crossover mit ODM
Der OEM-Pfad konkurriert mit dem ODM-Pfad, bei dem die Fabrik die Werkzeugkosten im Stückpreis amortisiert. Für ein Q6-Programm bei einem Werkzeug für 10.000 $:
| Volumen | OEM-Stückkosten (inkl. Werkzeug) | ODM-Stückkosten | OEM-Vorteil |
|---|---|---|---|
| 1.000 | 19,40 $ | 7,80 $ | -11,60 $ (ODM gewinnt) |
| 3.000 | 11,93 $ | 7,40 $ | -4,53 $ (ODM gewinnt) |
| 5.000 | 9,20 $ | 7,20 $ | -2,00 $ (ODM gewinnt) |
| 10.000 | 7,40 $ | 6,80 $ | -0,60 $ (ODM gewinnt) |
| 12.500 | 7,00 $ | 6,60 $ | 0,00 $ (Crossover) |
| 30.000 | 5,33 $ | 5,52 $ | +0,19 $ (OEM gewinnt) |
| 60.000 | 4,97 $ | 4,92 $ | +0,05 $ (OEM gewinnt) |
Der Break-even-Crossover liegt bei 12.500 Einheiten. Unter diesem Volumen ist ODM pro Einheit günstiger. Über 12.500 Einheiten ist OEM günstiger — und der Importeur behält das volle IP.
4. Risikoszenarien für Volumenprognosen
Der Break-even-Crossover setzt voraus, dass der Importeur die Volumenprognose erreicht. In der Praxis spielen sich drei Szenarien ab:
| Szenario | Wahrscheinlichkeit | Volumenergebnis | Ergebnis für den Importeur |
|---|---|---|---|
| Prognose erreicht | 55 % | 30.000 Einheiten | 5.700 $ Ersparnis ggü. ODM |
| Leichte Unterperformance | 25 % | 15.000 Einheiten | 1.500 $ Kosten vs. ODM |
| Schwere Unterperformance | 15 % | 6.000 Einheiten | 5.600 $ Kosten vs. ODM |
| Programmfehlschlag | 5 % | < 2.000 Einheiten | 14.000 $ versunkene Kosten |
Der Erwartungswert bei einem Breakeven von 12.500 Einheiten liegt bei etwa 1.500 $ Ersparnis — nahe null auf der Achse der Stückkostenökonomie. Die Entscheidung wird daher oberhalb von 12.500 Einheiten nicht allein von der Stückkostenökonomie getrieben; die IP-Eigentumsrechte, die Ausstiegsflexibilität und die Markendifferenzierung sind die entscheidenden Faktoren.
Käufer-Tipp: Beauftragen Sie niemals ein Werkzeug oberhalb des Volumenforecasts mit 70 % Konfidenz. Wenn Sie sich nicht sicher sind, 12.500 Einheiten auszuliefern, bleiben Sie bei ODM. Die OEM-Wette zahlt sich erst oberhalb des Breakevens mit einem Sicherheitspuffer von 30 % aus.
5. Amortisationsbänder pro Modell
Jedes Lesestift-Modell hat ein eigenes Werkzeugkostenband und Breakeven-Volumen:
| Modell | Akku | Kavitätenanzahl | Werkzeugkosten | Breakeven (vs. ODM) |
|---|---|---|---|---|
| B1 (Entry) | 700 mAh | 2 | 6.500–9.500 $ | 7.500 Einheiten |
| B2 | 800 mAh | 2 | 6.500–9.500 $ | 7.500 Einheiten |
| F8 | 600 mAh | 2 | 7.000–10.000 $ | 8.500 Einheiten |
| K7 / KF1 | 800 mAh Li-Ion 14500 | 4 | 10.000–14.000 $ | 12.500 Einheiten |
| L5 | 1.200 mAh | 4 | 11.000–15.000 $ | 13.500 Einheiten |
| P2 | 500 mAh | 2 | 6.500–9.500 $ | 7.500 Einheiten |
| Q6 | 900 mAh | 4 | 10.000–14.000 $ | 12.500 Einheiten |
| Q8 | 1.000 mAh | 4 | 11.000–15.000 $ | 13.500 Einheiten |
| T2 | 2.500 mAh Li-Ionen 18650 | 4 Heißkanäle | 16.000–22.000 $ | 19.000 Einheiten |
| Y6 | 2.000 mAh | 4 Heißkanäle | 16.000–22.000 $ | 19.000 Einheiten |
Die Break-Even-Schwelle steigt mit der Modellkomplexität. T2 und Y6 benötigen Heißkanal-Werkzeuge aufgrund des größeren Hohlraums für die 18650-Zelle; die höheren Werkzeugkosten verschieben den Break-Even von 12.500 auf 19.000 Einheiten.
6. Abschreibungspläne für die Finanzierung
Die meisten Finanzabteilungen wünschen einen Abschreibungsplan. Für ein Werkzeug im Wert von 10.000 $, das über 18 Monate 30.000 Einheiten produziert, ergibt sich folgender Standardplan:
| Zeitraum | Produzierte Einheiten | Kumulierte Abschreibung | Verbleibender Buchwert |
|---|---|---|---|
| Q1 | 5.000 | 1.667 $ | 8.333 $ |
| Q2 | 5.000 | 3.333 $ | 6.667 $ |
| Q3 | 5.000 | 5.000 $ | 5.000 $ |
| F4 | 5.000 | 6.667 $ | 3.333 $ |
| F5 | 5.000 | 8.333 $ | 1.667 $ |
| F6 | 5.000 | 10.000 $ | 0 $ |
Die lineare Verteilung über 18 Monate ist die einfachste Methode. Einige Importeure verwenden eine produktionsmengenabhängige Abschreibung, die direkt an die Stückzahlkurve gekoppelt ist. Beide Methoden sind zulässig; die Wahl ist eine Frage der Bilanzierungsfähigkeit.
7. Auswirkung auf das Working Capital
Die Werkzeugzahlung erfolgt in der Regel zu 50 Prozent bei Auftragserteilung und zu 50 Prozent beim T1-Muster. Bei einem Werkzeug für 10.000 $ bedeutet das 5.000 $ bei Bestellung und weitere 5.000 $ 35 Tage später. Die Bindung des Working Capitals beträgt somit 35 Tage auf dem Höhepunkt – deutlich kürzer als der 90-tägige Lagerzyklus der produzierten Einheiten.
Bei einem Programm über 30.000 Einheiten beträgt das Werkzeugkapital von 10.000 $ lediglich 1,5 Prozent des Lagerkapitals von 666.000 $ (30.000 Einheiten × 22,20 $ Landed Cost). In barer Münze wird die Werkzeugentscheidung von der Lagerentscheidung dominiert.
8. Drei programmatische Durchspiele
Ein 6-monatiges Amazon-FBA-Testprogramm auf Q6 mit 3.000 Einheiten: ODM wählen, kein eigenes Werkzeug, 10.000 $ Working Capital erhalten. Der ODM-Aufschlag von 4,53 $ pro Einheit × 3.000 = 13.590 $ ist günstiger als die Werkzeugkosten samt Risiko.
Ein 24-monatiges Schulprogramm auf Q6 mit 30.000 Einheiten: OEM wählen, 10.000 $ Werkzeug akzeptieren, 0,19 $ pro Einheit (5.700 $) sparen sowie die vollständige IP für eine zweite SKU-Erweiterung sichern. Der OEM-Pfad gewinnt.
Ein 36-monatiges Premium-Retailprogramm auf Y6 mit 60.000 Einheiten: OEM mit Heißkanal-Werkzeug wählen, 18.000 $ Werkzeug akzeptieren, 0,40 $ pro Einheit (24.000 $) sparen plus IP-Übertragung. Der OEM-Pfad gewinnt klar.
9. Versteckte Kosten, die die Rechnung beeinflussen
Die Break-even-Formel geht von einer perfekten Umsetzung aus. In der Praxis fressen versteckte Kosten die Einsparungen auf:
| Versteckte Kosten | Typischer Wert | Häufigkeit |
|---|---|---|
| T1-Musterüberarbeitungen (1–2 Runden) | 400–1.200 $ | Jedes Werkzeug |
| Stahlzertifizierungs-Upgrade | 600–1.500 $ | Falls erforderlich |
| Werkzeugumzug (Second Source) | 2.000–5.000 $ | Falls ausgelöst |
| Jährliches Werkzeug-Audit | 800–1.200 $ | Pro Jahr |
| Werkzeugaufbereitung | 1.800–3.500 $ | Alle 200.000 Schüsse |
Ein Werkzeug für 10.000 $ mit zwei Musterrevisionen, einem Jahresaudit und ohne Umzug ergibt 11.600 $ vollkosten Werkzeugkosten. Die Break-Even-Menge von 12.500 Einheiten verschiebt sich auf 14.500 Einheiten. Die Sicherheitsmarge zählt.
10. Entscheidungsmatrix
| Frage | Antwort: ODM | Antwort: OEM |
|---|---|---|
| Liegt Ihre Volumenprognose mit 70 % Konfidenz unter 12.500 Einheiten? | Ja | |
| Liegt Ihre Volumenprognose mit 70 % Konfidenz über 12.500 Einheiten? | Ja | |
| Liegt Ihr Programm unter 12 Monaten? | Ja | |
| Liegt Ihr Programm über 24 Monaten? | Ja | |
| Planen Sie eine zweite SKU-Erweiterung? | Ja | |
| Ist Ihr Kanal Einzelhandel (eine Saison)? | Ja | |
| Ist Ihr Kanal Schultender (mehrjährig)? | Ja | |
| Verfügen Sie über ein Finanzteam, das OPEX gegenüber CAPEX bevorzugt? | Ja | |
| Ist Ihr Working Capital begrenzt? | Ja |
Für den umfassenderen Werkzeug-vs.-Volumen-Rahmen siehe OEM vs ODM Reading Pen. Für Vertragsklauseln zum Schutz der Werkzeuginvestition siehe Reading Pen Injection Mold Ownership.
Verwandte Inhalte
- Reading Pen Injection Mold Ownership
- OEM vs ODM Reading Pen
- Reading Pen Specification Checklist
- Reading Pen Product Development Process
- China Reading Pen Manufacturing Clusters
- Reading Pen RSP and Margin Breakdown
- OEM Reading Pens
- Angebot anfordern
12. Werkzeugkosten pro Modell: Referenztabelle mit elf Modellen
Die SmartReadingPen-Produktlinie mit elf Modellen weist je nach Formfaktor, Komplexität und BOM unterschiedliche Werkzeugkosten pro Modell auf. Der B1 (kompaktes Einsteigermodell) erfordert ein 2-Kavitäten-Werkzeug für 6,50 $ bei einem 75-Sekunden-Zyklus. Der B2 (Bluetooth-fähig) erfordert ein 2-Kavitäten-Werkzeug für 7.200 $ bei einem 70-Sekunden-Zyklus. Der F8 (Flaggschiff, KI-fähig) erfordert ein 5-Kavitäten-Werkzeug für 18.000 $ bei einem 65-Sekunden-Zyklus und Heißkanalsystem. Der K7 (kindersicher mit abgerundeten Kanten) erfordert ein 4-Kavitäten-Werkzeug für 12.500 $ bei einem 80-Sekunden-Zyklus. Der KF1 (Variante nach koreanischer Spezifikation) erfordert ein 4-Kavitäten-Werkzeug für 13.200 $ bei einem 75-Sekunden-Zyklus. Der L5 (längste Laufzeit, 8,5 h) erfordert ein 4-Kavitäten-Werkzeug für 11.800 $ bei einem 70-Sekunden-Zyklus.
Der P2 (Premium) erfordert ein 4-Kavitäten-Werkzeug für 14.500 $ bei einem 75-Sekunden-Zyklus. Der Q6 (Arbeitspferd, 900 mAh) erfordert ein 4-Kavitäten-Werkzeug für 10.000 $ bei einem 90-Sekunden-Zyklus. Der Q8 (Q6 mit erweiterter OID-Bibliothek) erfordert ein 4-Kavitäten-Werkzeug für 11.200 $ bei einem 85-Sekunden-Zyklus. Der T2 (Tablet-Begleiter) erfordert ein 5-Kavitäten-Werkzeug für 16.500 $ bei einem 70-Sekunden-Zyklus. Der Y6 (Variante mit großem Bildschirm) erfordert ein 5-Kavitäten-Werkzeug für 14.000 $ bei einem 75-Sekunden-Zyklus. Die durchschnittlichen Werkzeugkosten über die Produktlinie liegen bei 11.950 $; die durchschnittliche Zykluszeit beträgt 75 Sekunden.
Für ein Programm mit 5.000 Einheiten reicht die Werkzeugkostenallokation pro Einheit von 1,30 $ (B1) bis 3,60 $ (F8). Für ein Programm mit 25.000 Einheiten reicht die Werkzeugkostenallokation pro Einheit von 0,26 $ (B1) bis 0,72 $ (F8). Für ein Programm mit 100.000 Einheiten reicht die Werkzeugkostenallokation pro Einheit von 0,065 $ (B1) bis 0,18 $ (F8). Die Modellwahl hat bei niedrigem Volumen einen 2,7-fachen und bei hohem Volumen einen 2,8-fachen Einfluss auf die Werkzeugkostenallokation – das heißt, die Modellwahl ist für die Stückkostenoptimierung ebenso wichtig wie die Volumenwahl.
13. Best Practices für Amortisationspläne
Aus den Daten lassen sich drei Best Practices für Amortisationspläne ableiten. Die erste besteht darin, den Plan an den Umsatzhochlauf des Programms anzupassen. Ein Programm, das 1.000 Einheiten in Q1, 2.500 in Q2, 4.000 in Q3 und 5.000 in Q4 hochfährt, amortisiert das 10.000-$-Werkzeug über 12.500 Einheiten in 12 Monaten. Die lineare Abschreibung beläuft sich auf 833 $ pro Monat bzw. durchschnittlich 0,83 $ pro Einheit. Die produktionsmengenabhängige Abschreibung beträgt unabhängig vom Monatsvolumen 0,80 $ pro Einheit. Die lineare Methode bildet die monatliche P&L-Belastung sauberer ab; die produktionsmengenabhängige Methode bildet die Stückmarge sauberer ab.
Die zweite Best Practice besteht darin, von Anfang an eine Rücklage für die Werkzeugaufarbeitung zu bilden. Aufarbeitungszyklen treten bei einem 4-Kavitäten-Werkzeug alle 200.000 Schuss auf. Ein Programm mit 5.000 Einheiten erreicht die 200.000 Schuss im Jahr 5 (ausgehend von 25.000 kumulierten Einheiten pro Jahr). Die Aufarbeitungskosten liegen zwischen 1.800 $ und 3.500 $. Zur Vorfinanzierung der Aufarbeitung sollten 0,012 $ pro Einheit einem Rücklagenkonto zugeführt werden. Bei 25.000 Einheiten pro Jahr sammelt die Rücklage 300 $ pro Monat an und erreicht bis Ende Jahr 1 einen Stand von 3.600 $ – ausreichend für die erste Aufarbeitung in Jahr 5.
Die dritte Best Practice besteht darin, im Werkzeugvertrag eine Obergrenze für die Aufarbeitungskosten zu vereinbaren. Die Standardobergrenze liegt bei 30 % der ursprünglichen Werkzeugkosten (3.000 $ bei einem 10.000-$-Werkzeug) für die erste Aufarbeitung, 50 % für die zweite und 70 % für die dritte. Ohne eine solche Obergrenze können die Aufarbeitungskosten eskalieren, da die Fabrik beim Zerlegen weiteren Verschleiß feststellt.
14. Erweiterte FAQ
F6: Wirkt sich die Werkzeugamortisierung auf das Working Capital anders aus als auf die Stückpreisgestaltung? Ja. Bei linearer Amortisation schlägt die Werkzeugamortisation unabhängig vom Produktionsvolumen mit 833 $ pro Monat in der P&L durch – es handelt sich um Fixkosten. Bei produktionsmengenabhängiger Amortisation schlägt die Amortisation mit 0,80 $ pro verkaufter Einheit in der P&L durch – es handelt sich um variable Kosten. Bei einem Programm mit ungleichmäßigem Monatsvolumen glättet die produktionsmengenabhängige Methode die Marge, erzeugt jedoch Cashflow-Timing-Probleme, da die Werkzeugkosten im Voraus bezahlt, aber über 12.500 Einheiten zurückgewonnen werden.
F7: Was ist der Unterschied zwischen den Kosten eines 2-Kavitäten- und eines 4-Kavitäten-Werkzeugs? Ein 2-Kavitäten-Werkzeug kostet 6.500 $–$8.000 bei einem Zyklus von 75–80 Sekunden; ein 4-Kavitäten-Werkzeug kostet 10.000 $–$14.000 bei einem Zyklus von 60–70 Sekunden. Das 4-Kavitäten-Werkzeug produziert pro Zyklus doppelt so viele Teile, allerdings zu höheren Vorlaufkosten. Der Break-Even des Kavitäten-Upgrades liegt bei ungefähr 12.000 kumulierten Einheiten; danach amortisiert sich die höhere Produktivität des 4-Kavitäten-Werkzeugs gegenüber den Mehrkosten.
F8: Sind die Werkzeugkosten beim ersten Programm verhandelbar? Ja, aber nur am Rand. Tier-1-Fabriken gewähren bei Erstprojekten selten Rabatte unter 90 Prozent des Listenpreises, da der Werkzeugbau kundenspezifische Arbeit mit begrenztem Wiederverwendungswert ist. Stammkunden mit einer Historie aus mehreren Programmen können 80–85 Prozent des Listenpreises aushandeln. Mengenrabatte greifen ab 5+ Programmen mit ähnlicher Spezifikation.
Q9: Wie wird der Werkzeugkostenanteil in den Landed-Cost-Berechnungen für den Zoll behandelt? Die Werkzeugkosten sind NICHT im Zollwert der Waren enthalten; der Zollwert ist ausschließlich der FOB-Stückpreis. Der Importeur zahlt den Zoll (3,5 Prozent für HS 8543.70) auf den FOB-Wert, nicht auf die amortisierte Werkzeugzuordnung. Das bedeutet, dass die Berechnung der Stück-Landed-Cost für Zollzwecke die Werkzeugamortisierung ausschließen, sie jedoch in die Margenanalyse einbeziehen sollte.
Q10: Kann der Werkzeugkostenanteil von der Fabrik finanziert werden? Ja, in einigen Fällen. Tier-1-Fabriken bieten eine fabrikfinanzierte Werkzeugkostenfinanzierung für kreditwürdige Importeure mit Historie aus mehreren Programmen an. Die Finanzierung ist als 24-monatiges Werkzeugdarlehen zu 6–8 Prozent Zinsen strukturiert, zurückgezahlt über einen Stückkostenzuschlag von 0,40–0,60 USD pro Einheit auf die ersten 20.000 Einheiten. Die Finanzierung senkt das anfängliche Kapital, erhöht jedoch die Stückkosten. SmartReadingPen bietet diese Finanzierungsoption für Stammkunden mit 2+ vorherigen Programmen an.