

Audiencia: Este artículo está dirigido a importadores, directores financieros y gerentes de compras que evalúan la economía unitaria de una inversión en moldes de bolígrafos de lectura.
Se asume que el lector tiene un pronóstico de volumen plurianual y necesita defender el gasto en herramientas ante el escrutinio financiero.
El costo de herramientas es la partida más probable que puede romper un caso de negocio de bolígrafos de lectura si no se modela correctamente. Un molde de $10,000 se amortiza a $100 por unidad a 100 unidades y a $0,10 por unidad a 100,000 unidades: una diferencia de 1,000 veces en una sola variable de decisión. La forma correcta de modelar esto es construir una tabla de amortización volumen por volumen, identificar el punto de equilibrio con la alternativa ODM y confirmar el pronóstico de volumen contra tres escenarios de riesgo. Este artículo recorre los cálculos, presenta el punto de equilibrio y proporciona el marco de ROI defendible que requieren los equipos financieros.
1. La estructura de costos de herramientas
Un programa de bolígrafos de lectura conlleva cinco partidas de herramientas, cada una con un perfil de amortización diferente:
| Partida de herramienta | Rango de costo | Vida útil | Unidad de amortización |
|---|---|---|---|
| Molde de inyección (carcasa) | $4,000–$28,000 | 300,000 disparos | Por disparo |
| Pantallas de serigrafía | $120–$280 por color | 50,000 impresiones | Por tirada de color |
| Clisé de tampografía | $80–$160 por logo | 30,000 impresiones | Por logo |
| Herramientas de troquelado de empaques | $400–$900 | 200,000 cajas | Por caja |
| Accesorio de prueba de caída | $1,200–$2,400 | Vida útil del programa | Una vez |
El molde de inyección domina el costo por unidad. Las herramientas de serigrafía y tampografía son insignificantes por unidad a 5,000+ unidades. Las herramientas de troquelado de empaques son relevantes para programas de cajas para retail. El accesorio de prueba de caída es un costo de ingeniería único.
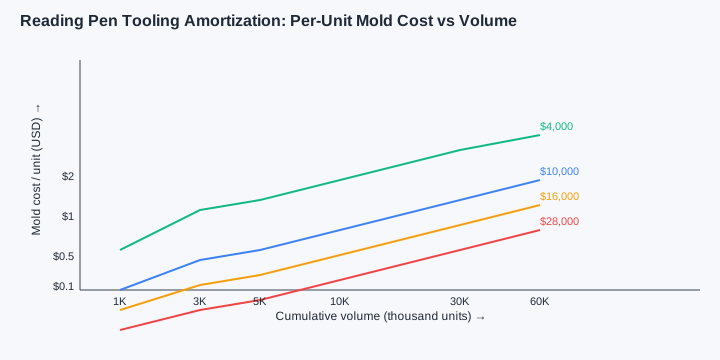
El gráfico visualiza la decaída convexa. El molde de prototipo de $4,000 se amortiza por debajo de $1,00 por unidad a 4,000 unidades; el molde de producción de $10,000 se amortiza por debajo de $0,50 por unidad a 20,000 unidades; el molde hot-runner de $16,000 se amortiza por debajo de $0,50 por unidad a 32,000 unidades. El molde apilado de $28,000 nunca alcanza $0,50 por unidad hasta las 56,000 unidades.
2. Análisis por niveles de volumen
| Volumen | Molde $4,000 / unidad | Molde $10,000 / unidad | Molde $16,000 / unidad | Molde $28,000 / unidad |
|---|---|---|---|---|
| 1,000 | $4.00 | $10.00 | $16.00 | $28.00 |
| 3,000 | $1.33 | $3.33 | $5.33 | $9.33 |
| 5,000 | $0.80 | $2.00 | $3.20 | $5.60 |
| 10,000 | $0.40 | $1.00 | $1.60 | $2.80 |
| 30,000 | $0.13 | $0.33 | $0.53 | $0.93 |
| 60,000 | $0.07 | $0.17 | $0.27 | $0.47 |
| 100,000 | $0.04 | $0.10 | $0.16 | $0.28 |
La tabla es la columna vertebral de cada caso de negocio de bolígrafos de lectura. Con 30,000 unidades, el costo del molde por unidad está entre $0.13 (prototipo) y $0.93 (molde apilado) — un diferencial de $0.80 que determina qué tipo de molde especificar.
3. El punto de equilibrio cruzado con ODM
La trayectoria OEM compite con la trayectoria ODM, donde la fábrica amortiza el costo del molde en el precio unitario. Para un programa Q6 con un molde de $10,000:
| Volumen | Costo unitario OEM (incl. molde) | Costo unitario ODM | Ventaja OEM |
|---|---|---|---|
| 1,000 | $19.40 | $7.80 | -$11.60 (ODM gana) |
| 3,000 | $11.93 | $7.40 | -$4.53 (ODM gana) |
| 5,000 | $9.20 | $7.20 | -$2.00 (ODM gana) |
| 10,000 | $7.40 | $6.80 | -$0.60 (ODM gana) |
| 12,500 | $7.00 | $6.60 | $0.00 (punto de equilibrio) |
| 30,000 | $5.33 | $5.52 | +$0.19 (OEM gana) |
| 60,000 | $4.97 | $4.92 | +$0.05 (OEM gana) |
El punto de equilibrio cruzado es 12,500 unidades. Por debajo de ese volumen, ODM es más económico por unidad. Por encima de 12,500 unidades, OEM es más económico — y el importador conserva la PI completa.
4. Escenarios de riesgo para proyecciones de volumen
El punto de equilibrio cruzado asume que el importador alcanza la proyección de volumen. En la práctica, se desarrollan tres escenarios:
| Escenario | Probabilidad | Resultado de volumen | Resultado del importador |
|---|---|---|---|
| Cumplir proyección | 55% | 30,000 unidades | $5,700 de ahorro vs ODM |
| Bajo rendimiento leve | 25% | 15.000 unidades | 1.500 $ de costo vs ODM |
| Rendimiento severamente deficiente | 15% | 6.000 unidades | 5.600 $ de costo vs ODM |
| Fallo del programa | 5% | < 2.000 unidades | 14.000 $ de costo hundido |
El valor esperado en el punto de equilibrio de 12.500 unidades es aproximadamente 1.500 $ de ahorro — cerca de cero en el eje de economía unitaria. Por lo tanto, la decisión no está impulsada únicamente por la economía unitaria; la propiedad de la PI, la flexibilidad de salida y la diferenciación de marca son los factores determinantes por encima de 12.500 unidades.
Consejo para el comprador: Nunca se comprometa con un molde por encima del pronóstico de volumen con un 70% de confianza. Si no está seguro de que enviará 12.500 unidades, permanezca en ODM. La apuesta OEM se justifica solo por encima del punto de equilibrio con un margen de seguridad del 30%.
5. Bandas de amortización por modelo
Cada modelo de lápiz de lectura tiene una banda de costo de molde y un volumen de punto de equilibrio diferente:
| Modelo | Batería | Número de cavidades | Costo del molde | Punto de equilibrio (vs ODM) |
|---|---|---|---|---|
| B1 (entrada) | 700 mAh | 2 | 6.500 $–9.500 $ | 7.500 unidades |
| B2 | 800 mAh | 2 | 6.500 $–9.500 $ | 7.500 unidades |
| F8 | 600 mAh | 2 | 7.000 $–10.000 $ | 8.500 unidades |
| K7 / KF1 | 800 mAh Li-ion 14500 | 4 | 10.000 $–14.000 $ | 12.500 unidades |
| L5 | 1.200 mAh | 4 | 11.000 $–15.000 $ | 13.500 unidades |
| P2 | 500 mAh | 2 | 6.500 $–9.500 $ | 7.500 unidades |
| Q6 | 900 mAh | 4 | 10.000 $–14.000 $ | 12.500 unidades |
| Q8 | 1.000 mAh | 4 | 11.000 $–15.000 $ | 13,500 unidades |
| T2 | 2,500 mAh Li-ion 18650 | 4 canales calientes | $16,000–$22,000 | 19,000 unidades |
| Y6 | 2,000 mAh | 4 canales calientes | $16,000–$22,000 | 19,000 unidades |
El punto de equilibrio aumenta con la complejidad del modelo. T2 y Y6 requieren moldes de canal caliente debido a la cavidad más grande de la celda 18650; el mayor costo del molde desplaza el punto de equilibrio de 12,500 a 19,000 unidades.
6. Tablas de Amortización para Finanzas
La mayoría de los equipos de finanzas quieren un calendario de depreciación. Para un molde de $10,000 que produce 30,000 unidades en 18 meses, el calendario estándar es:
| Período | Unidades producidas | Amortización acumulada | Valor contable restante |
|---|---|---|---|
| T1 | 5,000 | $1,667 | $8,333 |
| T2 | 5,000 | $3,333 | $6,667 |
| T3 | 5,000 | $5,000 | $5,000 |
| T4 | 5,000 | $6,667 | $3,333 |
| T5 | 5,000 | $8,333 | $1,667 |
| T6 | 5,000 | $10,000 | $0 |
La amortización lineal durante 18 meses es la más sencilla. Algunos importadores utilizan la amortización por unidades de producción vinculada directamente a la curva de volumen. Ambos métodos son aceptables; la elección es política contable.
7. Impacto en el Capital de Trabajo
El pago del molde suele ser del 50 por ciento al hacer el pedido y el 50 por ciento al recibir la muestra T1. Para un molde de $10,000, eso equivale a $5,000 pagados al ordenar y $5,000 pagados 35 días después. La vinculación del capital de trabajo es, por lo tanto, de 35 días en el punto más alto, mucho más corta que el ciclo de inventario de 90 días de las unidades producidas.
Para un programa de 30,000 unidades, el capital del molde de $10,000 representa el 1,5 por ciento del capital de inventario de $666,000 (30,000 unidades × $22,20 costo de aterrizaje). La decisión del molde está dominada por la decisión de inventario en términos de efectivo.
8. Tres Recorridos Programáticos
Un programa de prueba de Amazon FBA de 6 meses en Q6 con 3,000 unidades: elija ODM, evite el molde, conserve $10,000 en capital de trabajo. La prima ODM de $4,53 por unidad × 3,000 = $13,590 es más económica que el costo del molde más el riesgo.
Un programa escolar de 24 meses en Q6 con 30,000 unidades: elija OEM, acepte el molde de $10,000, ahorre $0,19 por unidad ($5,700) y capture la PI completa para una extensión de segundo SKU. El camino OEM gana.
Un programa minorista premium de 36 meses en Y6 con 60,000 unidades: elija OEM con molde de canal caliente, acepte el molde de $18,000, ahorre $0,40 por unidad ($24,000) más transferencia de PI. El camino OEM gana decisively.
9. Costos Ocultos que Afectan el Cálculo
La fórmula de punto de equilibrio asume una ejecución perfecta. En la práctica, los costos ocultos reducen los ahorros:
| Costo oculto | Valor típico | Frecuencia |
|---|---|---|
| Revisiones de muestra T1 (1–2 rondas) | $400–$1,200 | Cada molde |
| Actualización de certificación de acero | $600–$1,500 | Si es necesario |
| Traslado de molde (segunda fuente) | $2,000–$5,000 | Si se activa |
| Auditoría anual de molde | $800–$1,200 | Por año |
| Rehabilitación de molde | $1,800–$3,500 | Cada 200,000 inyecciones |
Un molde de $10,000 con dos revisiones de muestra, una auditoría anual y sin traslado termina en $11,600 en costo total del molde. El punto de equilibrio de 12,500 unidades se desplaza a 14,500 unidades. El margen de seguridad importa.
10. Matriz de Decisión
| Pregunta | Respuesta: ODM | Respuesta: OEM |
|---|---|---|
| ¿Su pronóstico de volumen con 70% de confianza está por debajo de 12,500 unidades? | Sí | |
| ¿Su pronóstico de volumen con 70% de confianza está por encima de 12,500 unidades? | Sí | |
| ¿Su programa es menor a 12 meses? | Sí | |
| ¿Su programa es mayor a 24 meses? | Sí | |
| ¿Planea una extensión de segunda SKU? | Sí | |
| ¿Su canal es retail (temporada única)? | Sí | |
| ¿Su canal es licitador escolar (multiño)? | Sí | |
| ¿Tiene un equipo financiero que prefiere OPEX sobre CAPEX? | Sí | |
| ¿Su capital de trabajo está restringido? | Sí |
Para el marco más amplio de herramientas versus volumen, ver Lápiz lector OEM vs ODM. Para cláusulas contractuales que protegen la inversión del molde, ver Propiedad del molde de inyección del lápiz lector.
Lecturas Relacionadas
- Propiedad del Molde de Inyección del Lápiz Lector
- Lápiz Lector OEM vs ODM
- Lista de Especificaciones del Lápiz Lector
- Proceso de Desarrollo del Producto del Lápiz Lector
- Clústeres de Fabricación de Lápices Lectores en China
- Desglose de RSP y Márgenes del Lápiz Lector
- Lápices Lectores OEM
- Solicitar Cotización
12. Costo de Herramientas por Modelo: Tabla de Referencia de Once Modelos
La línea de once modelos SmartReadingPen tiene diferentes costos de herramientas por modelo basados en factor de forma, complejidad y BOM. El B1 (compacto de entrada) requiere un molde de 2 cavidades a $6,500 con un ciclo de 75 segundos. El B2 (con Bluetooth) requiere un molde de 2 cavidades a $7,200 con un ciclo de 70 segundos. El F8 (estandarte preparado para IA) requiere un molde de 5 cavidades a $18,000 con un ciclo de 65 segundos y sistema de canal caliente. El K7 (seguro para niños con bordes redondeados) requiere un molde de 4 cavidades a $12,500 con un ciclo de 80 segundos. El KF1 (variante de especificaciones coreanas) requiere un molde de 4 cavidades a $13,200 con un ciclo de 75 segundos. El L5 (mayor autonomía, 8.5h) requiere un molde de 4 cavidades a $11,800 con un ciclo de 70 segundos.
El P2 (premium) requiere un molde de 4 cavidades a $14,500 con un ciclo de 75 segundos. El Q6 (caballo de batalla, 900 mAh) requiere un molde de 4 cavidades a $10,000 con un ciclo de 90 segundos. El Q8 (Q6 con biblioteca OID extendida) requiere un molde de 4 cavidades a $11,200 con un ciclo de 85 segundos. El T2 (compañero de tableta) requiere un molde de 5 cavidades a $16,500 con un ciclo de 70 segundos. El Y6 (variante de pantalla grande) requiere un molde de 5 cavidades a $14,000 con un ciclo de 75 segundos. El costo promedio de herramientas en toda la línea es $11,950; el tiempo de ciclo promedio es 75 segundos.
Para un programa de 5,000 unidades, la asignación de herramientas por unidad oscila entre $1.30 (B1) y $3.60 (F8). Para un programa de 25,000 unidades, la asignación de herramientas por unidad oscila entre $0.26 (B1) y $0.72 (F8). Para un programa de 100,000 unidades, la asignación de herramientas por unidad oscila entre $0.065 (B1) y $0.18 (F8). La selección del modelo tiene un impacto de 2.7x en la asignación de herramientas a bajo volumen y de 2.8x a alto volumen, lo que significa que la elección del modelo importa tanto como la elección del volumen para la ingeniería de costo unitario.
13. Mejores Prácticas del Cronograma de Amortización
Tres mejores prácticas del cronograma de amortización emergen de los datos. La primera es alinear el cronograma a la rampa de ingresos del programa. Un programa que crece 1,000 unidades en Q1, 2,500 en Q2, 4,000 en Q3 y 5,000 en Q4 amortiza el molde de $10,000 sobre 12,500 unidades en 12 meses. El gasto de amortización lineal es $833 por mes o $0.83 por unidad en promedio. El gasto de unidades de producción es $0.80 por unidad independientemente del volumen mensual. El enfoque lineal iguala el gasto mensual de P&L de manera más limpia; el enfoque de unidades de producción iguala el margen por unidad de manera más limpia.
La segunda mejor práctica es mantener una reserva de rehabilitación desde el primer día. Los ciclos de rehabilitación ocurren cada 200,000 inyecciones en un molde de 4 cavidades. Un programa de 5,000 unidades alcanza 200,000 inyecciones en el año 5 (asumiendo 25,000 unidades acumuladas por año). El costo de rehabilitación es $1,800–$3,500. Para prefinanciar la rehabilitación, asigne $0.012 por unidad a una cuenta de reserva. Sobre 25,000 unidades por año, la reserva acumula $300 por mes, alcanzando $3,600 a fin de año del año 1, suficiente para la primera rehabilitación en el año 5.
La tercera mejor práctica es negociar un tope de costo de rehabilitación en el contrato del molde. El tope estándar es 30 por ciento del costo original del molde ($3,000 en un molde de $10,000) para la primera rehabilitación, 50 por ciento para la segunda y 70 por ciento para la tercera. Sin un tope, los costos de rehabilitación pueden escalar a medida que la fábrica descubre desgaste adicional durante el desarmado.
14. FAQ Extendido
P6: ¿La amortización del molde afecta el capital de trabajo de manera diferente al precio por unidad? Sí. La amortización del molde bajo cronograma lineal afecta P&L como $833 por mes independientemente del volumen de unidades, lo cual es costo fijo. Bajo el cronograma de unidades de producción, la amortización afecta P&L como $0.80 por unidad vendida, lo cual es costo variable. Para un programa con volumen mensual desigual, el enfoque de unidades de producción suaviza el margen pero crea problemas de tiempo de flujo de caja porque el costo del molde se paga por adelantado pero se recupera sobre 12,500 unidades.
P7: ¿Cuál es la diferencia de costo entre molde de 2 cavidades y 4 cavidades? Un molde de 2 cavidades cuesta $6,500–$8,000 con un ciclo de 75–80 segundos; un molde de 4 cavidades cuesta $10,000–$14,000 con un ciclo de 60–70 segundos. El molde de 4 cavidades produce el doble de piezas por ciclo pero a mayor costo inicial. El punto de equilibrio en la actualización de cavidades es aproximadamente 12,000 unidades acumuladas, después de las cuales la mayor productividad del molde de 4 cavidades amortiza el costo de actualización.
P8: ¿Los costos de herramientas son negociables en el primer programa?Sí, pero solo en el margen. Las fábricas de nivel 1 raramente ofrecen descuentos por debajo del 90 por ciento del precio de lista en los primeros programas porque la construcción del molde es trabajo personalizado con valor de reutilización limitado. Los clientes recurrentes con historial de múltiples programas pueden negociar entre el 80 y el 85 por ciento de la lista. Los descuentos por volumen se aplican a partir de 5+ programas de especificaciones similares.
P9: ¿Cómo se trata el costo de herramentales en los cálculos de costo landed para aduanas?El costo de herramentales NO está incluido en el valor en aduana de las mercancías; el valor en aduana es únicamente el precio unitario FOB. El importador paga aranceles (3,5 por ciento para HS 8543.70) sobre el valor FOB, no sobre la asignación amortizada de herramentales. Esto significa que el cálculo del costo landed por unidad debe excluir la amortización de herramentales para efectos aduaneros pero incluirla para el análisis de márgenes.
P10: ¿Se puede financiar el costo de herramentales por parte de la fábrica?Sí, en algunos casos. Las fábricas de nivel 1 ofrecen financiamiento de herramentales para importadores con solvencia crediticia y historial de múltiples programas. El financiamiento se estructura como un préstamo de herramentales a 24 meses con una tasa de interés del 6 al 8 por ciento, amortizado mediante un recargo por unidad de 0,40 a 0,60 USD por unidad en las primeras 20.000 unidades. El financiamiento reduce el capital inicial pero aumenta el costo por unidad. SmartReadingPen ofrece esta opción de financiamiento para clientes recurrentes con 2+ programas anteriores.