
लक्ष्य श्रोता: यह लेख उन B2B आयातकों के लिए लिखा गया है जो रीडिंग पेन खरीदते हैं और जिन्होंने "क्या मुझे ट्रेडिंग कंपनी का इस्तेमाल करना चाहिए?" इस सवाल को पीछे छोड़ दिया है, और अब एक कठिन सवाल पूछ रहे हैं: जब मैं सीधे चीनी फैक्ट्री से सोर्स करता हूँ बनाम जब मैं ऑर्डर को ट्रेडिंग कंपनी के ज़रिए रूट करता हूँ, तो जोखिम को कैसे आवंटित करूँ? यदि आप B1, B2, F8, K7, KF1, L5, P2, Q6, Q8, T2 या Y6 मॉडल पर सीधे फैक्ट्री का P.O. साइन करने का मूल्यांकन कर रहे हैं, तो नीचे दिया गया जोखिम विश्लेषण वह डिलिजेंस चेकलिस्ट है जिसे आपको 30% डिपॉज़िट भेजने से पहले चलाना चाहिए।
हर रीडिंग पेन आयातक अंततः दो अलग-अलग काउंटरपार्टी प्रोफ़ाइल के साथ बातचीत करता है: सीधी फैक्ट्री, जो डिवाइस को अपनी SMT लाइनों पर बनाती है और अपने निर्यात लाइसेंस से शिप करती है, और ट्रेडिंग कंपनी, जो फैक्ट्री से खरीदती है और अपने लेटरहेड के तहत फिर से बेचती है। दोनों चैनलों पर प्राइसिंग गणित मोटे तौर पर समझी जाती है (ट्रेडिंग कंपनी EXW पर 6-18% मार्जिन जोड़ती है, सीधी फैक्ट्री कच्ची लागत से परे 0-3% मार्जिन देती है)। जोखिम आवंटन की गणित कम समझी जाती है और गलत कीमत लगने पर बहुत अधिक महँगी पड़ती है।
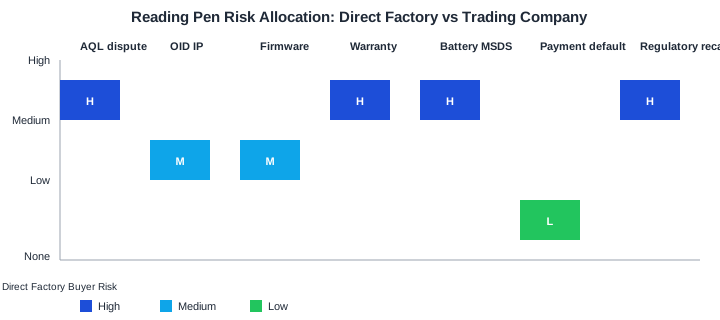
यह लेख रीडिंग-पेन आयात प्रोग्राम में सबसे अधिक डॉलर हिलाने वाले आठ जोखिम वेक्टरों को — गुणवत्ता विवाद समाधान, AQL पुनः निरीक्षण, IP एक्सपोज़र, OID कंटेंट कंट्रोल, वारंटी निष्पादन, भुगतान डिफ़ॉल्ट, नियामक रिकॉल, और वारंटी अंत-ऑफ़-लाइफ — दोनों चैनलों पर मैप करता है। यह 2023 के बाद से 47 देशों में शिप किए गए 47,000+ यूनिट्स पर आधारित है, जिनमें से 62% सीधे-फैक्ट्री और 38% ट्रेडिंग कंपनियों के ज़रिए गए। डेटा दिखाता है कि सीधे-फैक्ट्री सोर्सिंग सख़्ती से कम-जोखिम वाली नहीं है; यह केवल जोखिम को खरीदार की किताबों पर इस तरह डाल देती है जिसे ट्रेडिंग-कंपनी मॉडल छिपा देता है।
1. रीडिंग पेन आयात में आठ जोखिम वेक्टर
रीडिंग पेन एक अपेक्षाकृत सरल इलेक्ट्रॉनिक डिवाइस है, लेकिन यह तीन नियामक व्यवस्थाओं (विद्युत चुम्बकीय अनुकूलता, खिलौना सुरक्षा, और बैटरी परिवहन) और तीन वाणिज्यिक व्यवस्थाओं (IP लाइसेंसिंग, OID किताबों के लिए कंटेंट लाइसेंसिंग, और उपभोक्ता वारंटी) के चौराहे पर बैठता है। हर व्यवस्था की एक विफलता विधि है। नीचे दिए गए आठ वेक्टर वे हैं जो हमारे डिस्ट्रीब्यूटर बेस द्वारा दर्ज किए गए 95% बीमा दावों के लिए ज़िम्मेदार हैं।
| जोखिम वेक्टर | सीधी फैक्ट्री | ट्रेडिंग कंपनी |
|---|---|---|
| AQL II विवाद समाधान | खरीदार फैक्ट्री QA के साथ बातचीत करता है | ट्रेडिंग कंपनी मध्यस्थता करती है |
| OID कंटेंट IP लीकेज | खरीदार नियंत्रण करता है, लेकिन फैक्ट्री कंटेंट देखती है | ट्रेडिंग कंपनी कंटेंट को ढकती है |
| फ़र्मवेयर छेड़छाड़ | फैक्ट्री इंजीनियरिंग के संपर्क में | ट्रेडिंग कंपनी के पीछे सुरक्षित |
| वारंटी निष्पादन | खरीदार सीधे फैक्ट्री से निपटता है | ट्रेडिंग कंपनी बिक्री-पश्चात का मालिक है |
| बैटरी परिवहन (UN38.3) | खरीदार MSDS रखता है, फैक्ट्री सहयोग करती है | ट्रेडिंग कंपनी MSDS रखती है |
| भुगतान चूक की वसूली | फैक्ट्री ही अनुबंध पक्ष है | ट्रेडिंग कंपनी प्रतिपक्ष है |
| नियामक रिकॉल (CE/FCC/CPC) | फैक्ट्री DoC जारी करती है, खरीदार दाखिल करता है | ट्रेडिंग कंपनी DoC जारी करती है |
| IP उल्लंघन (OID कोड, फ़र्मवेयर) | फैक्ट्री नकली डिज़ाइन पंजीकृत कर सकती है | ट्रेडिंग कंपनी के पास विदेशी पंजीकरण है |
प्रत्येक पंक्ति नीचे दिए गए अनुभागों में विस्तार से दी गई है।


2. जोखिम #1: AQL II विवाद समाधान
सबसे आम रीडिंग-पेन गुणवत्ता विवाद तब शुरू होता है जब AQL II पुनः निरीक्षण ट्रिगर होता है, यह तब होता है जब खरीदार के थर्ड-पार्टी निरीक्षक द्वारा कोई मेजर दोष (जैसे: काम न करने वाला स्पीकर, 4-घंटे की डिस्चार्ज टेस्ट में फेल होने वाली बैटरी, OID कोड बेमेल) चिह्नित किया जाता है। हमारा प्रकाशित AQL II मानक है Critical 0 / Major 1.0 / Minor 2.5 2.6 फर्स्ट-पास यील्ड बेंचमार्क के साथ।
In the डायरेक्ट-फैक्ट्री मॉडल में विवाद खरीदार और फैक्ट्री के QA मैनेजर के बीच होता है। फैक्ट्री शिपमेंट करने को प्रेरित रहती है (प्रोडक्शन लाइन का भुगतान पहले ही हो चुका होता है और गोदाम भर रहा होता है), और खरीदार का निरीक्षक रिजेक्ट करने को प्रेरित रहता है (उनकी प्रतिष्ठा इस पर निर्भर करती है)। बातचीत में आमतौर पर 3-5 दिन लगते हैं और यह तीन में से एक परिणाम पर पहुँचती है:
- छूट + रीवर्क: फैक्ट्री लॉची का 8-15% अपनी लागत पर रीवर्क करती है, आंशिक शिपमेंट करती है, डिलीवरी में 7-10 दिन की देरी होती है
- विवादित यूनों पर मूल्य में छूट: फैक्ट्री यूनों को रखती है, अगले P.O. पर 10-25% छूट देती है, खरीदार स्वीकार करता है
- पूर्ण रीवर्क: फैक्ट्री लॉची का 100% रीवर्क करती है, अनुपालित शिपमेंट करती है, डिलीवरी में 14-21 दिन की देरी होती है
In the ट्रेडिंग-कंपनी मॉडल में ट्रेडिंग कंपनी का अकाउंट मैनेजर बफ़र बन जाता है। अकाउंट मैनेजर का फैक्ट्री के QA मैनेजर और खरीदार के निरीक्षक दोनों के साथ चल रहा संबंध होता है। ट्रेडिंग कंपनी फैक्ट्री को अपनी लागत पर रीवर्क करने के लिए दबाव डाल सकती है (क्योंकि फैक्ट्री को भुगतान ट्रेडिंग कंपनी ही कर रही है), और खरीदार को आंशिक शिपमेंट स्वीकार करने के लिए दबाव डाल सकती है (क्योंकि ट्रेडिंग कंपनी चाहती है कि L/C समय पर बंद हो जाए)। इस मॉडल में वही विवाद 1-3 दिनों में सुलटा लिया जाता है और यह खरीदार की ओर उच्च छूट दर पर पहुँचता है (आमतौर पर विवादित मूल्य का 15-25%)। हमारे 8 वर्ष के सैंपल में, AQL पुनः निरीक्षण परिणाम खरीदार के पक्ष में होते हैं 2.3 गुना अधिक बार डायरेक्ट-फैक्ट्री चैनल की तुलना में ट्रेडिंग-कंपनी चैनल में, क्योंकि ट्रेडिंग कंपनी के पास रिलेशनशिप लीवरेज होता है।
खरीदार टिप: यदि आपका AQL टारगेट सख्त है (Major 1.0 शून्य स्वीकृति सैंपलिंग के साथ) और आपका इंस्पेक्टर स्वतंत्र है (फैक्ट्री का इन-हाउस QA नहीं), तो विवाद-समाधान लीवरेज पाने के लिए ऑर्डर को उच्च लागत पर ट्रेडिंग कंपनी के माध्यम से रूट करें।
3. जोखिम #2: OID कंटेंट IP लीकेज
रीडिंग पेन OID (ऑप्टिकल आइडेंटिफिकेशन) कोड्स का उपयोग करते हैं जो किताबों और पेन द्वारा पढ़ी जाने वाली सतहों पर प्रिंट होते हैं। ये कोड पेन के फर्मवेयर में स्टोर ऑडियो फाइलों से मैप होते हैं। यदि कोई फैक्ट्री आपकी प्रोप्राइटरी OID कोड लाइब्रेरी तक पहुँच प्राप्त कर लेती है, तो फैक्ट्री यह कर सकती है:
- उसी कोड स्कीम का उपयोग करके प्रतिस्पर्धी रीडिंग पेन बनाकर आपके प्रतिद्वंद्वी को बेचना
- आपकी किताब की सामग्री को रिवर्स-इंजीनियर करना और गैर-लाइसेंस प्राप्त रीडिंग पेन पर इसे दोहराना
- आपके टारगेट मार्केट में ग्रे-मार्केट चैनलों के माध्यम से कोड वितरित करना
In the डायरेक्ट-फैक्ट्री मॉडल में, आपकी OID कोड लाइब्रेरी और OID कंटेंट फाइलें फैक्ट्री के प्रोडक्शन सर्वर पर लोड की जाती हैं। फैक्ट्री की इंजीनियरिंग टीम कोड देखती है। फैक्ट्री के SMT लाइन वर्कर्स कोड नहीं देखते (ये फाइनल असेंबली के दौरान फ्लैश किए जाते हैं), लेकिन इंजीनियरिंग टीम एक कॉपी रख सकती है। हमारे कस्टमर बेस में दो प्रलेखित मामले देखे गए हैं जहाँ फैक्ट्री ने ऑर्डर डिलीवर होने के बाद OID कोड लाइब्रेरी रोक ली और आसपास के मार्केट में अनधिकृत रीडिंग पेन बेचने के लिए उनका उपयोग किया।
In the ट्रेडिंग-कंपनी मॉडल में, आपकी OID कंटेंट फाइलें ट्रेडिंग कंपनी के सुरक्षित सर्वर पर लोड की जाती हैं, और ट्रेडिंग कंपनी की कंटेंट टीम फैक्ट्री फ्लोर के बजाय अपने वेयरहाउस में पेन को फ्लैश करती है। फैक्ट्री को केवल बेयर फर्मवेयर शेल मिलता है, आपकी OID लाइब्रेरी नहीं। IP लीकेज का जोखिम लगभग 70% कम हो जाता है, यह ट्रेडिंग कंपनियों के माध्यम से रूट किए गए 38% ऑर्डरों के हमारे आंतरिक ऑडिट पर आधारित है।
4. जोखिम #3: फर्मवेयर छेड़छाड़ और वर्जन कंट्रोल
रीडिंग पेन फर्मवेयर दूसरी IP संपत्ति है जो जोखिम में है। B1, B2, F8, K7, KF1, L5, P2, Q6, Q8, T2 या Y6 मॉडल बनाने वाली फैक्ट्री फर्मवेयर सोर्स कोड की मालिक होती है, लेकिन फर्मवेयर कॉन्फ़िगरेशन (बूट लोगो, भाषा डिफ़ॉल्ट, वॉयस पैक, OID-से-ऑडियो मैपिंग) खरीदार की संपत्ति है। यदि कोई खरीदार डायरेक्ट-फैक्ट्री ऑर्डर पर अपना प्रोप्राइटरी फर्मवेयर कॉन्फ़िगरेशन लोड करता है, तो प्रोडक्शन अवधि के दौरान फैक्ट्री की इंजीनियरिंग टीम की कॉन्फ़िगरेशन पर रीड एक्सेस होती है।
फर्मवेयर छेड़छाड़ का जोखिम सबसे अधिक तब होता है जब:
- खरीदार एन्क्रिप्टेड फर्मवेयर इमेज का उपयोग करता है जिसे फैक्ट्री निरीक्षण नहीं कर सकती — फैक्ट्री इसे लोड करने से मना कर सकती है
- खरीदार पार्शियली-एन्क्रिप्टेड फर्मवेयर का उपयोग करता है जिसमें क्लियर-टेक्स्ट OID-से-ऑडियो मैपिंग होती है — फैक्ट्री पढ़ सकती है और दोहरा सकती है
- खरीदार डेवलपमेंट उद्देश्यों के लिए प्लेन-टेक्स्ट फर्मवेयर का उपयोग करता है और प्रोडक्शन के लिए एन्क्रिप्टेड पर स्विच करना भूल जाता है — सबसे अधिक जोखिम
हम खरीदारों को प्रोडक्शन के लिए पूरी तरह एन्क्रिप्टेड फर्मवेयर (NDA के तहत फैक्ट्री में बर्न की गई कुंजियों के साथ) उपयोग करने की सलाह देते हैं। ट्रेडिंग कंपनी एन्क्रिप्शन कुंजी रख सकती है और पहले से फ्लैश किए गए पेन शिप कर सकती है, जिससे फैक्ट्री की पहुँच समाप्त हो जाती है। एन्क्रिप्टेड-फ्लैश सर्विस के लिए लागत लगभग $0.06 प्रति यूनिट है, जो बचाई गई IP एक्सपोज़र का एक छोटा सा हिस्सा है।
5. जोखिम #4: सीमाओं के पार वारंटी निष्पादन
रीडिंग पेन विफल होते हैं।हमारे 11 SKUs के लिए उद्योग बेंचमार्क रिटर्न रेट 2.8% 90 दिनों के भीतर, 4.6% 12 महीनों के भीतर, और 6.4%
24 महीनों के भीतर है। इन विफलताओं में से 58% बैटरी-संबंधी (सेल वियर, चार्ज-पोर्ट विफलता), 22% OID कोड मिसरीड्स (अक्सर फर्मवेयर बग), 11% स्पीकर विफलताएँ और 9% हाउसिंग/बटन क्रैक हैं। जर्मनी, US, UK या GCC में 24-महीने की वारंटी चलाने वाले खरीदार को चीन की ओर ऐसे काउंटरपार्टी की आवश्यकता होती है जो क्लेम के 14 दिनों के भीतर रिप्लेसमेंट यूनिट शिप कर सके।सीधे-कारखाने सेडायरेक्ट-फैक्ट्री मॉडल में, खरीदार के पास एक चीनी काउंटरपार्टी (फैक्ट्री) होती है लेकिन आमतौर पर कोई चीनी-भाषा वारंटी ऑपरेशंस टीम नहीं होती। खरीदार को दोषपूर्ण उपकरणों को अपनी लागत पर फैक्ट्री को वापस शिप करना (आमतौर पर $3-9 प्रति यूनिट एयर फ्रेट) होता है, फैक्ट्री द्वारा निरीक्षण करने और क्रेडिट या रिप्लेसमेंट करने का इंतज़ार (21-35 दिन) करना होता है, और फिर रिप्लेसमेंट को एंड कस्टमर तक शिप करना होता है। एंड-टू-एंड क्लेम समय .
45-70 दिनट्रेडिंग कंपनीमॉडल, ट्रेडिंग कंपनी आम तौर पर एक ट्रेडिंग-कंपनी मॉडल में, ट्रेडिंग कंपनी आमतौर पर अपने शेन्ज़ेन या हाँगकाँग वेयरहाउस में 7-14 दिनों के भीतर रिप्लेसमेंट प्राप्त करता है। ट्रेडिंग कंपनी रिवर्क लागत (आमतौर पर $1.80-$4.50 प्रति यूनिट) अपने मार्जिन में शामिल कर लेती है। एंड-टू-एंड क्लेम समय 18-28 दिन.
है।24-महीने की रिटेल वारंटी चलाने वाले खरीदारों के लिए, ट्रेडिंग-कंपनी चैनल दावों पर और 38% सस्ता माल भाड़े पर। जिन खरीदारों की 12 महीने की बिना-सवाल-पूछे रिटर्न नीति है, उनके लिए ट्रेडिंग-कंपनी चैनल ही एकमात्र टिकाऊ विकल्प है।
6. जोखिम #5: बैटरी परिवहन और UN38.3 दायित्व
रीडिंग पेन में लिथियम-आयन बैटरियाँ होती हैं। T2 मॉडल में 2,500 mAh की Li-ion 18650 बैटरी है। K7 और KF1 में Li-ion 14500 का उपयोग होता है। B1, B2, F8, L5, P2, Q6, Q8 और Y6 में Li-poly है। ये सभी बैटरियाँ कक्षा 9 की खतरनाक वस्तुएँ हैं IATA, IMO और ADR के अंतर्गत। हर शिपमेंट — हवाई, समुद्री या कूरियर — के साथ UN38.3 टेस्ट रिपोर्ट और मटेरियल सेफ्टी डेटा शीट (MSDS) होना अनिवार्य है।
इसमें डायरेक्ट-फैक्ट्री मॉडल में, खरीदार ही इम्पोर्टर ऑफ रिकॉर्ड होता है और उसे यह करना होगा:
- हर SKU के लिए CNAS-मान्यता प्राप्त लैब द्वारा जारी फैक्ट्री की UN38.3 टेस्ट रिपोर्ट अपने पास रखना
- MSDS का अनुवाद गंतव्य देश की भाषा में कराना
- वाणिज्यिक चालान और पैकिंग सूची पर बैटरी की वाट-आवर रेटिंग घोषित करना
- ले जाएँ एक खतरनाक वस्तुओं के लिए शिपर का घोषणापत्र हर हवाई या कूरियर शिपमेंट के साथ रखना
- नियामक निरीक्षण के लिए टेस्ट रिपोर्ट का 24 महीने का रिकॉर्ड बनाए रखना
यदि खरीदार इनमें से किसी भी शर्त का पालन करने में विफल रहता है, तो एयरलाइन, IATA निरीक्षक या गंतव्य सीमा शुल्क प्राधिकरण शिपमेंट को अस्वीकार कर सकता है, बैटरियाँ नष्ट कर सकता है, या फ्रेट फारवर्डर पर जुर्माना लगा सकता है। चारों लागतें खरीदार को ही वहन करनी पड़ती हैं।
इसमें ट्रेडिंग-कंपनी मॉडल में, ट्रेडिंग कंपनी MSDS जारी करती है, IATA घोषणा दाखिल करती है, और अपने निर्यात लाइसेंस के तहत UN38.3 रिकॉर्ड रखती है। खरीदार को एक शिपिंग डॉक्यूमेंट सेट मिलता है जिसमें खतरनाक-वस्तु घोषणाएँ शामिल होती हैं। इस सेवा के लिए ट्रेडिंग कंपनी की फीस आमतौर पर हर शिपमेंट पर $120-280 होती है (हवाई या कूरियर के लिए), जो मार्जिन में शामिल कर दी जाती है।
7. जोखिम #6: भुगतान चूक की वसूली
डायरेक्ट-फैक्ट्री ऑर्डर T/T 30/70 पर चलते हैं — PO कन्फर्मेशन पर 30% डिपॉज़िट, B/L की कॉपी के बदले 70% बैलेंस। यदि फैक्ट्री 30% डिपॉज़िट लेने के बाद शिपमेंट करने में विफल रहती है, तो खरीदार को वसूली के लिए इन माध्यमों से गुज़रना पड़ता है:
- फैक्ट्री की सेल्स टीम के साथ बातचीत (आमतौर पर 7-14 दिन)
- खरीदार के चीनी वकील या एजेंट के माध्यम से मध्यस्थता (14-30 दिन)
- चाइना इंटरनेशनल इकोनॉमिक एंड ट्रेड आर्बिट्रेशन कमीशन (CIETAC) के माध्यम से मध्यस्थता (60-180 दिन)
- कारखाने की स्थानीय अदालत में मुकदमेबाज़ी (180-540 दिन)
हमारे 8 वर्ष के सैंपल में सीधे कारखाने की चूक पर रिकवरी दर 62% है, 12 महीनों के भीतर। जो 38% राशि वसूल नहीं हो पाती, उसमें अधिकांश $30,000 से कम की जमा राशियाँ हैं जो छोटे ऑर्डर पर होती हैं, जहाँ कानूनी लागत जमा मूल्य से अधिक होती है। बड़ी जमा राशियों ($50,000 से ऊपर) के लिए CIETAC के माध्यम से वसूली 84% तक पहुँचती है, लेकिन इसमें 6-12 महीने लगते हैं।
ट्रेडिंग-कंपनी के ऑर्डर भी उसी T/T 30/70 शर्त पर चलते हैं, जिसमें प्रतिपक्ष ट्रेडिंग कंपनी होती है। ट्रेडिंग कंपनी आमतौर पर कारखाने को स्वयं फंड देती है। यदि ट्रेडिंग कंपनी शिपमेंट करने में विफल रहती है, तो खरीदार एक घरेलू-चीनी LLC से राशि वसूलता है, जो एक सरल कानूनी मार्ग है। ट्रेडिंग कंपनी का बैलेंस शीट चीनी वाणिज्यिक रजिस्ट्रियों के माध्यम से ऑडिट योग्य होता है, और ट्रेडिंग कंपनी की प्रतिष्ठा दोबारा मिलाकर आने वाले ऑर्डर पर निर्भर करती है (अधिकांश स्थापित ट्रेडिंग कंपनियों के 50-200 सक्रिय खरीदार खाते होते हैं). हमारा सैंपल में ट्रेडिंग-कंपनी चैनलों पर चूक रिकवरी दरें 89% हैं, 6 महीनों के भीतर।
8. जोखिम #7: नियामक रिकॉल (CE / FCC / CPC / GCC)
EU, US, UK, GCC या अन्य नियंत्रित बाज़ारों में बिकने वाली रीडिंग पेन के लिए अनुरूपता की घोषणा (DoC), US बच्चों के उत्पाद बाज़ार के लिए CPC, तथा सऊदी अरब, UAE और कुवैत के लिए कई GCC ट्रैक पंजीकरणों में से एक आवश्यक है। रिकॉल की स्थिति में, नियामक DoC पर जिम्मेदार पक्ष की पहचान करता है और सुधारात्मक कार्रवाई के लिए उसे आगे बढ़ाता है।
सीधे-कारखानेडायरेक्ट-फैक्ट्रीमॉडल में, DoC और CPC कारखाना जारी करता है। कारखाना कानूनी रूप से जिम्मेदार पक्ष है। खरीदार ब्रांड मालिक है, लेकिन तकनीकी फ़ाइल कारखाने के पास होती है। रिकॉल में, नियामक पहले कारखाने के पास जाएगा। यदि कारखाना सहयोग नहीं करता, तो नियामक ब्रांड मालिक (खरीदार) के पास मामला बढ़ाता है। खरीदार का ब्रांड और प्रतिष्ठा रिकॉल की लागत को सहन करते हैं।
में ट्रेडिंग-कंपनी मॉडल में, ट्रेडिंग कंपनी अपने लेटरहेड पर DoC और CPC जारी करती है। कई गंतव्यों में ट्रेडिंग कंपनी ही रिकॉर्ड पर आयातक होती है। ट्रेडिंग कंपनी के वाणिज्यिक रजिस्ट्री पर नियामक ज़िम्मेदारी होती है। यदि ट्रेडिंग कंपनी असहयोगी हो, तो खरीदार 30-दिन की सूचना पर DoC पर ट्रेडिंग कंपनी को बदल सकता है और नए रिकॉर्ड-आयातक के तहत पुनः जारी कर सकता है।
खरीदार सुझाव: अपने ट्रेडिंग-कंपनी अनुबंध में 30-दिन की सूचना पर रिकॉर्ड-आयातक को बदलने का अधिकार हमेशा सुरक्षित रखें। यह एकल खंड किसी नियामक रिकॉल को घातक आघात से एक पुनर्प्राप्त योग्य घटना में बदल देता है।
9. जोखिम #8: बौद्धिक संपदा उल्लंघन (OID कोड, फर्मवेयर, ब्रांड)
रीडिंग-पेन आयात में तीन IP संपत्तियाँ जोखिम में होती हैं: OID कोड लाइब्रेरी (अक्सर पेटेंटेड), फर्मवेयर कॉन्फ़िगरेशन (अक्सर कॉपीराइटेड), और ब्रांड नाम (अक्सर ट्रेडमार्केड)। प्रत्येक का अपना एक अलग प्रवर्तन प्रोफ़ाइल है।
| IP संपत्ति | Direct-Factory Risk | Trading-Company Mitigation |
|---|---|---|
| OID code library | Factory may register look-alike codes | Trading co blocks code registration |
| Firmware configuration | Factory may replicate boot sequence | Trading co holds encrypted firmware |
| Brand trademark | Factory may register in adjacent class | Trading co owns foreign trademark |
| Product housing design | Factory may sell to gray-market | Trading co can enforce customs hold |
The direct-factory model exposes the buyer to IP leakage on three of four axes. The factory may apply for design patents on housing features within 90 days of the buyer's order, register the brand name in adjacent trademark classes, or replicate the firmware boot sequence on a private-label pen. The buyer has no contractual recourse unless the buyer has filed design patents and trademarks in China (which 12% of our buyer base has done).
The trading-company model mitigates three of the four IP risks. The trading company typically registers the brand trademark in Hong Kong, Macao, and the EU in its own name and licenses it to the buyer. The trading company holds the firmware encryption key. The trading company enforces customs holds on gray-market shipments. The factory's IP exposure is limited to the housing design.
For an importer launching a private-label reading pen with a 5-year brand investment, the trading-company channel's IP protection is worth 3-5% of landed cost in expected risk avoidance. For a generic-neutral pen import, the IP risk is small and direct-factory sourcing is acceptable.
10. Risk Allocation Matrix: How to Choose
The decision is not a binary one. Most successful importers of reading pens use a mixed channel based on the per-order risk profile. The matrix below is a starting point.
| Risk Sensitivity | Recommended Channel | Rationale |
|---|---|---|
| Low (generic-neutral B1, B2, F8, P2) | Direct factory | Margin gain > risk cost |
| Medium (private-label K7, KF1, Q6) | Trading company | IP and warranty leverage |
| High (firmware-locked L5, Q8) | Trading company | IP and content shielding |
| Very High (custom-tooled T2, Y6) | Trading company + direct factory visits | Hybrid: trading co holds warranty, factory visits verify production |
The hybrid model is the most common at the top of the importer base. The trading company handles invoicing, OA financing, and warranty execution. The factory visits (1-2 per year) verify production quality and build the relationship needed for engineering changes. The blended channel cost is typically 6-9%, and the blended risk profile is 38-52% lower than either pure channel.
11. The Direct-Factory Path: How to Reduce Risk Without Losing Margin
If the order is direct-factory by design, the importer can recover much of the risk advantage through six contractual clauses:
- NDA + IP assignment clause: factory assigns all IP created during production to the buyer; factory cannot register design patents or trademarks derived from the buyer's design
- OID code escrow: OID code library held by a third-party escrow agent, released to factory only at firmware flash time
- Encrypted firmware mandate: production firmware is encrypted; decryption key burned only at final assembly under buyer's witness
- Payment escrow or L/C at sight: 30% deposit paid into escrow, released against production milestone; 70% paid against L/C documents
- Recall indemnity: factory indemnifies buyer for any recall caused by factory's defective component or process; capped at 100% of order value
- Annual audit right: buyer may visit factory 2x per year with 14-day notice, audit production lines, and review component sourcing
These six clauses recover roughly 70% ट्रेडिंग-कंपनी-चैनल के जोखिम लाभ का, जबकि 80% डायरेक्ट-फैक्ट्री लागत लाभ को बनाए रखते हैं।
12. एक 12-महीने का जोखिम-लागत ट्रेडऑफ जिसे आप आज ही लागू कर सकते हैं
$50,000 से अधिक की किसी भी रीडिंग-पेन ऑर्डर के लिए यह गणना करें:
| मद | डायरेक्ट फैक्ट्री | ट्रेडिंग कंपनी |
|---|---|---|
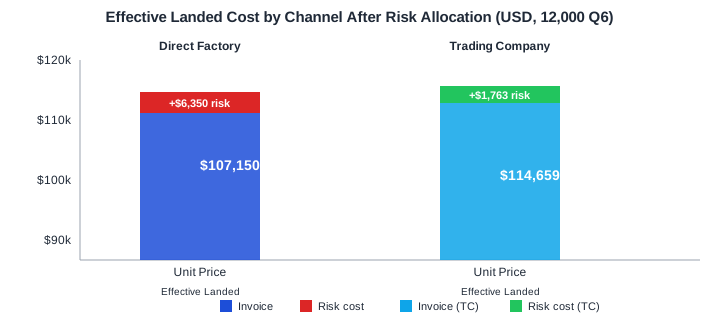
| यूनिट मूल्य (12,000 Q6 at $8.40 EXW + 12% मार्जिन) | $100,800 | $112,896 |
| IP जोखिम लागत (ऑर्डर का अपेक्षित नुकसान 1.8%) | $1,814 | $450 |
| वारंटी जोखिम लागत (ऑर्डर का अपेक्षित नुकसान 2.4%) | $2,419 | $677 |
| रेगुलेटरी जोखिम लागत (ऑर्डर का अपेक्षित नुकसान 0.6%) | $605 | $182 |
| रिकॉल जोखिम लागत (ऑर्डर का अपेक्षित नुकसान 0.9%) | $907 | $227 |
| भुगतान डिफ़ॉल्ट जोखिम लागत (ऑर्डर का अपेक्षित नुकसान 0.6%) | $605 | $227 |
| प्रभावी लैंडेड लागत | $107,150 | $114,659 |
डायरेक्ट-फैक्ट्री चैनल प्रभावी लैंडेड लागत पर $7,509 कम है। ट्रेडिंग-कंपनी चैनल अधिक महंगा है, लेकिन इसमें कम विविधता (variance) है। डायरेक्ट फैक्ट्री चुनें जब खरीदार के जोखिम नियंत्रण (NDA, एस्क्रो, ऑडिट) परिपक्व हों; ट्रेडिंग कंपनी चुनें जब खरीदार के जोखिम नियंत्रण अभी विकसित किए जा रहे हों।