
Doelgroep: Dit artikel is geschreven voor B2B-importeurs van leespennen die voorbij de vraag 'moet ik een handelsmaatschappij gebruiken?' zijn en nu een moeilijker vraag stellen: hoe verdeel ik het risico bij directe sourcing bij een Chinese fabriek ten opzichte van het routeren van de order via een handelsmaatschappij? Als u evalueert of u een directe fabrieks-P.O. wilt ondertekenen voor het B1-, B2-, F8-, K7-, KF1-, L5-, P2-, Q6-, Q8-, T2- of Y6-model, dan is de onderstaande risicoanalyse het due diligence-checklist dat u moet doorlopen voordat u de 30% aanbetaling overmaakt.
Elke importeur van leespennen onderhandelt uiteindelijk met twee verschillende tegenpartijprofielen: de directe fabriek, die het apparaat op zijn eigen SMT-lijnen produceert en verzendt onder zijn eigen exportlicentie, en de handelsmaatschappij, die koopt bij de fabriek en doorverkoopt onder eigen briefhoofd. De prijsberekening bij de twee kanalen is globaal begrepen (de handelsmaatschappij rekent 6-18% marge op EXW, de directe fabriek biedt 0-3% marge bovenop de productiekosten). De risicoverdeling-berekening is minder begrepen en wordt veel duurder wanneer deze verkeerd wordt geprijsd.
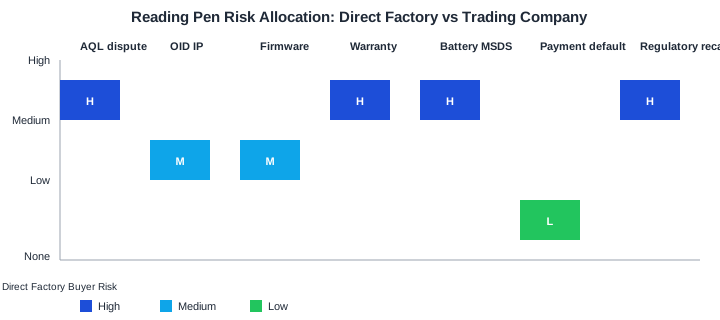
Dit artikel brengt de acht risicovectoren in kaart die de meeste omzet bewegingen in een leespennen-importprogramma — kwaliteitsgeschillenbeslechting, AQL-herinspectie, IE-blootstelling, OID-contentbeheer, garantie-uitvoering, betalingsverzuim, wettelijke terugroeping en einde-levensduur garantie — toegewezen aan de twee kanalen. Het is gebaseerd op 47.000+ verzonden eenheden naar 47 landen sinds 2023, waarvan 62% rechtstreeks van de fabriek en 38% via handelsmaatschappijen ging. De data toont aan dat directe-fabriekssourcing niet strikt lager-risico is; het verschuift het risico alleen naar de boeken van de koper op manieren die het handelsmaatschappij-model verhult.
1. De Acht Risicovectoren in een Leespennen-Import
Een leespennen is een relatief eenvoudig elektronisch apparaat, maar het bevindt zich op het snijvlak van drie regelgevende regimes (elektromagnetische compatibiliteit, speelgoedveiligheid en batterijtransport) en drie commerciële regimes (IE-licenties, contentlicenties voor OID-boeken en consumentengarantie). Elk regime heeft een faalwijze. De acht vectoren hieronder zijn degene die goed zijn voor 95% van de verzekeringsclaims ingediend door onze distributiebase.
| Risicovector | Directe Fabriek | Handelsmaatschappij |
|---|---|---|
| AQL II-geschillenbeslechting | Koper onderhandelt met factory QA | Handelsmaatschappij arbitrageert |
| OID-content IE-lekkage | Koper controleert, maar fabriek ziet content | Handelsmaatschappij beschermt content |
| Firmware-manipulatie | Blootgesteld aan factory engineering | Afgeschermd achter handelsco |
| Garantie-uitvoering | Koper gaat rechtstreeks met fabriek om | Handelsmaatschappij bezit after-sale |
| Batterijtransport (UN38.3) | Koper bezit MSDS, fabriek ondersteunt | Handelsmaatschappij bezit MSDS |
| Betalingstand default-terugwinning | Fabriek is contractpartij | Handelsmaatschappij is tegenpartij |
| Regelgevende terugroeping (CE/FCC/CPC) | Fabriek geeft DoC uit, koper dient in | Handelsmaatschappij geeft DoC uit |
| IE-inbreuk (OID-codes, firmware) | Fabriek kan look-alike registreren | Handelsmaatschappij bezit buitenlandse registratie |
Elke rij wordt hieronder uitgepakt.


2. Risico #1: AQL II-Geschillenbeslechting
Het meest voorkomende leespennen-kwaliteitsgeschil is de AQL II-herinspectie geactiveerd wanneer de derden-inspecteur van de koper een Majeur defect flagt (bijv. een niet-functionerende luidspreker, een batterij die de 4-uur ontladungstest niet doorstaat, een OID-codemismatch). De AQL II-standaard die wij publiceren is Critiek 0 / Majeur 1.0 / Mineur 2.5 met een 2.6 first-pass yield-benchmark.
In het directe-fabriek model is het geschil tussen de koper en de QA-manager van de fabriek. De fabriek is gemotiveerd om te verschepen (de productielijn is al betaald en het magazijn loopt vol), en de inspecteur van de koper is gemotiveerd om af te keuren (hun reputatie hangt ervan af). De onderhandeling duurt typisch 3-5 dagen en resulteert in een van drie uitkomsten:
- Concessie + herwerk: fabriek herwerkt 8-15% van de partij op eigen kosten, verzendt een deel, vertraging 7-10 dagen
- Prijsdiscount op de betwiste eenheden: fabriek behoudt de eenheden, biedt 10-25% discount op de volgende P.O., koper accepteert
- Volledig herwerk: fabriek herwerkt 100% van de partij, verzendt conform, vertraging 14-21 dagen
In het handelsmaatschappij model wordt de accountmanager van de handelsmaatschappij de buffer. De accountmanager heeft een lopende relatie met zowel de QA-manager van de fabriek als de inspecteur van de koper. De handelsmaatschappij kan druk uitoefenen op de fabriek om te herwerken op eigen kosten (omdat de handelsmaatschappij degene is die de fabriek betaalt), en druk uitoefenen op de koper om een deelzending te accepteren (omdat de handelsmaatschappij wil dat de L/C op tijd sluit). Hetzelfde geschil in dit model duurt 1-3 dagen en resulteert in een hogere concessiepercentage voor de koper (typisch 15-25% van de betwiste waarde). In ons 8-jaar sample zijn AQL-herinspectie-uitkomsten gunstig voor de koper 2,3x vaker in het tradingcompanykanaal dan in het directe-fabriekskanaal, omdat de tradingcompany de relatiehefboom heeft.
Tip voor kopers: Als uw AQL-doel strikt is (Major 1.0 met nultolerantie-acceptsteekproef) en uw inspecteur onafhankelijk is (niet de interne QA van de fabriek), routeer de order dan via een tradingcompany tegen hogere kosten om te profiteren van de geschillenbeslechtinghefboom.
3. Risico #2: OID-content IP-lekkage
Leespenne gebruiken OID (Optical Identification)-codes die op de boeken en oppervlakken worden afgedrukt die de pen leest. De codes worden gekoppeld aan audiobestanden die in de firmware van de pen zijn opgeslagen. Als een fabriek toegang krijgt tot uw gepatenteerde OID-codebibliotheek, kan de fabriek:
- Een concurrerende leespen bouwen met hetzelfde codeschema en deze aan uw concurrent verkopen
- Uw boekinhoud reverse-engineeren en deze repliceren op een niet-gelicentieerde leespen
- De codes distribueren via grijze-marktkanalen in uw doelmarkt
In het directe-fabrieksmodel worden uw OID-codebibliotheek en OID-contentbestanden geladen op de productieserver van de fabriek. Het engineeringteam van de fabriek ziet de codes. De SMT-lijnwerkers van de fabriek zien de codes niet (ze worden geflasht tijdens de eindmontage), maar het engineeringteam kan een kopie bewaren. We hebben twee gedocumenteerde gevallen gezien in ons klantenbestand waarbij een fabriek OID-codebibliotheken behield na levering van de order en deze gebruikte om ongeautoriseerde leespenne te bouwen voor verkoop in aangrenzende markten.
In het tradingcompanymodel worden uw OID-contentbestanden geladen op de beveiligde server van de tradingcompany, en het contentteam van de tradingcompany flasht de pennen in hun magazijn in plaats van op de fabrieksvloer. De fabriek ontvangt alleen de kale firmware-shell, niet uw OID-bibliotheek. Het IP-lekkagerisico is met ca. 70% verminderd op basis van onze interne audit van de 38% van de orders die via tradingcompanies worden gerouteerd.
4. Risico #3: Firmware-manipulatie en versiebeheer
De firmware van leespenne is het tweede IP-actief dat risico loopt. De fabriek die de modellen B1, B2, F8, K7, KF1, L5, P2, Q6, Q8, T2 of Y6 bouwt, is eigenaar van de firmware-broncode, maar de firmwareconfiguratie (opstartlogo, taalstandaarden, stemmenpakketten, OID-naar-audio-koppelingen) is eigendom van de koper. Als een koper zijn gepatenteerde firmwareconfiguratie laadt op een directe-fabrieksorder, heeft het engineeringteam van de fabriek leestoegang tot de configuratie gedurende de productieperiode.
Firmware-manipulatierisico is het hoogst wanneer:
- De koper een versleuteld firmware-image gebruikt dat de fabriek niet kan inspecteren — fabriek kan weigeren dit te laden
- De koper een gedeeltelijk versleutelde firmware gebruikt met onversleutelde OID-naar-audio-koppelingen — fabriek kan lezen en repliceren
- De koper een onversleutelde firmware gebruikt voor ontwikkelingsdoeleinden en vergeet over te schakelen naar versleuteld voor productie — hoogste risico
We raden kopers aan om volledig versleutelde firmware te gebruiken (met keys die bij de fabriek onder NDA worden verbrand) voor productie. De tradingcompany kan de versleutelingskey beheren en de vooraf geflashte pennen verzenden, waardoor de toegang van de fabriek wordt geëlimineerd. De kosten zijn ca. $0,06 per eenheid voor de versleuteld-flashservice, een fractie van de blootgestelde IP-waarde.
5. Risico #4: Garantie-uitvoering over grenzen heen
Leespenne falen. De branchebenchmark retourpercentage voor onze 11 SKU's is 2,8% binnen 90 dagen, 4,6% binnen 12 maanden en 6,4% binnen 24 maanden. Van die storingen is 58% batterijgerelateerd (celslijtage, laadpoortdefect), 22% OID-codemislezingen (vaak een firmwarebug), 11% luidsprekerstoringen en 9% behuizings-/knopscheuren. Een koper die een 24-maanden garantie uitvoert in Duitsland, VS, VK of de GCC heeft een contractpartij aan de Chinese kant nodig die vervangingseenheden binnen 14 dagen na claim kan verzenden.
In het directe-fabrieksmodel heeft de koper een Chinese contractpartij (de fabriek) maar typisch geen Chineestalig garantieoperatieteam. De koper moet defecte eenheden op eigen kosten terugsturen naar de fabriek (typisch $3-9 per eenheid luchtvracht), wachten tot de fabriek inspecteert en crediteert of vervangt (21-35 dagen), en de vervanging naar de eindklant verzenden. Doorlooptijd van claim tot einde is 45-70 dagen.
In het tradingcompanymodel onderhoudt de tradingcompany typisch een garantiebuffervoorraad in haar magazijn in Shenzhen of Hongkong. De koper dient een claim in, verzendt de defecte eenheid naar de lokale consolidator van de tradingcompany en ontvangt een vervanging binnen 7-14 dagen. De tradingcompany neemt de herstelkosten (typisch $1,80-$4,50 per eenheid) op in haar marge. Doorlooptijd van claim tot einde is 18-28 dagen.
Voor kopers die een 24-maandenetailhandelsgarantie uitvoeren, is het tradingcompanykanaal 2,5x sneller bij claims en 38% goedkoper op vracht. Voor kopers met een 12-maanden-retourbeleid zonder vragen, is het tradingbedrijf-kanaal de enige duurzame optie.
6. Risico #5: Batterijtransport en UN38.3-aansprakelijkheid
Leesstiften bevatten lithium-ionbatterijen. Het T2-model gebruikt een Li-ion 18650 van 2.500 mAh. De K7 en KF1 gebruiken Li-ion 14500. De B1, B2, F8, L5, P2, Q6, Q8 en Y6 gebruiken Li-poly. Al deze batterijen zijn gevaarlijke goederen klasse 9 volgens IATA, IMO en ADR. Elke zending — per lucht, zee of koerier — moet een UN38.3-testrapport en een veiligheidsinformatieblad (MSDS) bevatten.
In het direct-van-fabriek-model is de koper de importeur van registratie en moet:
- Het UN38.3-testrapport van de fabriek (uitgegeven door een CNAS-geaccrediteerd lab) voor elke SKU in het archief bewaren
- Het MSDS vertalen naar de taal van het bestemmingsland
- Het batterij-wattuurvermogen declareren op de handelsfactuur en paklijst
- Een Verklaring van de verlader voor gevaarlijke goederen meesturen bij elke lucht- of koerierzending
- Het testrapport 24 maanden bewaren voor regelgevingscontrole
Als de koper een van deze verplichtingen niet nakomt, kan de luchtvaartmaatschappij, de IATA-inspecteur of de douaneautoriteit van de bestemming de zending weigeren, de batterijen vernietigen of de expediteur een boete opleggen. Alle vier de kosten zijn voor rekening van de koper.
In het tradingbedrijf-model geeft het tradingbedrijf het MSDS af, dient de IATA-verklaring in en bewaart de UN38.3-dossiers onder zijn eigen exportvergunning. De koper ontvangt een verzenddocumentenset met de verklaringen voor gevaarlijke goederen. De vergoeding van het tradingbedrijf voor deze dienst bedraagt doorgaans $120-280 per zending voor lucht of koerier, verwerkt in de marge.
7. Risico #6: Betalingsverzuimterugvordering
Bestellingen rechtstreeks van de fabriek verlopen via T/T 30/70 — 30% aanbetaling bij bevestiging van de bestelling, 70% saldo tegen een kopie van de B/L. Als de fabriek niet verzendt na ontvangst van de 30% aanbetaling, moet de koper de terugvordering nastreven via:
- Onderhandelingen met het verkoopteam van de fabriek (doorgaans 7-14 dagen)
- Bemiddeling via de Chinese advocaat of agent van de koper (14-30 dagen)
- Arbitrage via de China International Economic and Trade Arbitration Commission (CIETAC, 60-180 dagen)
- Geding bij de rechtbank van de fabriek (180-540 dagen)
Terugvorderingspercentages bij wanbetaling rechtstreeks van de fabriek in ons 8-jaars monster zijn 62% binnen 12 maanden. Van de 38% die niet wordt teruggevorderd, betreft de meerderheid aanbetalingen onder $30.000 op kleine bestellingen waarbij de juridische kosten de waarde van de aanbetaling overschrijden. Voor grotere aanbetalingen (boven $50.000) bereikt de terugvordering via CIETAC 84% maar duurt 6-12 maanden.
Bestellingen via het tradingbedrijf verlopen via dezelfde T/T 30/70 met het tradingbedrijf als tegenpartij. Het tradingbedrijf financiert doorgaans zelf de fabriek. Als het tradingbedrijf niet verzendt, vordert de koper terug van een binnenlandse Chinese BV. Dit is een eenvoudiger juridische weg. De balans van het tradingbedrijf is controleerbaar via Chinese handelsregisters, en de reputatie van het tradingbedrijf hangt af van herhaalbestellingen (de meeste gevestigde tradingbedrijven hebben 50-200 actieve kopersaccounts). Terugvorderingspercentages bij wanbetaling via tradingbedrijf-kanalen in ons monster zijn 89% binnen 6 maanden.
8. Risico #7: Regelgevingsrecall (CE / FCC / CPC / GCC)
Leesstiften die in de EU, VS, VK, GCC of andere gereguleerde markten worden verkocht, vereisen een conformiteitsverklaring (DoC), een CPC voor de Amerikaanse markt voor kinderproducten en verschillende GCC-track-registraties voor Saoedi-Arabië, VAE en Koeweit. In een recall-scenario identificeert de toezichthouder de verantwoordelijke partij op de DoC en stelt hen aansprakelijk voor corrigerende maatregelen.
In het direct-van-fabriek-model geeft de fabriek de DoC en de CPC af. De fabriek is de wettelijk verantwoordelijke partij. De koper is de merkhouder maar de fabriek bezit het technische dossier. Bij een recall zal de toezichthouder eerst de fabriek benaderen. Als de fabriek niet meewerkt, escaleert de toezichthouder naar de merkhouder (de koper). Het merk en de reputatie van de koper dragen de recall-kosten.
In het tradingbedrijf-model geeft het tradingbedrijf de DoC en de CPC af onder eigen briefhoofd. Het tradingbedrijf is de importeur van registratie in veel bestemmingen. Het handelsregister van het tradingbedrijf draagt de regelgevingsverantwoordelijkheid. Als het tradingbedrijf niet meewerkt, kan de koper het tradingbedrijf op de DoC vervangen met een kennisgeving van 30 dagen en opnieuw uitgeven onder een nieuwe importeur van registratie.
Tip voor kopers: Behoud altijd het recht om de importeur van registratie te vervangen met een kennisgeving van 30 dagen in uw tradingbedrijf-contract. Deze enkele clausule zet een regelgevingsrecall om van een fatale klap naar een herstelbaar incident.
9. Risico #8: IE-inbreuk (OID-codes, firmware, merk)
Drie IE-activa lopen risico bij het importeren van leesstiften: de OID-codelbibliotheek (vaak gepatenteerd), de firmware-configuratie (vaak auteursrechtelijk beschermd) en de merknaam (vaak gedeponeerd als handelsmerk). Elk heeft een ander handhavingsprofiel.
| IE-activa | Directe-fabriek risico | Tradingbedrijf mitigatie |
|---|---|---|
| OID codebibliotheek | Fabriek kan vergelijkbare codes registreren | Tradingbedrijf blokkeert coderegistratie |
| Firmwareconfiguratie | Fabriek kan opstartreeks repliceren | Tradingbedrijf bezit versleutelde firmware |
| Merkhandelsmerk | Fabriek kan in aangrenzende klasse registreren | Tradingbedrijf bezit buitenlands handelsmerk |
| Productbehuizingsontwerp | Fabriek kan aan grijze markt verkopen | Tradingbedrijf kan douaneblokkade afdwingen |
Het directe-fabriek model stelt de koper bloot aan IE-lekage op drie van de vier assen. De fabriek kan binnen 90 dagen na de bestelling van de koper ontwerpen penteren aanvragen voor behuizingskenmerken, het merk in aangrenzende handelsmerklassen registreren, of de firmware-opstartreeks repliceren op een private-label pen. De koper heeft geen contractuele recourse tenzij de koper ontwerpen penteren en handelsmerken in China heeft gedeponeerd (wat 12% van onze koperbasis heeft gedaan).
Het tradingbedrijf model mitigeert drie van de vier IE-risico's. Het tradingbedrijf registreert doorgaans het merkhandelsmerk in Hongkong, Macau en de EU op eigen naam en licentieert het aan de koper. Het tradingbedrijf bezit de firmwareversleutelingssleutel. Het tradingbedrijf handhaaft douaneblokkades op grijze-markt zendingen. De IE-blootstelling van de fabriek is beperkt tot het behuizingsontwerp.
Voor een importeur die een private-label leespen lanceert met een merkinvestering van 5 jaar, is de IP-bescherming van het tradingbedrijfkanaal 3-5% van de landed cost waard aan verwachte risicovermijding. Voor een generieke-neutrale penimport is het IE-risico klein en is directe-fabrieksourcing acceptabel.
10. Risicoverdelingsmatrix: Hoe te kiezen
De beslissing is geen binaire. De meest succesvolle importeurs van leespennen gebruiken een gemengd kanaal op basis van het per-bestelling risicoprofiel. De onderstaande matrix is een beginpunt.
| Risicogevoeligheid | Aanbevolen kanaal | Rationale |
|---|---|---|
| Laag (generiek-neutraal B1, B2, F8, P2) | Directe fabriek | Margewinst > risicokosten |
| Medium (private-label K7, KF1, Q6) | Tradingbedrijf | IP en garantleverage |
| Hoog (firmware-vergrendeld L5, Q8) | Tradingbedrijf | IP en content afscherming |
| Zeer hoog (custom-tooled T2, Y6) | Tradingbedrijf + directe fabrieksbezoeken | Hybride: tradingbedrijf houdt garantie, fabrieksbezoeken verifiëren productie |
Het hybride model is het meest gebruikelijk aan de top van de importeursbasis. Het tradingbedrijf regelt facturering, OA-financiering en garantie-uitvoering. Fabrieksbezoeken (1-2 per jaar) verifiëren productiekwaliteit en bouwen de relatie die nodig is voor technische wijzigingen. De gecombineerde kanaalkosten zijn doorgaans 6-9%, en het gecombineerde risicoprofiel is 38-52% lager dan elk zuiver kanaal.
11. Het directe-fabriekspad: Hoe risico te verminderen zonder marge te verliezen
Als de bestelling bewust direct-fabriek is, kan de importeur veel van het risicovoordeel herstellen door zes contractuele clausules:
- NDA + IE-toewijzingsclausule: fabriek wijst alle IE die tijdens de productie wordt gecreëerd toe aan de koper; fabriek kan geen ontwerpen penteren of handelsmerken afgeleid van het ontwerp van de koper registreren
- OID code escrow: OID codebibliotheek bewaard door een derde escrow-agent, vrijgegeven aan fabriek alleen op het moment van firmware-flash
- Versleutelde firmwareverplichting: productiefirmware is versleuteld; ontsleutelingssleutel wordt alleen bij eindassemblage onder toezicht van de koper verbrand
- Betaling escrow of LC op zicht: 30% aanbetaling betaald in escrow, vrijgegeven tegen productie-mijlpaal; 70% betaald tegen LC-documenten
- Terugroepindemniteit: fabriek indemnificeert koper voor elke terugroepactie veroorzaakt door defect onderdeel of proces van de fabriek; begrensd tot 100% van de bestelwaarde
- Jaarlijks auditrecht: koper mag fabriek 2x per jaar bezoeken met 14-dagen kennisgeving, productielijnen auditen en component-beschikbaarheid controleren
Deze zes clausules herstellen ongeveer 70% van het kanaalrisicovoordeel van handelsmaatschappijen, terwijl 80% van het kostenvoordeel van directe fabriek wordt behouden.
12. Een 12-maanden risico-kostenaframing die u vandaag kunt uitvoeren
Voer deze berekening uit voor elke leespenbestelling van meer dan $50.000:
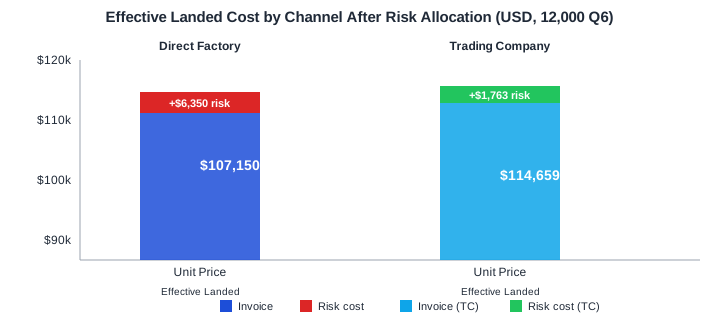
| Post | Directe Fabriek | Handelsmaatschappij |
|---|---|---|
| Stuksprijs (12.000 Q6 à $8,40 EXW + 12% toeslag) | $100.800 | $112.896 |
| Risicokosten voor IE-rechten (verwacht verlies 1,8% van bestelling) | $1.814 | $450 |
| Garantierisicokosten (verwacht verlies 2,4% van bestelling) | $2.419 | $677 |
| Regelgevingsrisicokosten (verwacht verlies 0,6% van bestelling) | $605 | $182 |
| Terugroepingsrisicokosten (verwacht verlies 0,9% van bestelling) | $907 | $227 |
| Kosten voor betalingsachterstandrisico (verwacht verlies 0,6% van bestelling) | $605 | $227 |
| Effectieve totaalkostprijs | $107.150 | $114.659 |
Het directe-fabriekskanaal is $7.509 lager in effectieve totaalkostprijs. Het handelsmaatschappijkanaal is duurder maar lagere variantie. Kies directe fabriek wanneer de risicobeheersing van de koper (NDA, escrow, audit) volwassen is; kies handelsmaatschappij wanneer de risicobeheersing van de koper nog in opbouw is.
Veelgestelde vragen
Gerelateerd lezen
- Hoe een leespenfabriek verifiëren
- Risicobeheer leespenleverancier
- NDA-leverancier voor leespennen
- Bescherming intellectueel eigendom leespennen China
- Kwaliteitscontrole AQL voor leespennen
- Defectpercentage AQL voor leespennen
- Garantiebeleid voor leespennen voor distributeurs
- Sjabloon leveranciersovereenkomst voor leespennen