

målgrupp: Den här rapporten riktar sig till importörer, varumärkesägare, distributörer och ekonomiteam som betalar kinesiska tillverkare av läs-pennor i USD men köper från en fabrik med CNY-kostnad — standardköparen av 11-SKU-katalogen B1, B2, F8, K7, KF1, L5, P2, Q6, Q8, T2 och Y6. Om din offertförfrågan sattes under Q4 2025 har kursrörelsen sedan dess sannolikt flyttat din landade kostnad med 2–4 procent åt något håll, och det här brevet är den avstämning du behöver.
2026 års bild av RMB/USD-kursen är inte 2024:s. Yuanen har under större delen av 2026 legat förankrad i ett 7.05–7.18-intervall mot dollarn, jämfört med 7.20–7.35-intervallen under 2024. Den uppgången på 1,5–2,0 procent ser liten ut, men den sipprar igenom i varje offertförfrågan, varje OEM-avtal och varje modell för landad kostnad. Det här nyhetsbrevet sammanfattar 2026 års RMB/USD-data, går igenom tre säkringsstrategier som en B2B-köpare av läs-pennor faktiskt kan använda, och presenterar den realistiska utsikten för 2027.
1. 2026 års RMB/USD-sammanfattning
PBOC:s dagliga centrala paritetskurs för USD/CNY stängde på 7.0894 den 25 september 2026, med on-shore-spot vid 7.1148 och off-shore CNH vid 7.1216. Yuanen har stärkts med 1,8 procent mot dollarn hittills i år och med 2,6 procent jämfört med genomsnittet för september 2024 på 7,30. Tre krafter har förankrat intervallet. För det första fortsätter PBOC:s hanterade flytregim att motverka överdriven yuanstyrka via den konjunkturmotverkande faktorn, vilket lade till ungefär 300–450 punkter av dollarstyrka i den dagliga fixeringen under 2026Q2 och Q3. För det andra har osäkerheten kring handelstullar mellan USA och Kina skapat tvåvägsvolatilitet — yuanen försvagades till 7.32 i januari 2026 på grund av tullrädsla, och stärktes sedan till 7.04 i juli när handelsspänningarna lättade. För det tredje, Kinas tjänstehandelsöverskott (särskilt turism) har skapat en strukturell dollarefterfrågan som har begränsat yuanens uppgång.
| Indikator | Jan 2024 | Sep 2024 | Jan 2025 | Sep 2025 | Jan 2026 | Sep 2026 |
|---|---|---|---|---|---|---|
| PBOC central paritet | 7.1805 | 7.1024 | 7.1893 | 7.0892 | 7.3194 | 7.0894 |
| Onshore CNY spot | 7.2150 | 7.0850 | 7.2432 | 7.1145 | 7.3287 | 7.1148 |
| Offshore CNH spot | 7.2180 | 7.0890 | 7.2470 | 7.1200 | 7.3320 | 7.1216 |
| 12-månaders terminskontrakt | 7.1050 | 7.0000 | 7.1345 | 7.0200 | 7.2150 | 7.0380 |
Tabellen visar tydligt: 12-månaderstermin ligger konsekvent 80–120 pips under spotkursen, vilket återspeglar räntedifferensen mellan Kina och USA. För en B2B-köpare som betalar i USD enligt en 30/70 T/T-plan är denna terminkurva det enskilt viktigaste talet — den visar vad fabrikens USD-motsvarighet på fakturan kommer att kosta om 12 månader om kursen ligger kvar på dagens nivå.
2. Hur RMB/USD-kursen påverkar lässpennans P&L
RMB/USD-kursen påverkar en kinesisk lässpenna-beställning via tre kanaler. Kanal 1 — direkt omräkning. En offert från fabriken i CNY (merparten av vår katalog är prissatt i USD, men fabrikens interna böcker är i CNY) omsätts till färre eller fler dollar per enhet allt eftersom kursen rör sig. På B2B-nivå prissätter vår fabrik alla 11 SKU:er i USD, så denna kanal är en risk på fabrikens sida som köparen inte ser direkt — men den dyker upp i nästa prisrevideringsomgång. Kanal 2 — insatskostnad. Fabrikens SoC, batteri, plast och OID-bokkomponenter är prissatta i CNY. En 1 procents yuan-uppvärdering minskar fabrikens CNY-intäkt per USD-faktura med ungefär samma 1 procent, vilket fabriken för över i nästa offertrunda. Kanal 3 — konkurrentprissättning. Asiatiska konkurrenter i Vietnam och Thailand prissätter i USD mot samma dollar. En yuan-uppvärdering på 1,8 procent gör kinesiska fabriksofferter 0,5–0,8 procent dyrare i förhållande till ASEAN-alternativet efter att ha rensat bort Vietnam-tullsarbitrage.
För en beställning på 5 000 enheter av lässpennan L5 med ett USD FOB-pris på 10,40 USD per enhet, uppgår fabrikens implicita CNY-intäkt till 73 912 RMB per beställning vid spotkursen i september 2026 på 7,1148. En yuan-rörelse på 1 procent (säg, till 7,186 eller 7,043) motsvarar en 0,10 USD per enhet svängning i nästa offert. Över 5 000 enheter blir det $520 — meningsfull, men inte katastrofalt. Den verkliga risken är den sammansatta effekten över flera kvartal: en årlig rörelse på 3 procent under ett 3-årigt OEM-kontrakt ackumuleras till $0,31 per enhet per år, eller ungefär $1 550 per år på en PO på 5 000 enheter.
3. Marknadsdataanalys — USD/CNY kvartalsvis utveckling
Diagrammet nedan visar USD/CNY onshore-spot mellan 2024 och 2026 samt den prognostiserade utvecklingen fram till 2027Q4. Y-axeln visar spotkursen; lägre värde innebär en starkare yuan.
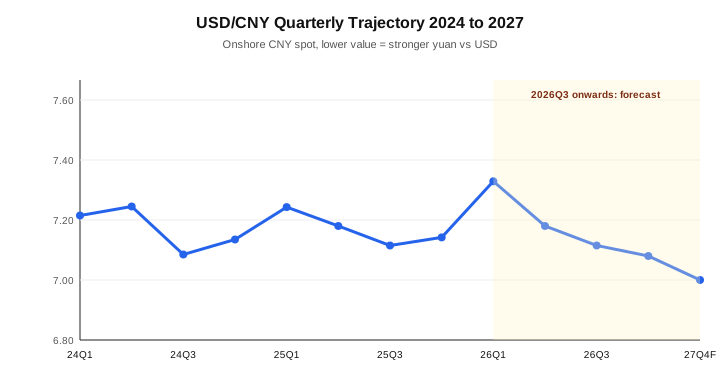
Diagrammet kan sammanfattas i tre observationer. Toppen i januari 2026 på 7,329 var årets volatilitetsmoment — drivet av tillkännagivandet av USA:s tullöversyn i februari, där PBOC lät yuan försvagas för att testa 7,35-nivån innan myndigheten ingrep med den motcykliska faktorn. Återhämtningen under 2026Q3 till 7,115 representerar en uppgång på 2,9 procent från januaritoppen. Den prognostiserade glidbanan mot 7,000 fram till 2027Q4 förutsätter att PBOC fortsätter att hantera bandet och att den amerikanska räntecykeln levererar en sänkning på 75–125 baspunkter till mitten av 2027. Inga av dessa prognoser antar ett strukturellt brott, men toppen under 2026Q1 är risken — en tullhändelse under 2027Q1 kan pressa siffran till 7,40–7,50 och vända den gynnsamma trenden.
4. Tre säkringsstrategier en B2B-köpare faktiskt kan använda
Tre praktiska säkringsstrategier fungerar för en köpare av läs pennor 2026. Strategi A — terminskontraktlås. Lås 12-månaders USD/CNY-terminen till 7,0380 med köparens bank eller med fabrikens bank (de flesta kinesiska fabriker accepterar en CNY-denominerad termin mot en bekräftad USD-PO). Säkringen skyddar mot yuans depreciering men eliminerar uppsidan vid yuans appreciering. För en L5-PO på 5 000 enheter till $10,40 per enhet blir det låsta CNY-beloppet 73 212 RMB, och en eventuell rörelse under 12 månader ändrar inte USD-fakturan. Strategi B — naturlig hedge via CNY-fakturering. Förhandla om OEM-avtalet så att fakturering sker i CNY istället för USD. Detta överför valutarisken till fabriken, som har betydligt bättre förutsättningar att hedga tack vare sin storlek. Avvägningen: fabriken kommer att offerera 0,8–1,5 procent högre för att täcka sina hedgingkostnader. För en PO på 5 000 enheter á 10,40 USD blir premien 416–780 USD, vilket kan vara acceptabelt beroende på köparens syn på kursen. Strategi C — partiell terminsstege. Lås 50 procent av USD-exponeringen på 12 månader till nuvarande termin (7,0380) och lämna 50 procent utan säkring. Detta takar nedsidan (yuans depreciering över 7,25) samtidigt som halva uppsidan bevaras (yuans appreciering under 7,00). Kostnaden är sälj-/köpskillnaden på cirka 40–80 pips på den låsta halvan.
| Strategi | FX-risk för köparen | FX-risk för fabriken | Kostnad för 5 000 enheter L5 | Bäst för |
|---|---|---|---|---|
| A — Terminslåsning | Ingen | Ingen | $0 | Riskaversa köpare |
| B — CNY-fakturering | Ingen | Full | +416–780 $ | Långsiktiga kontrakt |
| C — 50 % terminsstege | Halv | Halv | +0 $ (spread absorberat) | Taktiska köpare |
5. Marknadsdataanalys — RMB-känslighet per läs pennas SKU
FX-känsligheten per läs pennas SKU varierar eftersom SoC-, batteri- och plastkomponenter är prissatta i CNY medan firmware, certifiering och garantiarbetskraft har en USD-komponent. Diagrammet nedan visar den implicita CNY-andelen av EXW-enhetspriset per SKU, vilket avgör FX-genomslaget.

Diagrammet visar två grupper. SKUs med hög CNY-andel (80–88 procent): T2 (88 procent), Y6 (86 procent), L5 (84 procent), K7/KF1 (82 procent), B2 (80 procent). Dessa är mest FX-känsliga eftersom chip-, batteri- och plastkomponenterna alla är CNY-prissatta. SKUs med lägre CNY-andel (65–78 procent): P2 (65 procent, den billigaste, minst tekniskt avancerade SKU:n med mer monteringsarbete), Q6 (76 procent), B1 (78 procent), Q8 (78 procent), F8 (73 procent). Slutsatsen: en rörelse om 1 procent i RMB motsvarar 0,65–0,88 procents rörelse i EXW i katalogen, och köpare som driver AI-flaggskeppsprogram (T2, Y6, L5) är 25–35 procent mer FX-känsliga än köpare av värde-SKUs (P2, F8).
6. Konsekvenser — Vad 2026 års köpare bör göra detta kvartal
Fem åtgärder framgår av datan. Granska din nuvarande offertbas för PO — varje USD-denominerat OEM-kontrakt som undertecknats före Q1 2026 baserades på en annan kurs; bekräfta om offerten är fast eller rörlig. Lås 12-månaders terminssäkring för 50–70 procent av PO-värdet 2027 om din syn på USD/CNY är intervallbunden 6,95–7,20. Omförhandla CNY-fakturering för fleråriga ODM-kontrakt — premium på 0,8–1,5 procent är billig försäkring mot en tull driven topp. Begär ny offert på EXW OEM-kontraktet med en transparent FX-genomslagsklausul så att varje RMB-rörelse återspeglas i en kontraktsenligt överenskommen formel. Granska dina bankavgifter — typisk FX-spread på USD/CNY hos affärsbanker är 80–140 pips, och hos FX-mäklare kan den vara 20–40 pips; besparingarna över ett 24-månaders OEM-kontrakt är betydande.
| Åtgärd | Deadline | Besparing / påverkan |
|---|---|---|
| Granska offertbas för PO | 15 okt 2026 | Identifiera rörlig vs fast |
| Lås 50–70 % 12-månaders termin | 30 nov 2026 | Taka nedsidan, behåll uppsidan |
| Omförhandla CNY-fakturering (ODM) | 31 dec 2026 | Överför valutarisk |
| Lägg till FX-pass-through-klausul | 31 jan 2027 | Kontraktuell klarhet |
| Granska bankens FX-spread | 28 feb 2027 | Spara 40–100 pips per affär |
7. Rekommendationer för B2B-köpare per avtalstyp
För enskild PO under 50 000 $ (engångsköp, giveaway, testmarknad): ingen säkring behövs, betala till spot. Dollarbeloppet är för litet för att motivera en terminsavgift. För årliga PO på 50 000–500 000 $ (efter skolan, privatundervisning, distributör i mellansegmentet): använd Strategi C (50 procent terminsstege) hos köparens bank eller via fabrikens bank. För årliga PO på 500 000–2 miljoner $ (distriktsupphandling, förlagspaket): använd Strategi A (full terminslåsning) plus en CNY-faktureringsgenomgång med fabrikens CFO. För fleråriga OEM/ODM-kontrakt över 2 miljoner $ (nationellt program, white-label-plattform): använd Strategi B (CNY-fakturering) med ett avtalsenligt FX-band på ±3 procent, bortom vilket kontraktet omförhandlas.
8. Utblick – Vart RMB/USD-kursen tar vägen härifrån
Tre scenarier formar bilden av RMB/USD 2027 för importörer av läs-pennor. Basscenario (60 procents sannolikhet): PBOC ankrar kursen i intervallet 6,95–7,20, med spot runt 7,00–7,10 vid 2027Q4. Terminkurvan på 7,0380 är en rimlig uppskattning. Uppsidescenario (20 procents sannolikhet): en räntesänkningscykel från den amerikanska Fed levererar 100–125 bps i sänkningar till 2027Q2, vilket minskar räntedifferentialen mellan Kina och USA och driver yuanen till 6,85–6,95 vid 2027Q4 – en appreciering på 2,0–3,0 procent som gynnar den osäkrade köparen. Nedsidescenario (20 procents sannolikhet): en amerikansk tareskalering mot kinesisk elektronik driver USD/CNY till 7,40–7,55 vid 2027Q2 innan den återvänder till 7,30 – en depreciering på 3,0–5,0 procent som missgynnar den osäkrade köparen. Inget av dessa scenarier ändrar det strukturella faktum att PBOC:s managed-float-regim kommer hålla intervallet snävare än under 2024-eran, och att de B2B-köpare som behandlar kursen som en taktisk fråga snarare än en strategisk risk blir de som lämnar pengar på bordet.
Köpartips: När du begär en offert för 2026Q4, be fabriken att redovisa CNY-andelen av EXW, den USD/CNY-kurs som använts och FX-pass-through-formeln. Fabriker som publicerar dessa transparent är de du kan lita på i ett flerårigt ODM-kontrakt; fabriker som anger ett enda USD-belopp utan redovisning skickar tillbaka valutarisken till dig osynligt.
9. Vanliga frågor (FAQ)
{
  "@context": "https://schema.org",
  "@type": "FAQPage",
  "mainEntity": [
    {
      "@type": "Question",
      "name": "Vad är den aktuella USD/CNY-kursen i september 2026?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "PBOC:s centralparitet är 7,0894 den 25 september 2026. Onshore CNY-spot handlas till 7,1148 och offshore CNH till 7,1216. Yuanen har stärkts 1,8 procent hittills i år och 2,6 procent jämfört med septembersnittet 2024 på 7,30."
      }
    },
    {
      "@type": "Question",
      "name": "Hur påverkar RMB/USD-kursen en läs-penns-PO?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "En rörelse i RMB på 1 procent motsvarar 0,65 till 0,88 procent i EXW-enhetspris, beroende på SKU:ns CNY-inputandel. För en PO på 5 000 enheter av L5 till 10,40 $ per enhet blir den implicita CNY-fabrikintäkten 73 912 RMB; en rörelse på 1 procent är 520 $ över hela PO:n."
      }
    },
    {
      "@type": "Question",
      "name": "Vilka läs-penn-SKU:er är mest känsliga för RMB/USD-rörelser?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "T2 (88 procents CNY-andel), Y6 (86 procent), L5 (84 procent), K7/KF1 (82 procent) och B2 (80 procent) är de mest FX-känsliga eftersom: chip, batteri och plastkomponenter till stor del prissätts i CNY. P2 (65 procent) och F8 (73 procent) är de minst känsliga."
      }
    },
    {
      "@type": "Question",
      "name": "Vad är 12-månaders USD/CNY-terminskursen 2026?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "12-månadersterminen ligger på 7,0380 under 2026Q3, jämfört med 7,1148 onshore spot. Differensen på 80 till 120 pip återspeglar räntedifferentialen mellan Kina och USA. En köpare som låser terminsen idag fixerar det CNY-motsvarande fakturavärdet för de kommande 12 månaderna."
      }
    },
    {
      "@type": "Question",
      "name": "Bör en B2B-köpare av läs-pennor säkra RMB/USD-kursen?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "För årliga PO över 50 000 $, ja. Strategin beror på avtalstypen: spot för engångsköp, 50 procent terminsstege för årliga PO på 50 000 till 500 000 $, full terminslåsning för årliga PO på 500 000 till 2 miljoner $, samt CNY-fakturering med ett avtalsenligt FX-band för fleråriga ODM-kontrakt över 2 miljoner $."
      }
    },
    {
      "@type": "Question",
      "name": "Kommer PBOC att låta yuanen stärkas ytterligare 2027?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "Basscenariot (60 procents sannolikhet) är att PBOC ankrar USD/CNY i intervallet 6,95 till 7,20 genom 2027. Ett uppsidescenario (20 procent) innebär att amerikanska Fed-sänkningar driver yuanen till 6,85 till 6,95 vid 2027Q4. Ett nedsidescenario (20 procent) innebär att en amerikansk tareskalering driver USD/CNY till 7,40 till 7,55 innan det stabiliseras."
      }
    }
  ]
}
10. Relaterad läsning
- Läs-pennans BOM-kostnadstransparens
- Läs-penna OEM vs ODM-tjänst
- Läs-pennans betalningsvillkor 30/70
- Läs-penna CIF vs DDP-landad kostnad
- Läs-pennans Incoterms-guide
- Läs-pennans rembursprocess
- Uppdatering om läs-pennans kinesiska exportåterbäring
- Kostnadsutveckling för AI-chip i läs-pennor
- Läs-pennans flytt till ASEAN-tillverkning