

Público-alvo: Este relatório destina-se a importadores, proprietários de marcas, distribuidores e equipas financeiras que pagam fábricas chinesas de canetas de leitura em USD, mas que se abastecem de uma fábrica com custos em CNY — o comprador típico do catálogo padrão de 11 SKU: B1, B2, F8, K7, KF1, L5, P2, Q6, Q8, T2 e Y6. Se o seu orçamento de encomenda foi definido no 4.º trimestre de 2025, a variação cambial desde então provavelmente alterou o seu custo desembarcado em 2–4% em qualquer direção, e este resumo informativo é a reconciliação de que necessita.
O cenário da taxa de câmbio RMB/USD em 2026 não é o de 2024. O yuan passou a maior parte de 2026 ancorado numa faixa de 7,05–7,18 face ao dólar, em comparação com a faixa de 7,20–7,35 de 2024. Esta apreciação de 1,5–2,0% parece pequena, mas tem impacto em cascata em cada orçamento de encomenda, cada contrato OEM e cada modelo de custo desembarcado. Este resumo informativo consolida os dados RMB/USD de 2026, percorre três estratégias de cobertura cambial que um comprador B2B de canetas de leitura pode efetivamente implementar e apresenta as perspetivas realistas para 2027.
1. O destaque RMB/USD de 2026
A taxa central de paridade diária do PBOC para USD/CNY fixou-se em 7.0894 em 25 de setembro de 2026, com o spot onshore a negociar a 7.1148 e o CNH offshore a 7.1216. O yuan apreciou 1,8% face ao dólar desde o início do ano e 2,6% face à média de setembro de 2024 de 7,30. Três fatores ancoraram a faixa. Primeiro, o regime de flutuação administrada do PBOC continua a contrariar o excesso de força do yuan através do fator contra-cíclico, que adicionou aproximadamente 300–450 pips de força do dólar à fixação diária durante o 2.º e o 3.º trimestres de 2026. Segundo, a incerteza das tarifas comerciais EUA-China criou volatilidade bidirecional — o yuan enfraqueceu para 7.32 em janeiro de 2026 devido a receios tarifários, depois recuperou para 7.04 em julho, à medida que as tensões comerciais diminuíram. Terceiro, o excedente da balança de serviços da China (especialmente o turismo) adicionou uma procura estrutural de dólares que limitou a subida do yuan.
| Indicador | Jan 2024 | Set 2024 | Jan 2025 | Set 2025 | Jan 2026 | Set 2026 |
|---|---|---|---|---|---|---|
| Paridade central do PBOC | 7.1805 | 7.1024 | 7.1893 | 7.0892 | 7.3194 | 7.0894 |
| Spot CNY onshore | 7.2150 | 7.0850 | 7.2432 | 7.1145 | 7.3287 | 7.1148 |
| Spot CNH offshore | 7.2180 | 7.0890 | 7.2470 | 7.1200 | 7.3320 | 7.1216 |
| forward a 12 meses | 7.1050 | 7.0000 | 7.1345 | 7.0200 | 7.2150 | 7.0380 |
A tabela conta uma história clara: o forward a 12 meses está consistentemente 80–120 pips abaixo do spot, refletindo o diferencial de taxas de juro entre a China e os EUA. Para um comprador B2B que paga em USD num cronograma T/T 30/70, esta curva forward é o número mais importante — diz-lhe quanto custará a fatura equivalente em USD da sua fábrica em 12 meses se a taxa se mantiver onde está hoje.
2. Como a taxa RMB/USD afeta o P&L da caneta de leitura
A taxa RMB/USD afeta uma PO de caneta de leitura chinesa através de três canais. Canal 1 — tradução direta. Uma cotação de fábrica em CNY (a maior parte do nosso catálogo é cotada em USD, mas os livros internos da fábrica estão em CNY) traduz-se em mais ou menos dólares por unidade à medida que a taxa se move. Ao nível B2B, a nossa fábrica cota todas as 11 SKUs em USD, pelo que este canal é um risco do lado da fábrica que o comprador não vê diretamente — mas surge na próxima ronda de revisões de preços. Canal 2 — custo de inputs. Da fábrica SoC, bateria, plásticos e componentes de livros OID são cotados em CNY. Uma apreciação do yuan de 1 por cento reduz a receita em CNY da fábrica por fatura em USD em aproximadamente o mesmo 1 por cento, que a fábrica transmite no próximo ciclo de cotações. Canal 3 — preços dos concorrentes. Os concorrentes asiáticos no Vietname e na Tailândia cotam em USD contra o mesmo dólar. Uma apreciação do yuan de 1.8 por cento torna as cotações das fábricas chinesas 0.5–0.8 por cento mais caras em relação à alternativa ASEAN depois de remover a arbitragem tarifária do Vietname.
Para uma PO de caneta de leitura L5 de 5.000 unidades com um preço FOB em USD de $10.40 por unidade, a receita implícita da fábrica em CNY é 73,912 RMB por PO à taxa spot de setembro de 2026 de 7.1148. Um movimento do yuan de 1 por cento (digamos, para 7.186 ou 7.043) traduz-se num $0.10 por unidade de oscilação na próxima cotação. Em 5.000 unidades, isso são $520 — significativo, mas não catastrófico. O verdadeiro risco é o efeito cumulativo em vários trimestres: um movimento anual de 3 por cento ao longo de um contrato OEM de 3 anos acumula-se em $0.31 por unidade por ano, ou aproximadamente $1,550 por ano numa PO de 5.000 unidades.
3. Análise de dados de mercado — Trajetória trimestral USD/CNY
O gráfico abaixo traça o spot onshore USD/CNY de 2024 a 2026 e a trajetória prevista até 2027Q4. O eixo Y é a taxa spot; mais baixo significa um yuan mais forte.
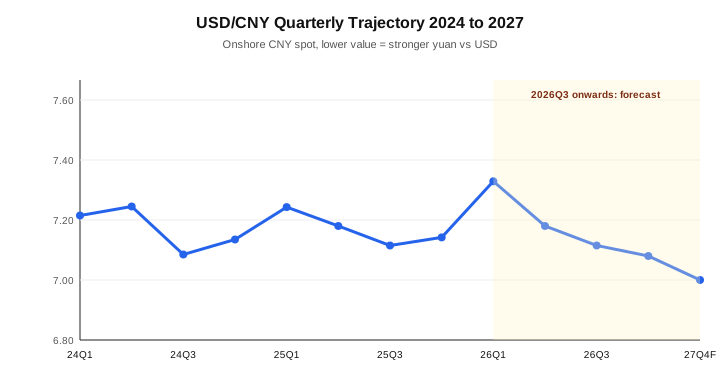
O gráfico lê-se em três observações. O pico de janeiro de 2026 para 7.329 foi o momento de volatilidade do ano — impulsionado pelo anúncio da revisão tarifária dos EUA em fevereiro, o PBOC deixou o yuan enfraquecer para testar a linha dos 7.35 antes de intervir com o fator contra-cíclico. A recuperação do 2026Q3 para 7.115 representa uma recuperação de 2.9 por cento face ao pico de janeiro. A trajetória de descida prevista para 7.000 até 2027Q4 assume que o PBOC continua a gerir a banda e o ciclo de taxas dos EUA entrega um corte de 75–125 bps até meados de 2027. Nenhuma destas previsões assume uma rutura estrutural, mas o pico do 2026Q1 é o risco — um evento tarifário no 2027Q1 poderia empurrar o spot para 7.40–7.50 e inverter a tendência favorável.
4. Três estratégias de cobertura que um comprador B2B pode realmente implementar
Três estratégias de cobertura práticas funcionam para um comprador de canetas de leitura em 2026. Estratégia A — bloqueio de contrato forward. Bloqueie o forward USD/CNY a 12 meses em 7.0380 com o banco do comprador ou com o banco da fábrica (a maioria das fábricas chinesas aceitará um forward denominado em CNY contra uma PO confirmada em USD). A cobertura protege contra a depreciação do yuan, mas elimina a vantagem de uma apreciação do yuan. Para uma PO L5 de 5.000 unidades a $10.40 por unidade, o equivalente bloqueado em CNY é 73,212 RMB, e qualquer movimento do spot em 12 meses não altera a fatura em USD. Estratégia B — cobertura natural via faturação em CNY. Renegocie o contrato OEM para faturar em CNY em vez de USD. Isto transfere o risco cambial para a fábrica, que está numa posição muito melhor para cobrir dada a sua dimensão. A contrapartida: a fábrica cotará 0.8–1.5 por cento mais alto para cobrir o seu custo de cobertura. Para uma PO de 5.000 unidades a $10.40, o prémio é $416–$780, que pode ser aceitável dependendo da perspetiva do comprador sobre a taxa. Estratégia C — escada a prazo parcial. Bloquear 50% da exposição em USD a 12 meses ao forward atual (7,0380) e deixar 50% descoberto. Isto limita o risco de queda (desvalorização do yuan acima de 7,25) preservando metade da subida (valorização do yuan abaixo de 7,00). O custo é o spread bid-offer de aproximadamente 40–80 pips na metade bloqueada.
| Estratégia | Risco cambial para o comprador | Risco cambial para a fábrica | Custo L5 de 5.000 unidades | Ideal para |
|---|---|---|---|---|
| A — Bloqueio a prazo | Nenhum | Nenhum | $0 | Compradores avessos ao risco |
| B — Faturação em CNY | Nenhum | Total | +$416–$780 | Contratos de longo prazo |
| C — Escada a prazo de 50% | Metade | Metade | +$0 (spread absorvido) | Compradores táticos |
5. Análise de Dados de Mercado — Sensibilidade ao RMB por SKU de Caneta de Leitura
A sensibilidade cambial por SKU de caneta de leitura varia porque os componentes SoC, bateria e plásticos são cotados em CNY, enquanto o firmware, a certificação e a mão de obra da garantia têm uma componente em USD. O gráfico abaixo mapeia a participação implícita de CNY no preço unitário EXW por SKU, o que determina o pass-through cambial.

O gráfico divide-se em dois grupos. SKUs com elevada participação de CNY (80–88%): T2 (88%), Y6 (86%), L5 (84%), K7/KF1 (82%), B2 (80%). São os mais sensíveis ao câmbio porque o chip, a bateria e os componentes plásticos são todos cotados em CNY. SKUs com menor participação de CNY (65–78%): P2 (65%, o SKU mais barato e com menor tecnologia, com mais mão de obra de montagem), Q6 (76%), B1 (78%), Q8 (78%), F8 (73%). A implicação: um movimento de 1% no RMB traduz-se num movimento de 0,65–0,88% no EXW no catálogo, e os compradores que gerem programas flagship de IA (T2, Y6, L5) são 25–35% mais sensíveis ao câmbio do que os compradores de SKUs de valor (P2, F8).
6. Implicações — O que os Compradores de 2026 Devem Fazer Este Trimestre
Cinco ações decorrem dos dados. Rever a base de cotação atual da sua PO — cada contrato OEM denominado em USD assinado antes do 1.º trimestre de 2026 baseou-se numa taxa diferente; confirme se a cotação é fixa ou flutuante. Bloquear cobertura a prazo a 12 meses para 50–70% do valor da PO de 2027 se a sua perspetiva de USD/CNY estiver num intervalo de 6,95–7,20. Renegociar a faturação em CNY para contratos ODM plurianuais — o prémio de 0,8–1,5% é um seguro barato contra um pico provocado por tarifas.Recotar o contrato OEM EXW com uma cláusula de pass-through cambial transparente, para que qualquer movimento do RMB se reflita numa fórmula contratualmente acordada.Auditar as comissões bancárias — o spread cambial típico de USD/CNY nos bancos comerciais é de 80–140 pips, e nas corretoras cambiais pode ser de 20–40 pips; as poupanças ao longo de um contrato OEM de 24 meses são significativas.
| Ação | Prazo | Poupança / Impacte |
|---|---|---|
| Rever base de cotação da PO | 15 de outubro de 2026 | Identificar flutuante vs fixo |
| Bloquear 50–70% a prazo a 12 meses | 30 de novembro de 2026 | Limitar queda, manter subida |
| Renegociar faturação em CNY (ODM) | 31 dez 2026 | Transferir o risco cambial |
| Adicionar cláusula de repasse cambial | 31 jan 2027 | Clareza contratual |
| Auditar o spread cambial do banco | 28 fev 2027 | Poupar 40–100 pips por operação |
7. Recomendações para compradores B2B por tipo de contrato
Para encomenda única inferior a 50 000 USD (pontual, brindes, mercado-teste): não é necessária cobertura, pagar ao spot. O montante em dólares é demasiado pequeno para justificar o custo de um contrato a prazo. Para encomendas anuais 50 000–500 000 USD (atividades extracurriculares, explicações, distribuidor de média dimensão): utilizar a Estratégia C (escada de forwards a 50 por cento) no banco do comprador ou através do banco da fábrica. Para encomendas anuais 500 000–2 milhões de USD (concurso distrital, pacote de editora): utilizar a Estratégia A (bloqueio total a prazo) mais uma revisão da faturação em CNY com o CFO da fábrica. Para contratos OEM/ODM plurianuais acima de 2 milhões de USD (programa nacional, plataforma de marca branca): utilizar a Estratégia B (faturação em CNY) com uma banda cambial contratual de ±3 por cento, acima da qual o contrato é repraticado.
8. Perspetivas — Para onde caminha a taxa RMB/USD
Três cenários enquadram o panorama RMB/USD de 2027 para importadores de canetas de leitura. Cenário base (60 por cento de probabilidade): o PBOC fixa a taxa numa banda de 6.95–7.20, com o spot em 7.00–7.10 até ao 4.º trimestre de 2027. A curva forward a 7.0380 é uma estimativa razoável. Cenário otimista (20 por cento de probabilidade): um ciclo de cortes de taxas da Fed dos EUA aplica 100–125 pb de cortes até ao 2.º trimestre de 2027, estreitando o diferencial de taxas China-EUA e impulsionando o yuan para 6.85–6.95 até ao 4.º trimestre de 2027 — uma valorização de 2.0–3.0 por cento que beneficia o comprador não coberto. Cenário pessimista (20 por cento de probabilidade): uma escalada de tarifas dos EUA sobre eletrónica chinesa empurra o USD/CNY para 7.40–7.55 até ao 2.º trimestre de 2027 antes de estabilizar novamente em 7.30 — uma desvalorização de 3.0–5.0 por cento que prejudica o comprador não coberto. Nenhum destes cenários altera o facto estrutural de que o regime de flutuação controlada do PBOC manterá a banda mais apertada do que na era de 2024, e que os compradores B2B que tratam a taxa como uma preocupação tática e não como um risco estratégico serão os que deixarão dinheiro na mesa.
Conselho para o comprador: Quando pedir um orçamento para o 4.º trimestre de 2026, peça à fábrica que revele a percentagem de CNY do EXW, a taxa USD/CNY utilizada, e a fórmula de repasse cambial. As fábricas que publicam estes dados de forma transparente são aquelas com quem pode confiar um contrato ODM plurianual; as fábricas que apresentam um único valor em USD sem divulgação estão a transferir-lhe o risco cambial de forma invisível.
9. Perguntas Frequentes (FAQ)
{
  "@context": "https://schema.org",
  "@type": "FAQPage",
  "mainEntity": [
    {
      "@type": "Question",
      "name": "Qual é a taxa de câmbio USD/CNY atual em setembro de 2026?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "A paridade central do PBOC é 7.0894 em 25 de setembro de 2026. O spot onshore de CNY negoceia em 7.1148 e o CNH offshore em 7.1216. O yuan valorizou 1.8 por cento desde o início do ano e 2.6 por cento face à média de setembro de 2024 de 7.30."
      }
    },
    {
      "@type": "Question",
      "name": "Como é que a taxa RMB/USD afeta uma encomenda de canetas de leitura?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "Uma variação de 1 por cento no RMB traduz-se numa alteração de 0.65 a 0.88 por cento no preço unitário EXW, dependendo da percentagem de inputs em CNY do SKU. Para uma encomenda L5 de 5 000 unidades a $10.40 por unidade, a receita implícita da fábrica em CNY é 73 912 RMB; uma variação de 1 por cento equivale a $520 em toda a encomenda."
      }
    },
    {
      "@type": "Question",
      "name": "Quais os SKUs de canetas de leitura mais sensíveis às variações do RMB/USD?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "T2 (88 por cento de quota em CNY), Y6 (86 por cento), L5 (84 por cento), K7/KF1 (82 por cento) e B2 (80 por cento) são os mais sensíveis ao câmbio porque os seus componentes de chip, bateria e plástico são largamente cotados em CNY. P2 (65 por cento) e F8 (73 por cento) são os menos sensíveis."
      }
    },
    {
      "@type": "Question",
      "name": "Qual é a taxa forward USD/CNY a 12 meses em 2026?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "O forward a 12 meses situa-se em 7.0380 no 3.º trimestre de 2026, face ao spot onshore de 7.1148. O diferencial de 80 a 120 pips reflete o diferencial de taxas de juro China-EUA. Um comprador que bloqueie o forward hoje fixa o valor da fatura equivalente em CNY para os próximos 12 meses."
      }
    },
    {
      "@type": "Question",
      "name": "Um comprador B2B de canetas de leitura deve cobrir a taxa RMB/USD?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "Para encomendas anuais acima de $50 000, sim. A estratégia depende do tipo de contrato: spot para encomendas pontuais, escada de forwards a 50 por cento para encomendas anuais entre $50 000 e $500 000, bloqueio total a prazo para encomendas anuais entre $500 000 e $2 milhões, e faturação em CNY com banda cambial contratual para contratos ODM plurianuais acima de $2 milhões."
      }
    },
    {
      "@type": "Question",
      "name": "O PBOC permitirá que o yuan se reforce ainda mais em 2027?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "O cenário base (60 por cento de probabilidade) é o de que o PBOC fixe o USD/CNY numa banda de 6.95 a 7.20 ao longo de 2027. Um cenário otimista (20 por cento) prevê que os cortes da Fed dos EUA empurrem o yuan para 6.85 a 6.95 até ao 4.º trimestre de 2027. Um cenário pessimista (20 por cento) prevê uma escalada tarifária dos EUA que empurre o USD/CNY para 7.40 a 7.55 antes de estabilizar."
      }
    }
  ]
}
10. Leituras relacionadas
- Transparência dos custos BOM da caneta de leitura
- Serviço OEM vs ODM de canetas de leitura
- Condições de pagamento de canetas de leitura 30/70
- Custo desembarcado CIF vs DDP da caneta de leitura
- Guia de Incoterms para canetas de leitura
- Processo de carta de crédito para canetas de leitura
- Atualização do reembolso de imposto de exportação na China para canetas de leitura
- Tendência de custos do chip IA nas canetas de leitura
- Mudança de produção para a ASEAN das canetas de leitura