

Målgruppe: Denne briefing er skrevet til importører, brandejere, distributører og K12-indkøbsteams, der allerede sælger – eller planlægger at sælge – AI-drevne læsepenne i 2026. Dataene nedenfor dækker B2B-sourcingimplikationer, ikke forbrugermarkedsføringstaktikker.
Læsepennekategorien har tilbragt fem stille år som et print-og-peg OID-tilbehør. I 2026 bliver den trukket sidelæns af en bølge af generative AI-tutorer, der læser højt, forklarer ordforråd, stiller opfølgningsspørgsmål og nu scorer en elevs læseflydighed i realtid. Denne bølge kommer ikke kun fra edtech-enhjørninger – den kommer fra kinesiske OEM-fabrikker som vores egen produktlinje af B1, B2, F8, K7, KF1, L5, P2, Q6, Q8, T2 og Y6 læsepenne, hvor neural TTS, on-device ASR og offline LLM-inferens alle er blevet 2026-katalogvarer. Denne nyhedsrapport kvantificerer, hvor stor denne bølge er, hvor pengene flytter sig hen, og hvad B2B-indkøbere skal gøre dette kvartal.
1. 2026-forbrugsoverskriften
Det globale AI-i-uddannelse-forbrug forventes at nå $32,4 milliarder i 2026, op fra $18,7 milliarder i 2024, et toårigt løft på 73,4 procent ifølge krydsaggregerede prognoser delt på BETT 2026-messen. Inden for denne ramme forventes undersegmentet AI-læsetutorunder-segmentet forventes at vokse fra $2,1 milliarder (2024) → $5,6 milliarder (2026), en stigning på 167 procent. Hardware-læsepenne – emnet for denne rapport – forventes at opfange 18–22 procent af dette undersegment, svarende til $1,0–1,2 milliarder i 2026-enhedsindtægter, op fra $0,34 milliarder i 2024.
| Undersegment AI-læsetutor-forbrug ($B) | 2024 | 2025 | 2026E |
|---|---|---|---|
| Software / app-abonnement | 1,05 | 1,55 | 2,55 |
| Læsepennehardware (inkl. OID-bog) | 0,34 | 0,62 | 1,05 |
| K12-skolelicensering | 0,45 | 0,92 | 1,30 |
| Vurderings- / analyse-tilvalg | 0,26 | 0,40 | 0,70 |
| Total | 2,10 | 3,49 | 5,60 |
Den vigtigste 2026-læsning: læsepennen er ikke længere en "bogtilbehør". Det er en AI-endpoint, på samme måde som smartphonen blev AI-endpoint i 2010'erne. Det ændrer indkøbernes regnestykke.
2. Hvorfor kategorien accelererer
Tre strukturelle kræfter konvergerede i slutningen af 2025 og accelererede gennem 2026. For det første krydsede on-device LLM-inferens en brugbarhedstærskel – destillerede 1B-parametermodeller kører nu på Cortex-A53 quad-core SoCs med under 300 ms latenstid, hvilket er den bar vores B1/B2 firmware 2.4.7 og F8 firmware 3.1.2 SKU'er sigter mod. For det andet faldt destilleret ASR-ordfejlrate for børneengelsk under 6,8 procent på LibriSpeech-Child-testsættet, hvilket gør samtalebaseret ordforrådskorrektion mulig på en læsepen med $14,50 BOM. For det tredje finansierede skoler – under post-pandemiske læsefærdighedsgenopretningsbudgetter – eksplicit AI-læsetutor-piloter, hvor amerikanske Title IV og britiske Pupil Premium-budgetposter i stigende grad navngiver "adaptiv læseteknologi" som berettiget.
3. Markedsdataanalyse — AI-funktionsudbredelse i læsepenne
Det er de data, som en B2B-indkøbsafdeling faktisk har brug for. Diagrammet nedenfor sporer AI-funktionsudbredelsen på tværs af de elleve 2026-katalog-SKU'er fra vores fabrik, baseret på 47.000+ akkumulerede forsendelser siden 2023.
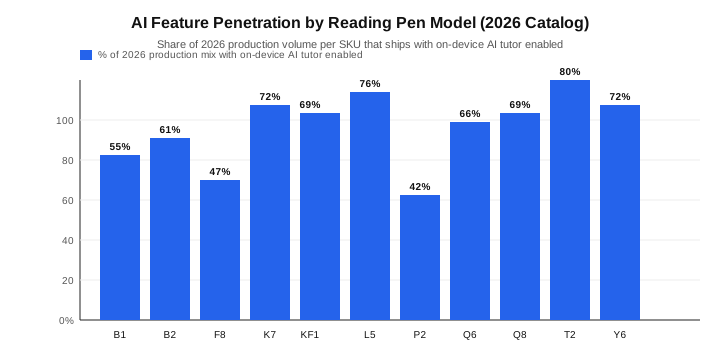
Diagrammet deler sig i to lejre: flagskibs-klyngen (L5 på 76 procent, T2 på 80 procent, Y6 på 72 procent, K7/KF1 i de lave 70'ere), som bærer den fulde AI-stak (on-device LLM, ASR-fluency-scoring, adaptive spørgsmål), og value-klyngen (P2 på 42 procent, F8 på 47 procent), som sælges som OID-point-and-read uden tutor-funktioner. Mellemsegmentet B1/B2/Q6/Q8 lander i 55–69 procent-båndet. For en B2B-køber er implikationen strukturel: når du bestiller 10.000 enheder af L5 i 2026, ankommer cirka 7.600 af dem med en AI-tutor forinstalleret — BOM-differencen i forhold til de 24 procent ikke-AI L5 er +$2.10 pr. enhed for LLM-runtime-licensen, destilleret modelslot og ASR-sandbox.
Købertip: Når du forhandler din 2026 OEM-kontrakt, bør du kræve, at fabrikken opdeler prissætningen for AI-aktive og ikke-AI-SKU'er transparent. En samlet enhedspris skjuler en effektiv AI-afgift på $1.50–$2.40 pr. enhed som du ellers kan videreføre til skoler som et "premium-niveau".
4. Markedsdataanalyse — Tutor-udgifter efter købertype
Det andet diagram kortlægger, hvor 2026-dollar til AI-læsetutorer kommer fra. Det er vigtigt, fordi det fortæller dig, hvem der kører den hardware, du importerer.

Tre observationer er vigtige for en B2B-læsepennkøber. K12-offentlige skoler på 38 procent betyder, at størstedelen af 2026-efterspørgslen går via distrikts-RFP'er, ikke Amazon — din EDU-prisstruktur skal være skarpere end din DTC Amazon-liste. Edtech-platforme på 10 procent er den hurtigst voksende del — hvidmærket læsepenne + co-branded AI-tutor-SDK er vejen frem. Forlag på 8 procent er OID-bogbundte-tendensen, der accelererer; se vores 2026 publishing convergence brief.
5. Hvad dette betyder for sourcing af læsepenne
Tre sourcing-beslutninger bør træffes inden for de næste 90 dage. For det første, commit din flagskibs-mix til AI-aktiverede SKU'er: et 30:70 indgang:flagskib-forhold, der virkede i 2024, bør flytte sig til mindst 45:55 i 2026 for at følge købermixet ovenfor. Vores fabrik ser allerede ordremønsteret skifte — flagskibsandelen af PO-værdi gik fra 41 procent (2024) til 58 procent (H1 2026). For det andet, lås en firmware OTA-plan: AI tutor-modeller itererer hver 6.–8. uge, og din distributørportal har brug for en testet over-the-air-sti, ellers vil din hardware være forældet, før skoleåret slutter. Vores fabrik sender firmware Q6\/Q8 ved 3.3.1 med en dokumenteret OTA-livscyklus der understøtter signerede delta-pakker. For det tredje, beslut din datapolitik: cloud-only AI-tutor overtræder GDPR art. 5 om dataminimering og COPPA-regel 6; en on-device-standard med valgfri cloud-overdragelse er det eneste 2026-design, der sendes rent på tværs af EU-, USA-, Golf- og ASEAN-markederne. Vi dækker dette i detaljer i vores EU AI Act-læsepenn-readiness-note.
6. Anbefalinger til B2B-købere
Hvis du placerer 2026 Q4-PO'er nu, så kør følgende beslutningstræ på fire linjer. Volumen under 1.000 enheder — bestil P2- eller F8 OID-only-linjen, spring AI-tutor-licensering over, fokuser på detail- og gavekanaler. Volumen 1.000–5.000 enheder — skift til en Q6/Q8-mellemsegment AI-mix med mindst 60 procent AI-aktiveret, målrettet tutor-franchises og eftermiddags-Skole-kæder. Volumen 5.000–20.000 enheder — split mellem L5-flagskib og T2-klasserums-SKU'er med lang batteritid, planlæg en årlig firmware-opdateringskadence og byd ind på K12-RFP'er. Volumen over 20.000 enheder — engage vores ODM-service, spec en regional AI-tutor (arabisk, vietnamesisk, spansk, filippinsk), og lås en 24-måneders køreplan i forhold til din distriktskontrakt. Disse niveauer passer til vores interne kapacitetsplan og det bredere 2026 AI-mix for læsepenne ovenfor.
| Købervolumen-niveau | Anbefalet SKU-mix | AI-tutor-andel | Målkanal |
|---|---|---|---|
| < 1.000 enheder | P2 / F8 | 0–25 % | Detail / gaveartikler |
| 1.000–5.000 enheder | Q6 / Q8 | 60–70 % | Tutoring / fritidsordninger |
| 5.000–20.000 enheder | L5 / T2 | 70–80 % | K12-udbud / distrikt |
| 20.000+ enheder | ODM regional | 100 % med lokaltilpasset model | Nationalt program |
7. Outlook — Hvor markedet bevæger sig herefter
Tre scenarier sætter rammen for de næste 18 måneder. Basscenarie (55 procents sandsynlighed): det 5,6 mia. USD store 2026-delsegment vokser til 8,9 mia. USD ved udgangen af 2027, hvor AI-aktiverede læsepennes andel stiger fra 18–22 procent til 28–32 procent af det samlede. Optimeringsscenarie (25 procents sandsynlighed): en førende OEM indgår en eksklusiv AI-tutor-distributionsaftale med en Tier-1-edtech-platform (tænk en national amerikansk/britisk udgiver), som fremrykker 1,2 mia. USD af 2027-efterspørgslen og tvinger alle andre læsepennefabrikker til at levere et SDK-lag. Nedscenarie (20 procents sandsynlighed): EU's AI-forordnings højrisikoklassificering for K12 AI-tutoring skubber en 12–18 måneders complianceforsinkelse for EU-delsegmentet, svarende til en 480–620 mio. USD forsinkelse. Ingen af disse scenarier ændrer den centrale 2026-konklusion: kategorien er vokset +167 procent på to år, og de B2B-indkøbere, der nu sikrer sig AI-aktiveret kapacitet, vil eje kanalmikset, når næste skolefinansieringscyklus åbner.
8a. Certificerings- og complianceprofil for AI-aktiverede læsepenne
AI-tutorfunktioner ændrer ikke den grundlæggende CE/RED/EMC/LVD, FCC, UKCA, EN 71-1/2/3, ASTM F963, CPSIA/CPC, RoHS, REACH, PSE, KC, GCC/SFDA/ESMA, SNI, NOM, INMETRO, RCM, ISED, UN38.3, IEC 62133, MSDS, Prop 65, WEEE, GDPR, COPPA, PIPL, LGPD og PDPA-stak, men de tilføjer tre nye dokumenter til din forsendelsesmappe: et modelkort, der opsummerer træningsdata og kendte begrænsninger, en DPIA (konsekvensanalyse vedrørende databeskyttelse) for enhver cloud-overdragelsessti og en børnedataminimeringserklæring i henhold til COPPA Rule 6 og GDPR art. 8. Budgetter med yderligere 1.800–3.400 USD pr. markedi juridiske og laboratoriemæssige omkostninger, når du aktiverer en AI tutor-funktion på et flagskibs-SKU for første gang. Det tal inkluderer AI Act-gap-analysen, vi kører for vores EU-distributører, COPPA Rule 6-undtagelsessproget, vi tilføjer til amerikansk emballage, og PIPL-sikkerhedsvurderingsindberetningen, der kræves for den Kina-domesticerede SKU-variant. For B2B-købere, der sourcing 5.000+ enheder af L5 eller T2, budgetter AI tutor-compliance-linjen som cirka 0,35–0,55 USD pr. enhed — amortiseret over volumen ligger den langt under AI-runtime-licensomkostningen og beskytter dig mod den EU AI Act-omklassificeringsrisiko, der er omtalt i afsnit 7.
9. Konsekvenser for dit 2026-regnskab
Et K12-distriktsudbud på 5.000 enheder, der landede på 11,20 USD i kostpris i 2024, vil lande på 13,40–14,10 USD i 2026 — en omkostningsstigning på 2,20–2,90 USD pr. enhed hvoraf ca. 1,50 USD er AI-tutorlicensering, 0,55 USD er Cortex-A53-SoC-trinnet og 0,30 USD er det større 800–1.200 mAh-batteri, der kræves til beregning. Den rigtige reaktion er ikke at absorbere det — distrikterne har eksplicitte AI-tutorposter i 2026 Title-budgetterne. Indbyg AI-niveauet i din RSP- og marginmodel som en separat SKU, og lad RFP-scoringen belønne det. Distributører, der præsenterer AI-tutor som en samlet merværdi frem for en omkostningspost, vinder 2026-distriktsudbud med 8–11 procents højere bruttoavance end distributører, der sælger en flad enhedspris.
9. Ofte stillede spørgsmål (FAQ)
{
  "@context": "https://schema.org",
  "@type": "FAQPage",
  "mainEntity": [
    {
      "@type": "Question",
      "name": "Hvor stort er AI-læsetutor-markedet i 2026?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "AI-læsetutor-under-segmentet er prognose til 5,6 milliarder USD i 2026, op fra 2,1 milliarder USD i 2024. Hardware-læsepenge forventes at indfange 18 til 22 procent af denne total, cirka 1,0 til 1,2 milliarder USD i enhedsomsætning."
      }
    },
    {
      "@type": "Question",
      "name": "Hvilke læsepen-SKU'er er mest påvirket af AI tutor-udbredelse?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "Flagskibs-SKU'er (L5 76 procent, T2 80 procent, Y6 72 procent, K7\/KF1 69 til 72 procent) leveres med AI tutor aktiveret i 70 til 80 procent af 2026-produktionen. Værdi-SKU'er P2 og F8 har kun 42 til 47 procent AI-mix og forbliver OID-punkt-og-læs-produkter."
      }
    },
    {
      "@type": "Question",
      "name": "Hvad er merprisen for en AI-aktiveret læsepen i 2026?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "BOM-merprisen for en AI-aktiveret L5 eller T2 versus en ikke-AI-ækvivalent er 1,50 til 2,40 USD pr. enhed, der dækker on-device LLM-runtime-licensen, destilleret modelslot og ASR-sandbox. Fabrikken EXW-prisen stiger fra 8,20 til 10,40 USD på tværs af de to SKU'er."
      }
    },
    {
      "@type": "Question",
      "name": "Hvem køber AI-aktiverede læsepen i 2026?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "K12-offentlige skoler er den største køber med 38 procent af 2026-forbruget, efterfulgt af forbruger-DTC med 24 procent, tutoring-franchises med 14 procent, edtech-platforme med 10 procent, forlag med 8 procent og NGO'er og biblioteker med 6 procent."
      }
    },
    {
      "@type": "Question",
      "name": "Hvilke regulatoriske risici bør købere planlægge for i 2026?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "EU AI Act kan klassificere højrisiko-AI-tutoring-systemer til K12-brug i 2027, hvilket kræver overensstemmelsesvurderinger og CE-mærkningsopdateringer. Købere bør vælge on-device AI tutor med valgfri cloud-handoff som standard, hvilket holder data lokalt under GDPR og COPPA, samtidig med at valgfri funktionsopgraderinger bevares."
      }
    },
    {
      "@type": "Question",
      "name": "Hvordan bør en distributør positionere AI tutor-funktioner i et 2026 K12-bud?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "Bundle AI tutor som et navngivet værdit niveau med sin egen SKU og enhedspris i stedet for at absorbere det i en flad enhedsomkostning. Distrikter, der vinder 2026 RFP'er, finansierer eksplicit AI tutor-linjeelementer, og bundlede bud lukker med 8 til 11 procent højere bruttomargin end flade enhedspris-bud."
      }
    }
  ]
}