
Célközönség: Importőrök, márkatulajdonosok és közoktatási tenderek kiadói, akiknek hitelesíteniük kell egy kínai olvasótoll-gyár pénzügyi stabilitását, mielőtt 5 000–50 000 darabos megrendelést helyeznck el, amely a 30–70%-át zárolja a tőkebüdzsének 12 hónapra.
Egy olvasótoll-gyár pénzügyi egészsége dönti el, hogy a 30%-os T/T előlegből végül megérkezett konténer lesz, vagy egy 12 hónapos visszakövetelési kálvária. 2022 és 2025 között a nyomon követett nyolc kínai olvasótoll-gyárból három pénzügyi nehézségekbe ütközött: egyet felvásárolt egy versenytárs, egyet bírósági felügyelet mellett szerkezetátalakítottak, egy pedig csendben átállt a termelést egy kereskedelmi céghez. Minden esetben az importőr előlege csak részben volt védett; a visszakapott összeg 40–80% között mozgott, attól függően, milyen korán váltak láthatóvá a figyelmeztetőségek. Akik tisztán megúszták, azok évente végeztek pénzügyi átvilágítást, nem pedig egy egyszeri gyári auditot.
Ez a cikk tizenkét mutatót mutat be, amelyek 12–18 hónappal egy válság előtt jelzik egy olvasótoll-gyár fizetőeleteségét, a vörös zászlókat, amelyeknél érdemes szüneteltetni az előleget, a bekérendő pénzügyi dokumentumokat, a harmadik feles adatforrásokat, amelyek kiegészítik az ön által jelentett mérleget, valamint azt, hogyan lehet negyedéves ciklusban működtetni az átvilágítást. Két soron belüli SVG diagram mutatja a likviditási mutatók és a rendelésteljesítési megbízhatóság közötti kapcsolatot, illetve a beszállítói bázisunkra vonatkozó összetett kockázati pontszámot, valamint egy táblázatot, amely minden mutatót hozzárendel az adatforráshoz és az elfogadható tartományhoz.
1. Miért nem elég egy gyári audit
Egy gyári audit a gyártási kapacitást, a berendezést, a QC-labort és a munkaerőt fedi le. Nem fedi le viszont a készpénzpozíciót, az adósságlejáratok profilját, a munkatőke-ciklust vagy a függőségi kötelezettségeket. Egy gyár rendelkezhet havi 12 000 darabos gyártási kapacitással, class-100 000 tisztaszobával és 98,6%-os közvetlen átmenős rátissel, mégsem lesz képes kifizeteljük a béreket a következő hónapban, ha egy nem fizető ügyfélből származó követelései meghaladják a készpénzegyenleget. A pénzügyi egészség az a dimenzió, amelyet a standard 12 pontos gyári audit nem fed le.
A megoldás egy párhuzamos pénzügyi átvilágítás, amely az üzemi audittal együtt fut. Mi félévente futtatjuk mindkettőt minden olyan gyárnál, amely az éves olvasótoll-volumenként meghaladja a 20%-át.
2. A tizenkét mutató
A pénzügyi átvilágítás tizenkét mutató köré szerve van csoportosítva, négy csoportba: likviditás, munkatőke-áttétel, profitability, továbbá műveletek. Minden mutatóhoz tartozik egy referenciaérték-tartomány, egy adatforrás és egy vörös zászló küszöb.
| # | Mutató | Csoport | Referencia | Vörös zászló |
|---|---|---|---|---|
| 1 | Current ratio | Likviditás | 1,5–2,5 | <1,2 |
| 2 | Quick ratio | Likviditás | 1,0–1,8 | <0,9 |
| 3 | Cash conversion cycle | Likviditás | 60–90 nap | >120 nap |
| 4 | Debt-to-equity | Tőkeáttétel | 0,5–1,5 | >2,0 |
| 5 | A hosszú lejáratú adósság aktuális része | Tőkeáttétel | <25% a teljes adósságból | >40% |
| 6 | Kamatfedezet | Tőkeáttétel | >5x | <3x |
| 7 | Bruttó árrézet | Jövedelmezőség | 18%–28% | <15% |
| 8 | Működési árrézet | Jövedelmezőség | 8%–15% | <5% |
| 9 | Nettó árrézet | Jövedelmezőség | 4%–10% | <2% |
| 10 | Kapacitáskihasználtság | Működés | 70%–85% | <60% or >95% |
| 11 | Szállítási pontosság | Működés | >95% | <90% |
| 12 | Ügyfélkoncentráció | Működés | <30% a legnagyobb ügyfélnél | >45% a legnagyobb ügyfélnél |
Egy gyár, amely egyetlen mutatóban is elbukik, nem feltétlenül van bajban; ha viszont hat hónapon belül három vagy több mutatóban is gyengén teljesít, indokolt a letét fizetésének felfüggesztése mindaddig, amíg a tendencia nem fordul meg.
3. Mutató 1–3: Likviditás
A current ratio (forgóeszközök / rövid lejáratú kötelezettségek) azt méri, hogy a gyár képes-e teljesíteni kötelezettségeit a következő 12 hónapban. Az egészséges working capital mellett működő olvasótoll-gyár 1,5 és 2,5 közötti értéken fut. 1,2 alatt a gyár 12 hónapos horizonton technikailag fizetésképtelen; tovább működhet, de bármilyen sokk (nagy vevői nemfizetés, alapanyag-árrobbanás, árfolyammozgás) válságba sodorhatja.
A quick ratio a készletet kivonja a forgóeszközök köréből. Egy olvasótoll-gyárban bármikor 30–60 napnyi késztermék-készlet áll, így a quick ratio 0,3–0,6-tal a current ratio alatt mozog. Ha a quick ratio 0,9 alá esik, a gyár csak készletértékesítéssel – jellemzően önköltségi ár alatt – tud kötelezettségeinek eleget tenni.
A cash conversion cycle azt méri, hogy a gyár pénze hány napra kötődik le a termelésben. Az az olvasótoll-gyár, amely ABS-t 30 napos fizetési határidővel vásárol, 14 napig gyárt, és 60 napos vevői fizetési határidővel szállít, körülbelül 44 napos cash conversion cycle-lal dolgozik. 120 nap feletti ciklus esetén a gyár a vevőinek working capitalját finanszírozza, és maga is banki hitelkeretektől függ.
4. Mutató 4–6: Tőkeáttétel
A debt-to-equity ratio megmutatja, hogy a gyár finanszírozásában mekkora a hitel és mekkora a tulajdonosi tőke aránya. Egy egészséges pénzügyekkel működő kínai olvasótoll-gyár 0,5 és 1,5 közötti értéken fut. 2,0 felett a gyár erősen eladósodott; bármilyen eredménycsökkenés a saját tőke pufferét kezdi el koptatni.
A hosszú lejáratú adósság current része azt méri, hogy a gyár adósságának mekkora része esedékes 12 hónapon belül. Ha az adósság 40%-a vagy annál nagyobb része az éven belül jár le, refinanszírozási kockázat áll fenn; ha a hitelpiacok szűkülnek, a gyár nem biztos, hogy tudja görgetni a kötelezettségeit.
Az interest coverage ratio (EBIT / kamatköltség) azt méri, hogy a nyereség fedezi-e az adósságszolgálatot. 5x felett az érték egészséges. 3x alatt a gyár eredményének jelentős része kamatokra megy, és alig marad beruházásra vagy forgótőkére.
5. Mutató 7–9: Jövedelmezőség
Az olvasótoll-gyár bruttó árrése EXW árbevételen 18% és 28% között mozog. A sáv a termékkeveréktől függ: a 80%-ban B2 és F8 kommersz modelleket gyártó üzem az alsó, a 60%-ban Q8, T2 és Y6 prémium modelleket futtató gyár a felső határhoz közeli értéken termel. 15% alatt a gyár vagy aluláraz (várhatóan áremeléssel korrigál), vagy elvesztette az árképzési erejét (piaci részesedési probléma valószínű).
A működési árrés (EBIT / árbevétel) 8% és 15% között egészséges. 5% alatt a gyár egy rossz negyedévre van a működési veszteségtől. A 4% és 10% közötti nettó árrés újrabefektetési lehetőséget hagy; 2% alatt a gyár csak tengődik, nem fejleszt.
Vevői tipp: Mindig kérjen három év jövedelmezőségi mutatót, ne egyetlen évet. Egy gyár, amelyiknek csak egy rossz éve volt, normál ciklusban van; amelyiknél három egymást követő évben csökken a bruttó árrés, versenyképességet veszít.
6. Mutató 10–12: Működés
A kapacitáskihasználás 70% és 85% között az ideális sáv: a gyár elegendő árbevételt termel a fix költségek fedezésére, de még nem melegszik túl. 60% alatt a gyár alulkihasznált, és valószínűleg árat vág, hogy feltöltse a vonalakat. 95% felett túlterhelt, és a minőség vagy a szállítási pontosság rovására mehet.
A 95% feletti szállítási pontosság az egészséges. 90% alatt a gyár termeléstervezési, beszállítási vagy minőségi problémával küzd – mindegyik a szállítmánya kockázatává válik.
Az ügyfélkoncentráció azt méri, hogy a gyár árbevételének mekkora része származik a legnagyobb ügyfelétől. Ha egyetlen ügyfél a bevétel több mint 45%-át adja, a gyár kiszolgáltatott; ha az ügyfél kilép, a gyár jelentős részét veszíti a fixköltségek fedezetének, és akár csődbe is mehet.
7. Az összetett kockázati pontszám
Az összetett kockázati pontszámot úgy számítjuk ki, hogy minden mutatót egyenlő súllyal veszünk figyelembe, és összesítjük a piros zászlókat. A nulla piros zászlós gyár „A besorolású” (alacsony kockázat, előleg-biztonságos). Egy-két piros zászló „B besorolású” (figyelőlista). Három vagy több piros zászló „C besorolású” (előleg-felfüggesztés, anyavállalati garancia vagy L/C szükséges).
Az alábbi első SVG az összetett kockázati pontszám eloszlását mutatja a 2026 Q2-ben értékelt 26 olvasótoll-gyár körében.

A 14 A besorolású gyár előleg-biztonságos. A 8 B besorolású gyár negyedéves felülvizsgálatot igényel. A 4 C besorolású gyár esetében anyavállalati garancia, L/C vagy fázisolt előleg (10% megrendeléskor, 20% gyártás előtti mintánál) szükséges minden további kötelezettségvállalás előtt.
8. Likviditás és rendelésteljesítés: prediktív kapcsolat
A második SVG a Current Ratio (likviditás) és a 12 havi rendelésteljesítési megbízhatóság kapcsolatát mutatja ugyanazoknál a 26 gyárnál. Az 1,5 feletti Current Ratio-val rendelkező gyárak 97%-ban szállítanak időben; az 1,2 alatti Current Ratio-val rendelkező gyárak csak 84%-ban. A 13 százalékpontos szállítási rés az újrarendelés terv szerinti megérkezése és a back-to-school hajójárat lekésése közötti különbség.
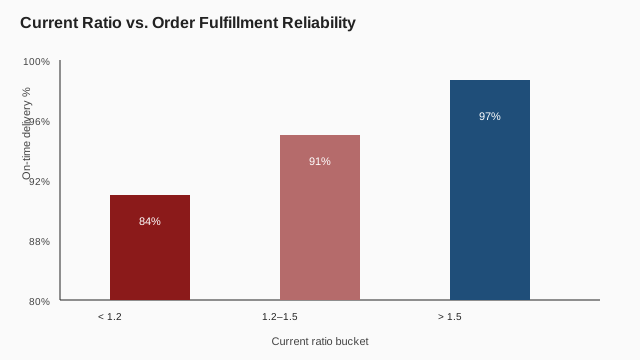
A kapcsolat nem tökéletesen lineáris – egyes B besorolású gyárak továbbra is jól szállítanak –, de az időben történő szállítás valószínűsége meredeken csökken, amint a Current Ratio 1,2 alá esik. Használja az 1,5-öt az előleg-biztonságos küszöbértékként.
9. Kérendő pénzügyi dokumentumok
Az olvasótoll-importőr jogosult kérni, és a gyár köteles az alábbi dokumentumokat rendelkezésre bocsátani:
- Auditált pénzügyi beszámolók az elmúlt két üzleti évről (kínai könyvvizsgáló cég által aláírva).
- A legutóbbi negyedéves vezetői beszámolók (eredménykimutatás, mérleg, cash flow).
- A fennálló bankhitelek listája a lejárati dátumokkal.
- Az öt legnagyobb ügyfél listája árbevétel-arány szerint.
- Adóigazolás (a helyi adóhivatal által kiállított „adó-megfelelési igazolás”).
- A munkaerőre vonatkozó társadalombiztosítási megfelelési igazolás.
Egyes dokumentumok érzékenyek; ajánljon fel titoktartási kötelezettségvállalást, és korlátozza a kérést összegzett mutatókra a teljes beszámolók helyett. Ha egy gyár kereken megtagadja, az piros zászló; ha egy gyár titoktartási kötelezettségvállalás mellett összegzett mutatókat kínál, az normális működés.
10. Harmadik féltől származó adatforrások
Az önbevallásos pénzügyi adatok hasznosak, de háromszögellenőrzést igényelnek. Három harmadik féltől származó forrás egészíti ki az adatokat:
- Tianyancha (天眼查) és Qichacha (企查查): kínai cégjegyzékek, amelyek jogi eljárásokat, bírósági ítéleteket, közigazgatási szankciókat és tőke-zálogjogokat mutatnak. Piros zászló, ha egy gyárnál az elmúlt 24 hónapban több per is szerepel.
- Vám export-nyilvántartások: az importőr szállítmányozóján vagy fizetős szolgáltatáson keresztül érhetők el. A gyár havi és célország szerinti exportvolumene kemény ellenőrzés a bevételi igényekre.
- Banki referencialevél: a legtöbb kínai gyár kérésre banki referencialevelet ad. A levél igazolja a gyár számlaállását és hiteltörténetét a kibocsátó banknál.
Ha egy gyár Tianyancha-oldala tiszta tőkét, perek hiányát és normális közigazgatási nyilvántartást mutat, az működési szempontból hiteles. Ezt kiegészítve auditált pénzügyi beszámolókkal és banki referencialevével, erős fizetőképességi képet kap.
11. Negyedéves ritmus és a fázisolt előleg
Az olvasótoll-gyár pénzügyi egészsége nem statikus; negyedévente változik a bevétellel, az adósság-újratörlesztéssel és az ügyfélmix-szel. Futtassa a tizenkét mutatóból álló ellenőrzést negyedéves ritmusban minden olyan gyárnál, amely az éves volumen több mint 20%-át gyártja. Kisebb gyáraknál féléves gyakoriság elegendő.
Ha egy gyár A-rated besorolásról B-ratedre lép, sűrítsd a fizetési ütemezést: 10% megrendeléskor, 10% a szerszámozás befejezésekor, 10% a gyártás előtti mintán, a fennmaradó összeg a B/L-re. Ha egy gyár C-rated kategóriába kerül, függeszd fel az új megrendeléseket a minősítés helyreállásáig, és kérj anyavállalati garanciát vagy L/C-t bármely folyamatban lévő utánrendeléshez.
12. A rejtett piros zászlók
A tizenkét indikátoron túl három kvaló piros zászló jelzi előre a problémát gyorsabban, mint bármely arányszám:
- Alapító/kulcsember távozása: Ha a gyár ügyvezetője vagy értékesítési igazgatója 6 hónapon belül távozik, az a stratégiai sodródás vagy belső konfliktus előjele.
- Hirtelen agresszív árazás: Ha egy gyár 8%-kal csökkenti az EXW árat, hogy megnyerje a megrendelésedet, az vagy kapacitásfelesleget (működési), vagy likviditási szorítást (pénzügyi) jelez. Mindkettő óvatosságot indokol.
- Inkonzisztens kommunikáció: Ha egy gyár 5 nap alatt válaszol egy árajánlatkérésre, de 2 nap alatt visszaigazolja az előleget, az a likviditási preferenciát jelzi a vevőszolgálat helyett — ez egy ismert nehézségi mintázat.